Rendement du portefeuille : T3 2026
| Rendement total | 1 MOIS | 3 MOIS | DDA | 1 AN | 3 ANS | 5 ANS | 10 ANS | Depuis la création (12 juill. 2013) |
Portefeuille de revenu IG – Croissance (série F) | -0,70 | -0,98 | 7,11 | 9,01 | 11,66 | 6,28 | 5,55 | 5,53 |
Quartile | 3 | 3 | 2 | 2 | 3 | 2 | 3 |

| Rendement total | 1 MOIS | 3 MOIS | DDA | 1 AN | 3 ANS | 5 ANS | 10 ANS | Depuis la création (12 juill. 2013) |
Portefeuille de revenu IG – Croissance (série F) | -0,70 | -0,98 | 7,11 | 9,01 | 11,66 | 6,28 | 5,55 | 5,53 |
Quartile | 3 | 3 | 2 | 2 | 3 | 2 | 3 |
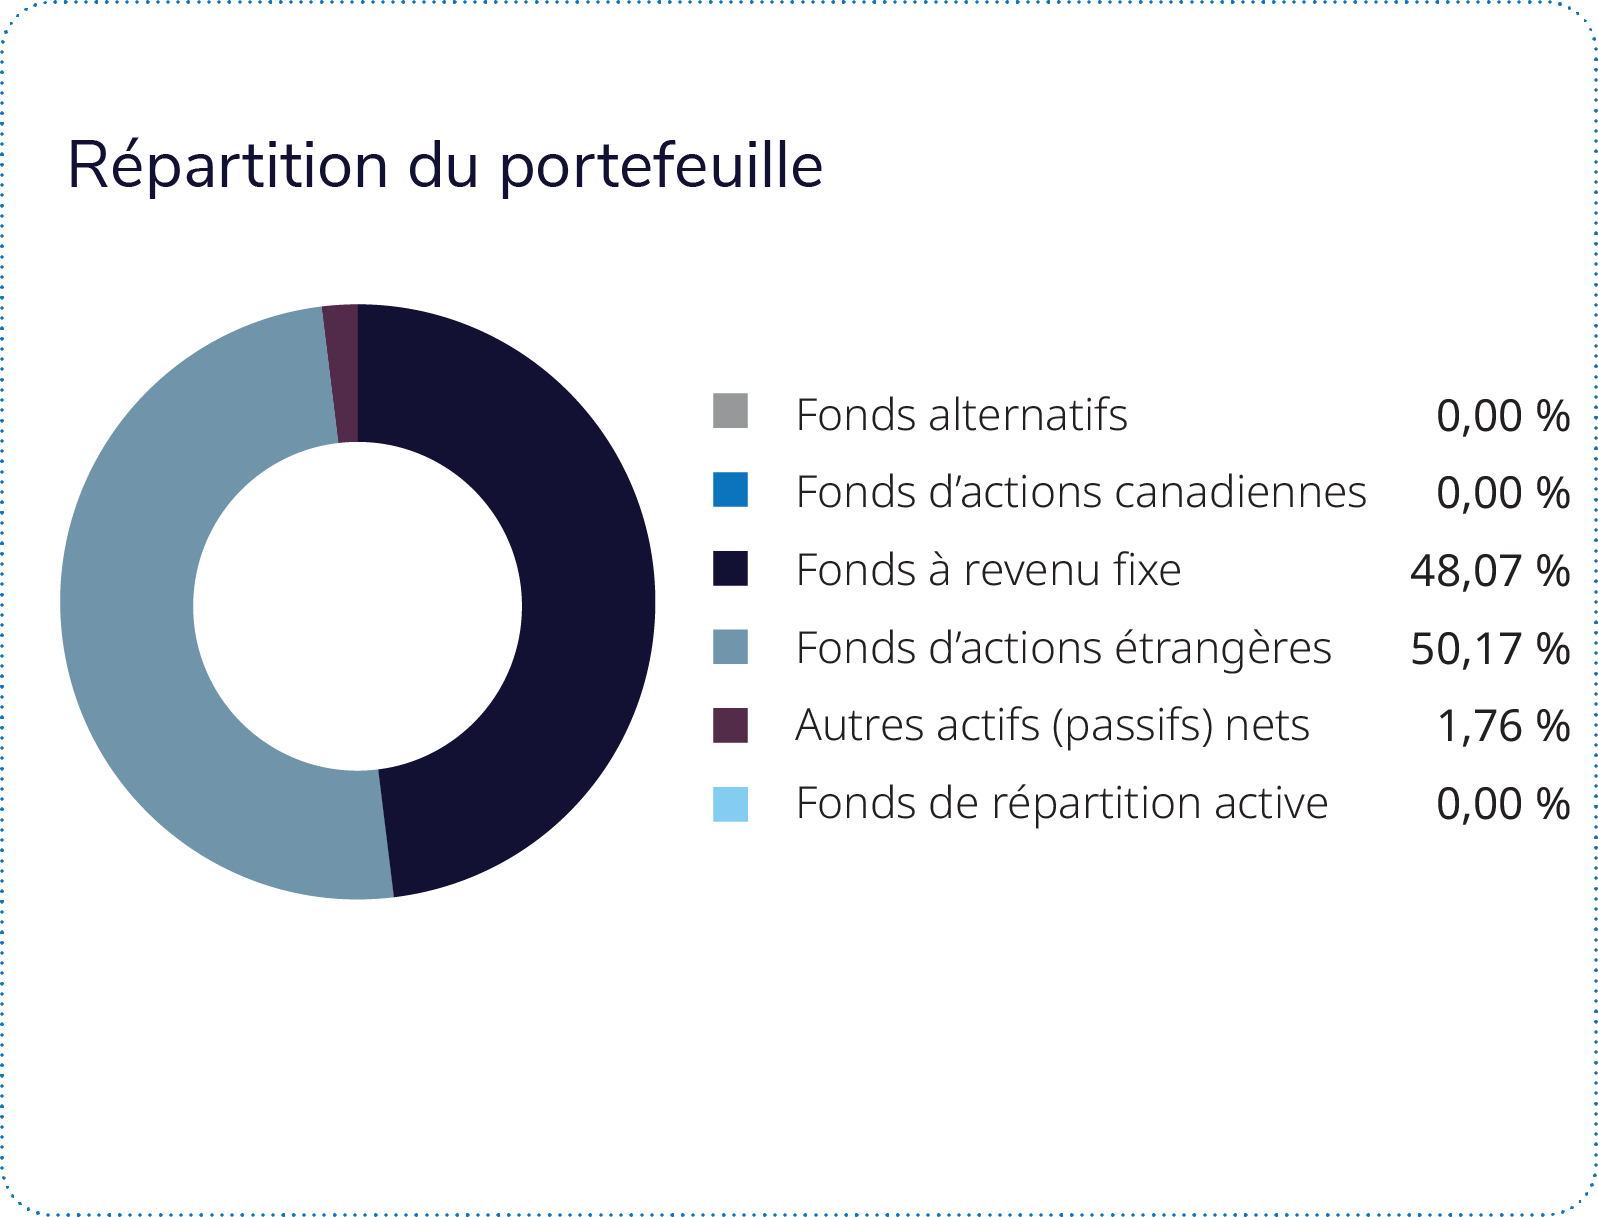 Le portefeuille a généré un rendement négatif au cours du trimestre.
La composante en actions, qui correspond à la pondération d’environ 51 % du Fonds de revenu d’actions mondiales Mackenzie au sein du portefeuille, a le plus contribué au rendement. Le fonds sous-jacent a généré un rendement positif, mais inférieur à celui de son indice de référence mixte. Le secteur de la technologie de l’information est celui qui a le plus contribué au rendement absolu, suivi de l’énergie et de la santé, tandis que la finance et la consommation discrétionnaire ont été défavorables. À l’échelle régionale, ce sont les actions américaines qui ont le plus contribué au rendement, les placements canadiens l’ayant plutôt freiné. La solide performance relative de l’industrie a partiellement compensé la sélection défavorable dans la finance et l’énergie. Les secteurs qui versent des dividendes ont produit des résultats mitigés, l’énergie soutenant le rendement absolu pendant que la finance le tirait vers le bas.
Le Fonds de revenu d’actions mondiales Mackenzie utilise par ailleurs une stratégie d’options sur actions pour préserver le capital en période de forte tension sur les marchés boursiers. Bien que la stratégie puisse nuire lorsque les marchés boursiers progressent et offrir une protection lorsque les marchés reculent, les positions sur options ont apporté une contribution nette positive ce trimestre, les gains sur les options d’achat vendues ayant plus que compensé les pertes sur les options de vente de protection.
Le Fonds d’obligations souveraines Mackenzie, qui représente environ 9 % du portefeuille, a généré un rendement négatif, mais a surpassé son indice de référence. Les obligations gouvernementales, en particulier les titres fédéraux canadiens, ont le plus nui au rendement absolu, car les taux ont augmenté. Le positionnement favorable des obligations gouvernementales a soutenu le rendement relatif, qui a été partiellement contrebalancé par l’effet défavorable des contrats à terme et des contrats de change à terme.
Le Fonds de revenu fixe sans contraintes Mackenzie, qui représente environ 22 % du portefeuille, a généré lui aussi un rendement négatif, mais a surpassé son indice de référence. Les obligations gouvernementales et de sociétés ont pesé sur le rendement absolu, les pertes sur les titres gouvernementaux ayant été particulièrement importantes. La surperformance relative s’explique par le positionnement des taux d’intérêt, l’attribution des obligations de sociétés et l’exposition aux prêts bancaires, tandis que les contrats de change à terme ont nui au rendement.
Le Fonds canadien d’obligations Mackenzie, qui représente environ 16 % du portefeuille, a le plus nui au rendement des titres à revenu fixe et a généré un rendement négatif légèrement inférieur à l’indice de référence. Les obligations du gouvernement fédéral et des gouvernements provinciaux ont été à l’origine de la majeure partie des pertes absolues, car les taux ont augmenté. Quant aux obligations de sociétés, elles ont également nui au rendement. Le positionnement des obligations de gouvernements provinciaux a soutenu le rendement relatif, qui a été partiellement contrebalancé par l’attribution plus faible des obligations de sociétés et le positionnement des obligations fédérales.
Le Fonds de lingots d’or Mackenzie, qui représente environ 2 % du portefeuille, a apporté une contribution positive, l’or ayant progressé au cours du trimestre, ce qui a légèrement compensé la faiblesse des titres à revenu fixe.
Le troisième trimestre a montré que le cycle économique actuel profite toujours d’un bon soutien, mais que les risques ont changé. La croissance s’est maintenue, les bénéfices se sont améliorés et les investissements des sociétés sont restés solides, mais la hausse des prix du pétrole, l’inflation persistante et l’augmentation des taux à long terme ont rendu la trajectoire plus incertaine. Les actions ont progressé grâce au soutien fondamental des bénéfices, même si les taux plus élevés limitent le potentiel de nouveaux gains.
Les actions canadiennes ont profité des gains dans les secteurs des ressources et de la finance. La hausse des prix du pétrole a soutenu l’énergie, et les sociétés de métaux précieux ont été parmi les plus performantes. Les bénéfices des banques ont tiré parti de l’activité sur les marchés financiers, des revenus des activités de négociation et des coûts modérés du crédit. Les actions américaines ont également progressé, portées par des bénéfices solides et les investissements continus dans la technologie. L’augmentation des taux obligataires a pesé sur les secteurs plus sensibles aux taux d’intérêt.
Les marchés internationaux ont essentiellement fait belle figure, certaines régions de l’Asie bénéficiant de la demande continue dans l’ensemble de la chaîne d’approvisionnement des technologies de l’IA. Les titres à revenu fixe ont subi une pression accrue, car la hausse des taux des obligations gouvernementales a dépassé les taux de coupon, tandis que les titres non gouvernementaux sont demeurés relativement résilients. Dans l’ensemble des marchés, l’opposition entre la vigueur des bénéfices et l’inflation et les taux d’intérêt plus élevés est devenue le principal facteur de tension.
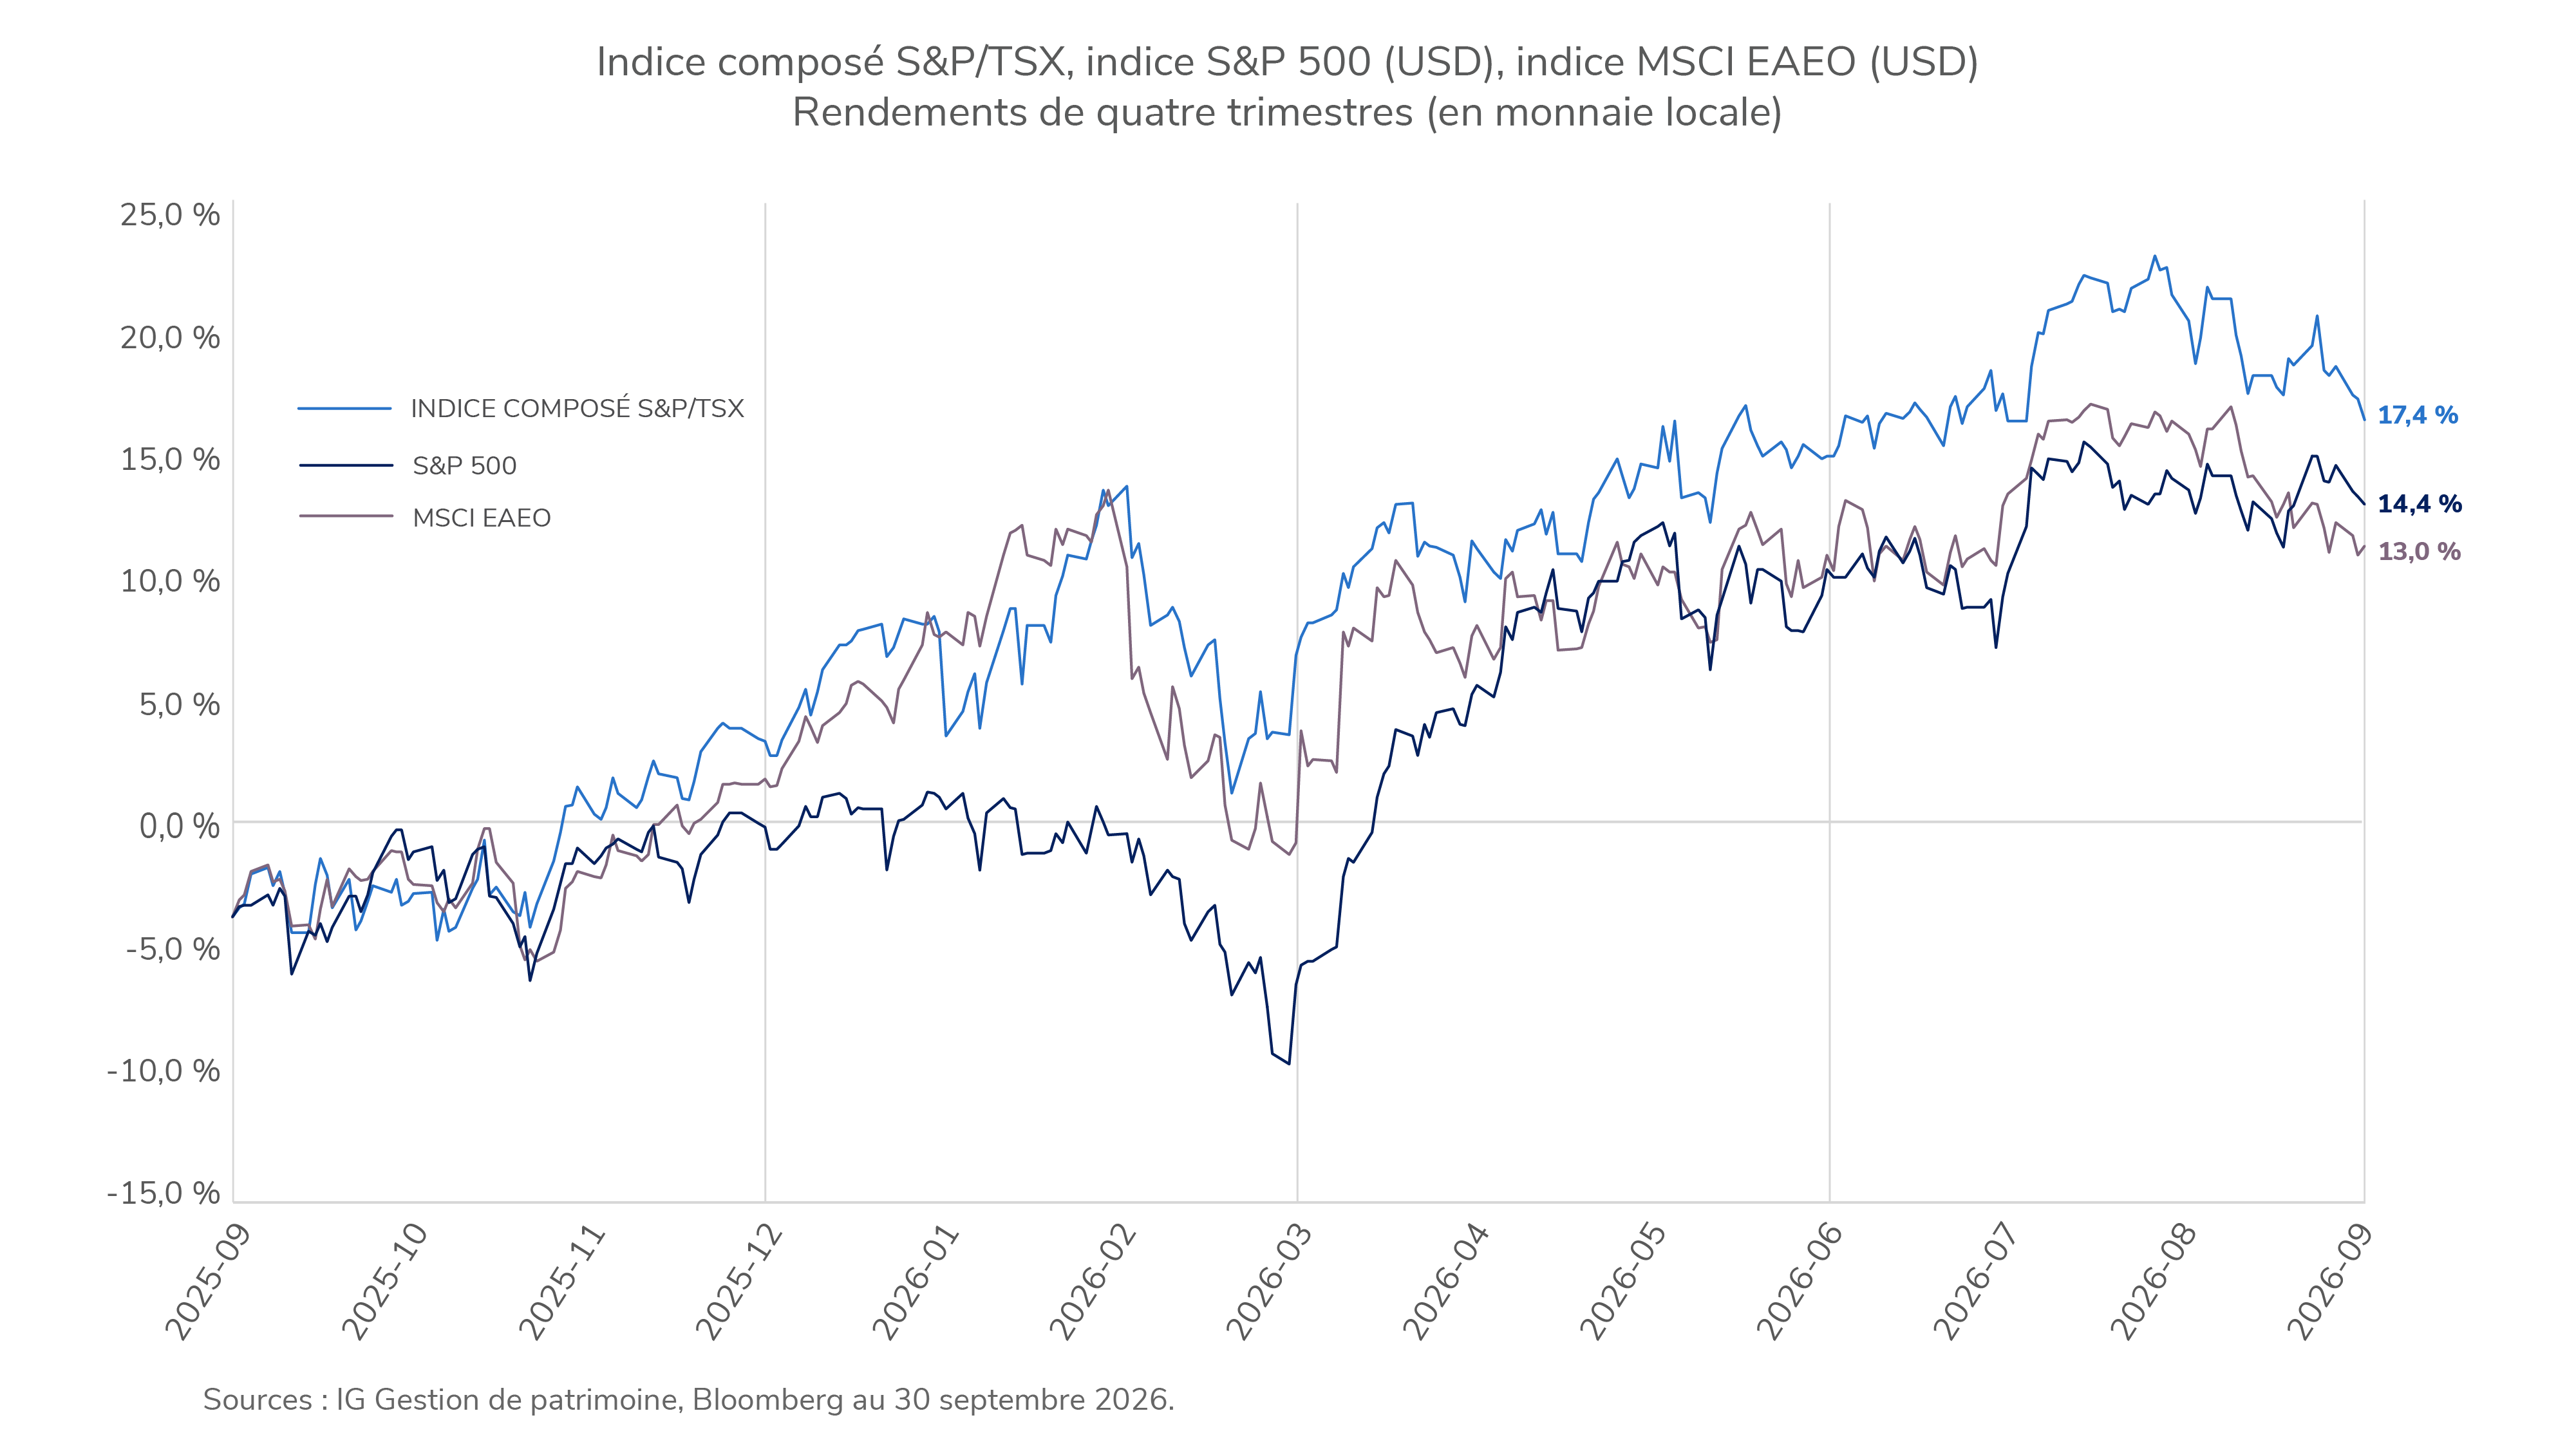
Nous continuons de surpondérer les actions et la duration des obligations souveraines. Les actions continuent d’offrir les occasions les plus intéressantes parmi les principales catégories d’actif, les niveaux élevés des cours pétroliers et des taux obligataires n’ayant pas encore sensiblement entamé les bénéfices. Par ailleurs, la hausse des taux à l’échelle mondiale, alimentée par l’augmentation des taux réels plutôt que par les attentes d’inflation à long terme, renforce l’attrait de la duration.
Du côté des actions, nous demeurons sous-pondérés au Canada, où l’incertitude entourant les échanges commerciaux avec les États-Unis et les valorisations élevées du secteur financier demeurent défavorables. Nous privilégions les pays développés de l’Asie, en particulier le Japon, où les valorisations attrayantes et les dépenses soutenues en matériel d’IA sont favorables, et nous maintenons une surpondération des petites capitalisations américaines, bien que la conviction ait été réduite à la suite d’une solide performance. En ce qui concerne les devises, le récent délestage du dollar canadien a amélioré sa valorisation par rapport au dollar américain, les prix élevés du pétrole offrant une justification supplémentaire. Nous continuons également de privilégier le yen japonais, qui demeure la monnaie la plus sous-évaluée du G7.
Les placements dans les fonds communs peuvent donner lieu à des commissions ainsi qu’à des frais. Veuillez lire le prospectus et consulter un conseiller ou une conseillère IG avant d’investir. Le taux de rendement indiqué représente le rendement composé annuel total au 30 septembre 2026, y compris les variations de la valeur et le réinvestissement de tous les dividendes ou distributions. Il ne tient pas compte des frais d’acquisition, de rachat, de distribution ou facultatifs ni des impôts sur le revenu payables par tout(e) porteur ou porteuse de titres et qui auraient réduit le rendement. Les fonds communs ne sont pas des placements garantis, leur valeur varie fréquemment et leur rendement antérieur peut ne pas se reproduire. Les fonds communs, produits et services de placement sont offerts par la Division des fonds communs de placement d’IG Gestion de patrimoine Inc. (au Québec, cabinet en planification financière). D’autres produits de placement et des services de courtage sont offerts par le Courtier en placement, IG Gestion de patrimoine Inc. (au Québec, cabinet en planification financière), membre du Fonds canadien de protection des investisseurs.
Le présent commentaire pourrait renfermer des renseignements prospectifs qui décrivent nos attentes actuelles ou nos prédictions pour l’avenir ou celles de tiers. Les renseignements prospectifs sont de par leur nature assujettis, entre autres, à des risques, incertitudes et hypothèses pouvant donner lieu à des écarts significatifs entre les résultats réels et ceux exprimés dans les présentes. Ces risques, incertitudes et hypothèses comprennent, mais sans s’y limiter, les conditions générales économiques, politiques et des marchés, les taux d’intérêt et de change, la volatilité des marchés boursiers et financiers, la concurrence commerciale, les changements technologiques, les changements sur le plan de la réglementation gouvernementale, les changements au chapitre des lois fiscales, les poursuites judiciaires ou réglementaires inattendues ou les catastrophes. Veuillez soigneusement prendre en compte ces facteurs et d’autres facteurs et ne pas accorder une confiance exagérée aux renseignements prospectifs. Tout renseignement prospectif contenu aux présentes n’est valable qu’au 30 septembre 2026. Il ne faut pas s’attendre à ce que ces renseignements soient mis à jour, complétés ou révisés par suite de nouveaux renseignements, de circonstances changeantes, d’événements futurs ou pour d’autres raisons.
Le présent commentaire est publié par IG Gestion de patrimoine. Il reflète les vues de nos gestionnaires de portefeuille et est offert à titre d’information générale seulement. Il ne vise pas à prodiguer des conseils de placement ni à faire la promotion d’un placement donné. Il se peut qu’IG Gestion de patrimoine ou ses fonds de placement, ou encore les portefeuilles gérés par nos conseillers externes, détiennent certains des titres mentionnés dans ce texte. Aucun effort n’a été ménagé pour assurer l’exactitude de l’information contenue dans ce commentaire à la date de publication. Toutefois, IG Gestion de patrimoine ne garantit ni l’exactitude, ni l’exhaustivité de cette information et décline toute responsabilité relativement à toute perte découlant de cette information.
Les marques de commerce, y compris IG Gestion de patrimoine et IG Gestion privée de patrimoine, sont la propriété de la Société financière IGM Inc. et sont utilisées sous licence par ses filiales.
©IGWM Inc. 2026