Portefeuille fondamental IG – Mondial Revenu (série F)

Commentaires sur les portefeuilles
T3 2026

À retenir

① Le portefeuille a reculé au cours du trimestre, principalement en raison de la hausse des taux obligataires, qui a pesé sur les placements en titres à revenu fixe mondiaux et canadiens.

② Le Fonds d’obligations mondiales Mackenzie – IG Mandat privé est la position qui a le plus nui au rendement, la hausse des taux ayant pesé sur le rendement.

③ Les obligations gouvernementales canadiennes ont nui au rendement, la hausse des taux ayant pesé sur les placements sensibles à la duration, tandis que les placements dans l’immobilier et les obligations de prêts collatéralisés notés AAA ont eu une incidence positive.

Rendement du portefeuille : T3 2026

Rendement total1 MOIS3 MOISDDA1 AN3 ANS5 ANS10 ANSDepuis la création (16 juill. 2014)

Portefeuille fondamental IG – Mondial Revenu
(série F)

-1,45

-2,63

-1,76

-1,45

3,44

0,63

1,52

2,44

Quartile

2

2

2

2

3

2

2


Aperçu du portefeuille

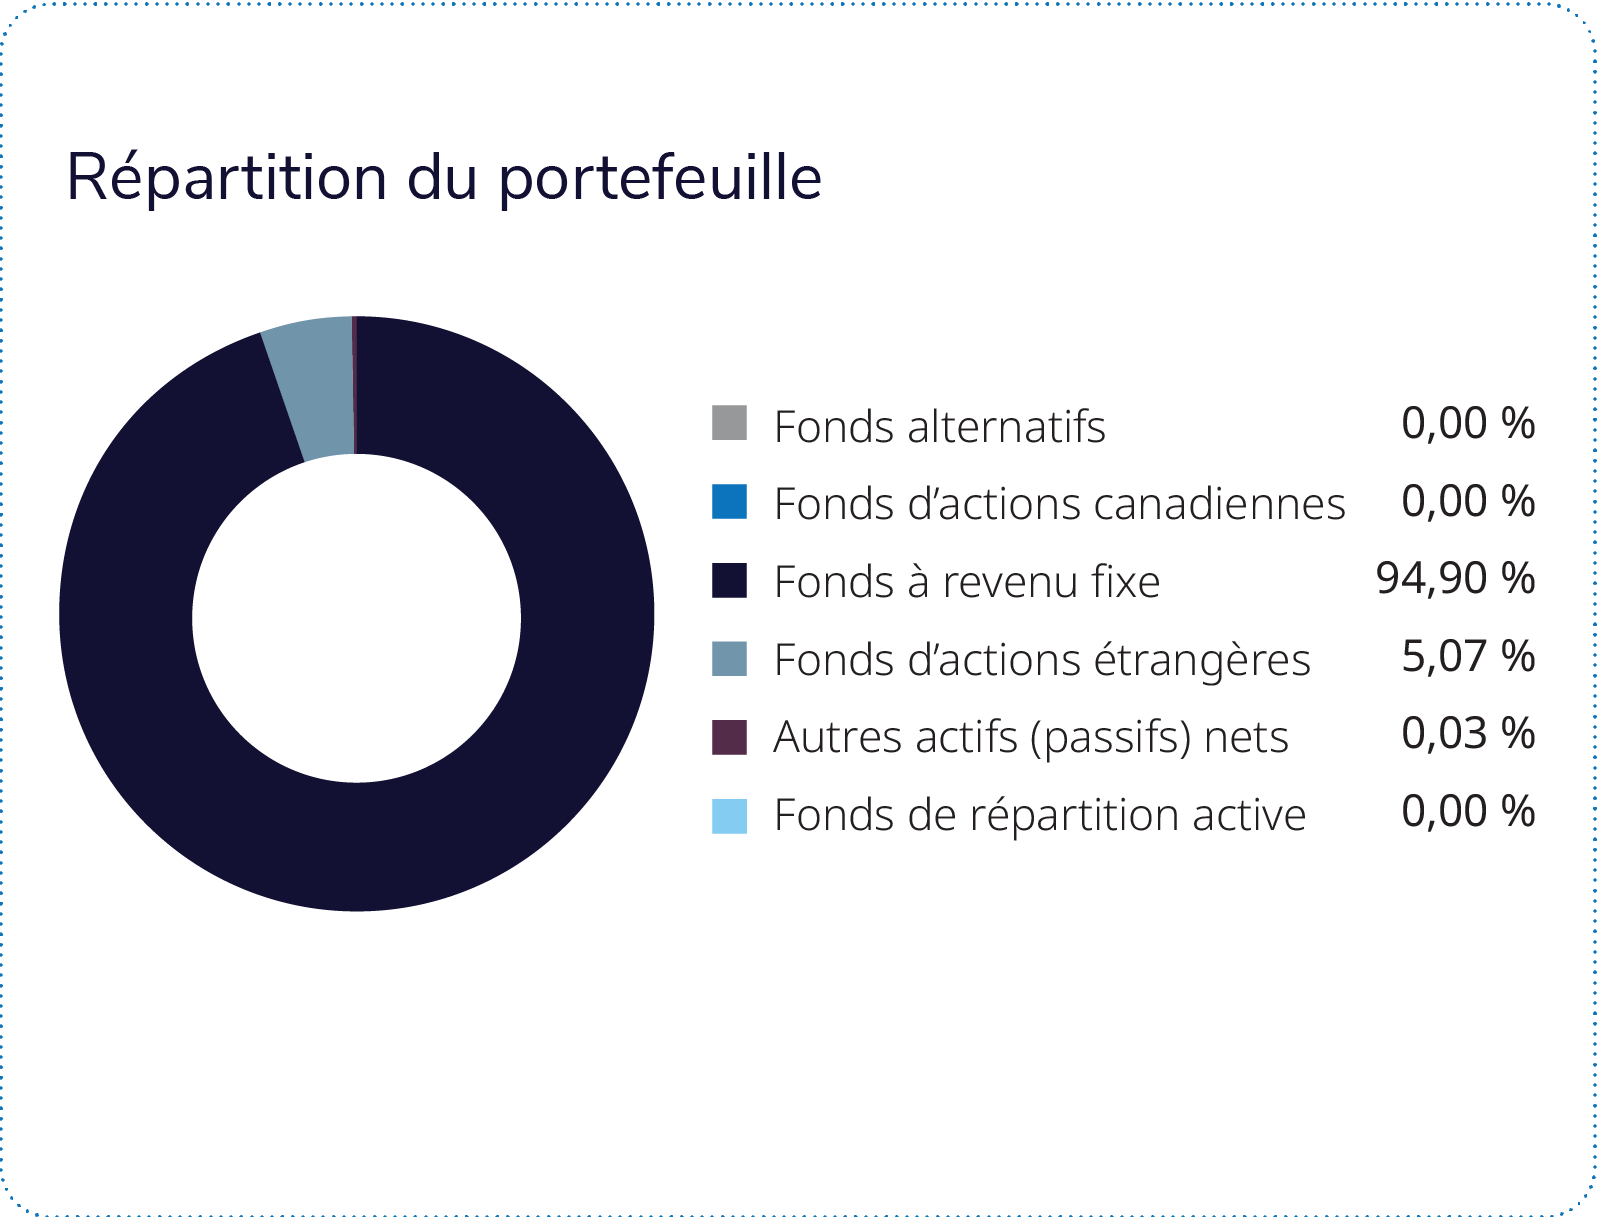
Les marchés de titres à revenu fixe ont enregistré un repli au troisième trimestre de 2026, du fait de l’inflation persistante, de la hausse des prix de l’énergie et de l’évolution des prévisions en matière de politique monétaire, ce qui a poussé les taux des obligations gouvernementales à la hausse. Aux États-Unis, la résilience de l’activité économique et l’inflation élevée ont incité la Réserve fédérale à relever son taux directeur de 25 points de base en septembre, dans une fourchette de 3,75 % à 4 %. Les taux des titres du Trésor ont augmenté sur l’ensemble de la courbe des taux, ce qui a pesé sur les prix des obligations, en particulier les titres à duration plus longue.

Les titres à revenu fixe canadiens ont également été sous pression, même si la Banque du Canada a maintenu son taux directeur à 2,25 %. Les inquiétudes entourant l’inflation, l’incertitude commerciale et la hausse des taux obligataires mondiaux ont contribué à la hausse des taux des obligations du gouvernement du Canada. Les obligations à duration longue ont enregistré des baisses plus importantes, tandis que les titres à échéance plus courte ont fait preuve d’une résilience relativement supérieure. Les obligations canadiennes de première qualité ont reculé, les titres d’État étant particulièrement sensibles à la hausse des taux.

Les marchés du crédit ont généralement mieux résisté que les obligations gouvernementales, bien que le rendement ait varié selon les segments de qualité. Les titres de créance de sociétés de première qualité ont bénéficié d’une relative stabilité des écarts et de la demande continue des investisseurs, tandis que les titres moins bien notés ont subi une pression accrue, en raison de l’augmentation des coûts de financement. Les obligations à rendement élevé se sont avérées plus résilientes que les obligations gouvernementales à duration longue, soutenues par une hausse du coupon et une moindre sensibilité aux taux d’intérêt. Dans l’ensemble, la duration a été un facteur déterminant du rendement des titres à revenu fixe, la hausse des taux ayant été supérieure au revenu pour de nombreuses positions sur obligations gouvernementales.

Au cours du troisième trimestre, le Fonds en gestion commune d’obligations canadiennes Mackenzie – IG a accru ses placements en obligations gouvernementales, en particulier des titres fédéraux, tandis que le Fonds d’obligations de sociétés nord-américaines Mackenzie a augmenté sa pondération des obligations de sociétés. Le Fonds d’obligations mondiales Mackenzie – IG Mandat privé a conservé un positionnement substantiel, bien que légèrement réduit pendant le trimestre, dans les obligations souveraines. Globalement, les changements de positionnement ont reflété les approches différentes des fonds sous-jacents à l’égard des obligations gouvernementales et des obligations de sociétés.

La composante de titres à revenu fixe a pesé sur le rendement du Portefeuille au cours de la période. Celui-ci a été tiré vers le bas par le Fonds d’obligations mondiales Mackenzie – IG Mandat privé, et dans une moindre mesure par le FNB de revenu fixe mondial de base plus Mackenzie. Les titres de créance canadiens et les placements obligataires stratégiques ont aussi accentué la contre-performance. Le Fonds de biens immobiliers IG Mackenzie (série) et le FNB d’obligations de prêts collatéralisés AAA Mackenzie sont les seuls placements à avoir contribué au rendement.

D’autres placements de base, comme le FNB de revenu fixe canadien stratégique Mackenzie, le Fonds d’obligations de sociétés canadiennes Mackenzie – IG Mandat privé, le Fonds en gestion commune d’obligations canadiennes Mackenzie – IG et le Fonds d’obligations de sociétés nord-américaines Mackenzie, ont également nui au rendement.

Revue des marchés : La croissance des bénéfices a eu un effet très positif sur les actions

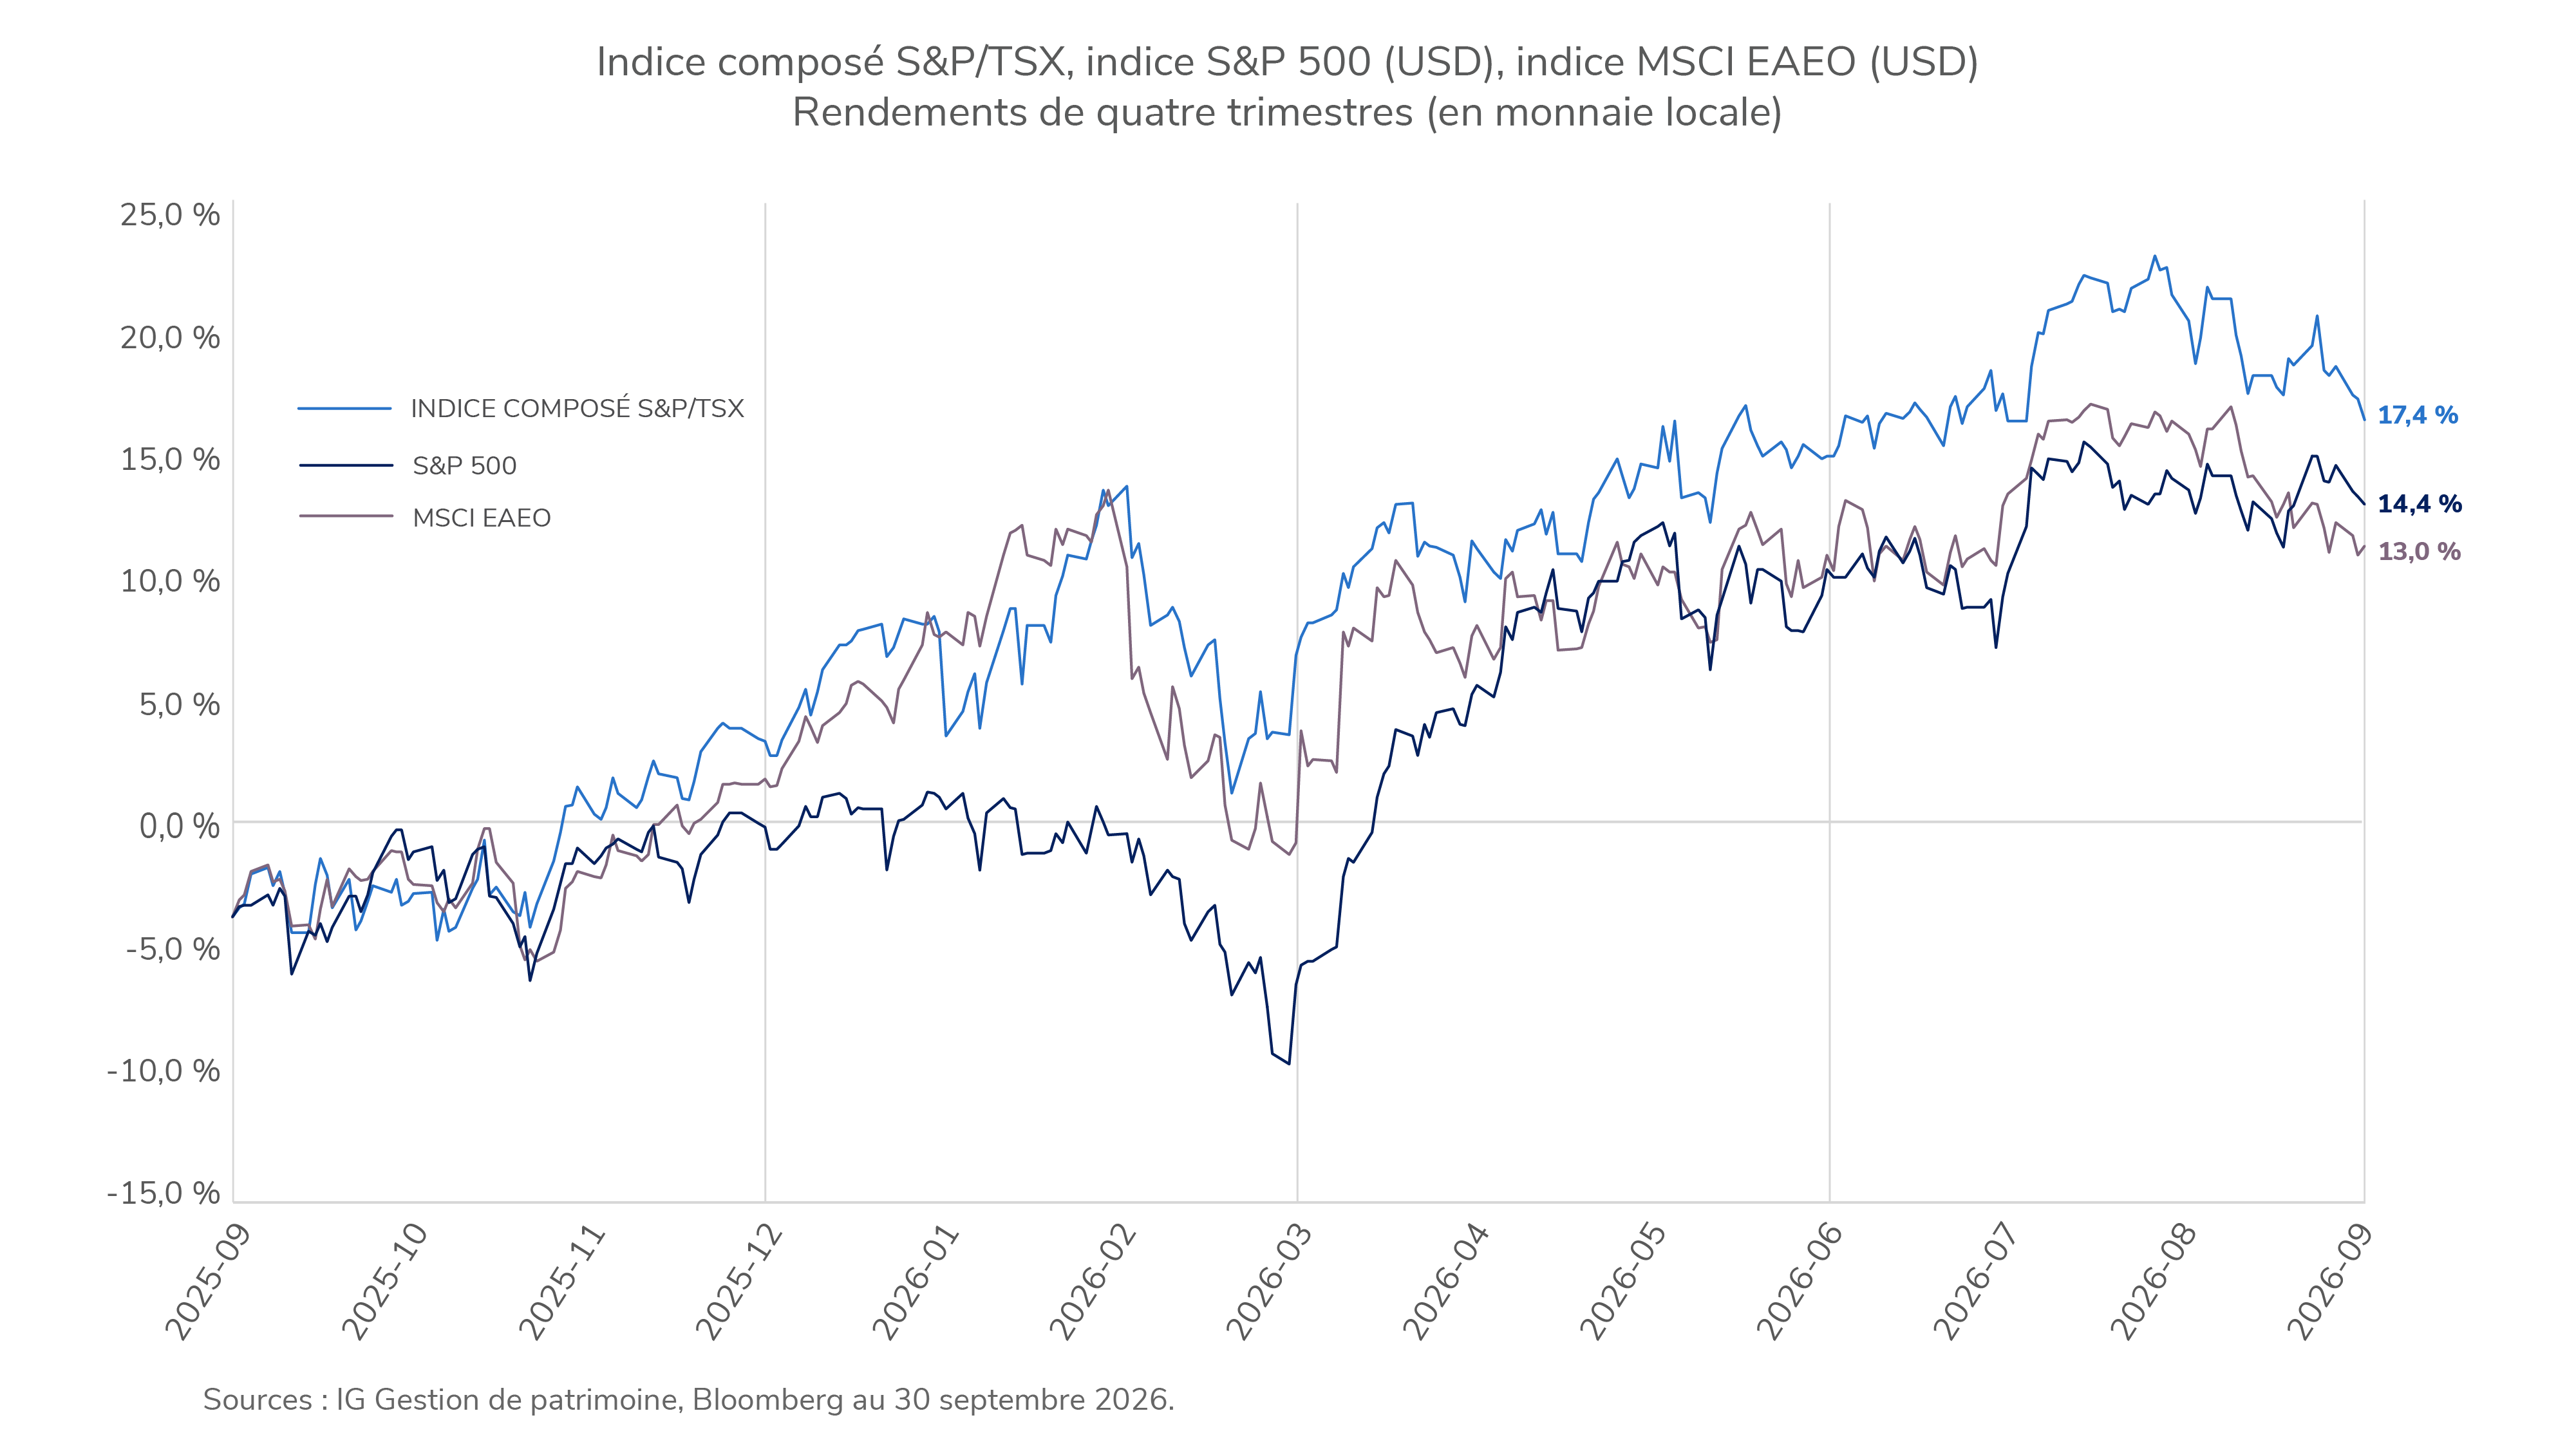
Le troisième trimestre a montré que le cycle économique actuel profite toujours d’un bon soutien, mais que les risques ont changé. La croissance s’est maintenue, les bénéfices se sont améliorés et les investissements des sociétés sont restés solides, mais la hausse des prix du pétrole, l’inflation persistante et l’augmentation des taux à long terme ont rendu la trajectoire plus incertaine. Les actions ont progressé grâce au soutien fondamental des bénéfices, même si les taux plus élevés limitent le potentiel de nouveaux gains.

Les actions canadiennes ont profité des gains dans les secteurs des ressources et de la finance. La hausse des prix du pétrole a soutenu l’énergie, et les sociétés de métaux précieux ont été parmi les plus performantes. Les bénéfices des banques ont tiré parti de l’activité sur les marchés financiers, des revenus des activités de négociation et des coûts modérés du crédit. Les actions américaines ont également progressé, portées par des bénéfices solides et les investissements continus dans la technologie. L’augmentation des taux obligataires a pesé sur les secteurs plus sensibles aux taux d’intérêt.

Les marchés internationaux ont essentiellement fait belle figure, certaines régions de l’Asie bénéficiant de la demande continue dans l’ensemble de la chaîne d’approvisionnement des technologies de l’IA. Les titres à revenu fixe ont subi une pression accrue, car la hausse des taux des obligations gouvernementales a dépassé les taux de coupon, tandis que les titres non gouvernementaux sont demeurés relativement résilients. Dans l’ensemble des marchés, l’opposition entre la vigueur des bénéfices et l’inflation et les taux d’intérêt plus élevés est devenue le principal facteur de tension.

Revue des marchés :  La croissance des bénéfices a eu un effet très positif sur les actions

Perspectives : Les taux élevés favorisent les titres de créance et la valeur relative par rapport à la duration

Jusqu’à présent, 2026 a été marquée par une forte hausse des taux obligataires dans les marchés développés, à commencer par les États-Unis. Les perspectives pour le quatrième trimestre dépendent de l’évolution des moteurs de cette hausse. Trois facteurs principaux nous semblent se dégager : la persistance de la forte inflation, entretenue par les coûts élevés de l’énergie, les inquiétudes à l’égard de la dette et du déficit et la poursuite des énormes émissions de titres de sociétés, alimentée par les entreprises à très grande échelle et l’expansion de l’IA.

Parmi ces facteurs, seule une inversion des prix de l’énergie semble réaliste. La montée en puissance de l’IA est une question de survie pour les entreprises à très grande échelle, et il est peu probable que la hausse des taux obligataires ait un effet dissuasif pour elles. Dès lors, allonger la duration, même à des niveaux de taux relativement élevés, reste peu attrayant.

Les taux élevés ont rendu les titres de créance de sociétés intéressants du point de vue des rendements globaux, ce qui a maintenu les écarts de taux à un faible niveau, malgré un marché plus fragile. En conséquence, nous privilégions d’autres options pour ajouter du portage, comme des titres de créance de marchés émergents et des occasions de valeur relative, plutôt que la duration pure et simple. Un aspect que nous suivons de près pour le quatrième trimestre est la vitesse à laquelle se creuse l’écart entre les obligations gouvernementales américaines et canadiennes, qui a augmenté de 30 à 35 points de base au troisième trimestre entre les échéances de 10 et 30 ans.

Si vous avez des questions sur votre stratégie de placement,
parlez à votre conseiller ou conseillère IG.