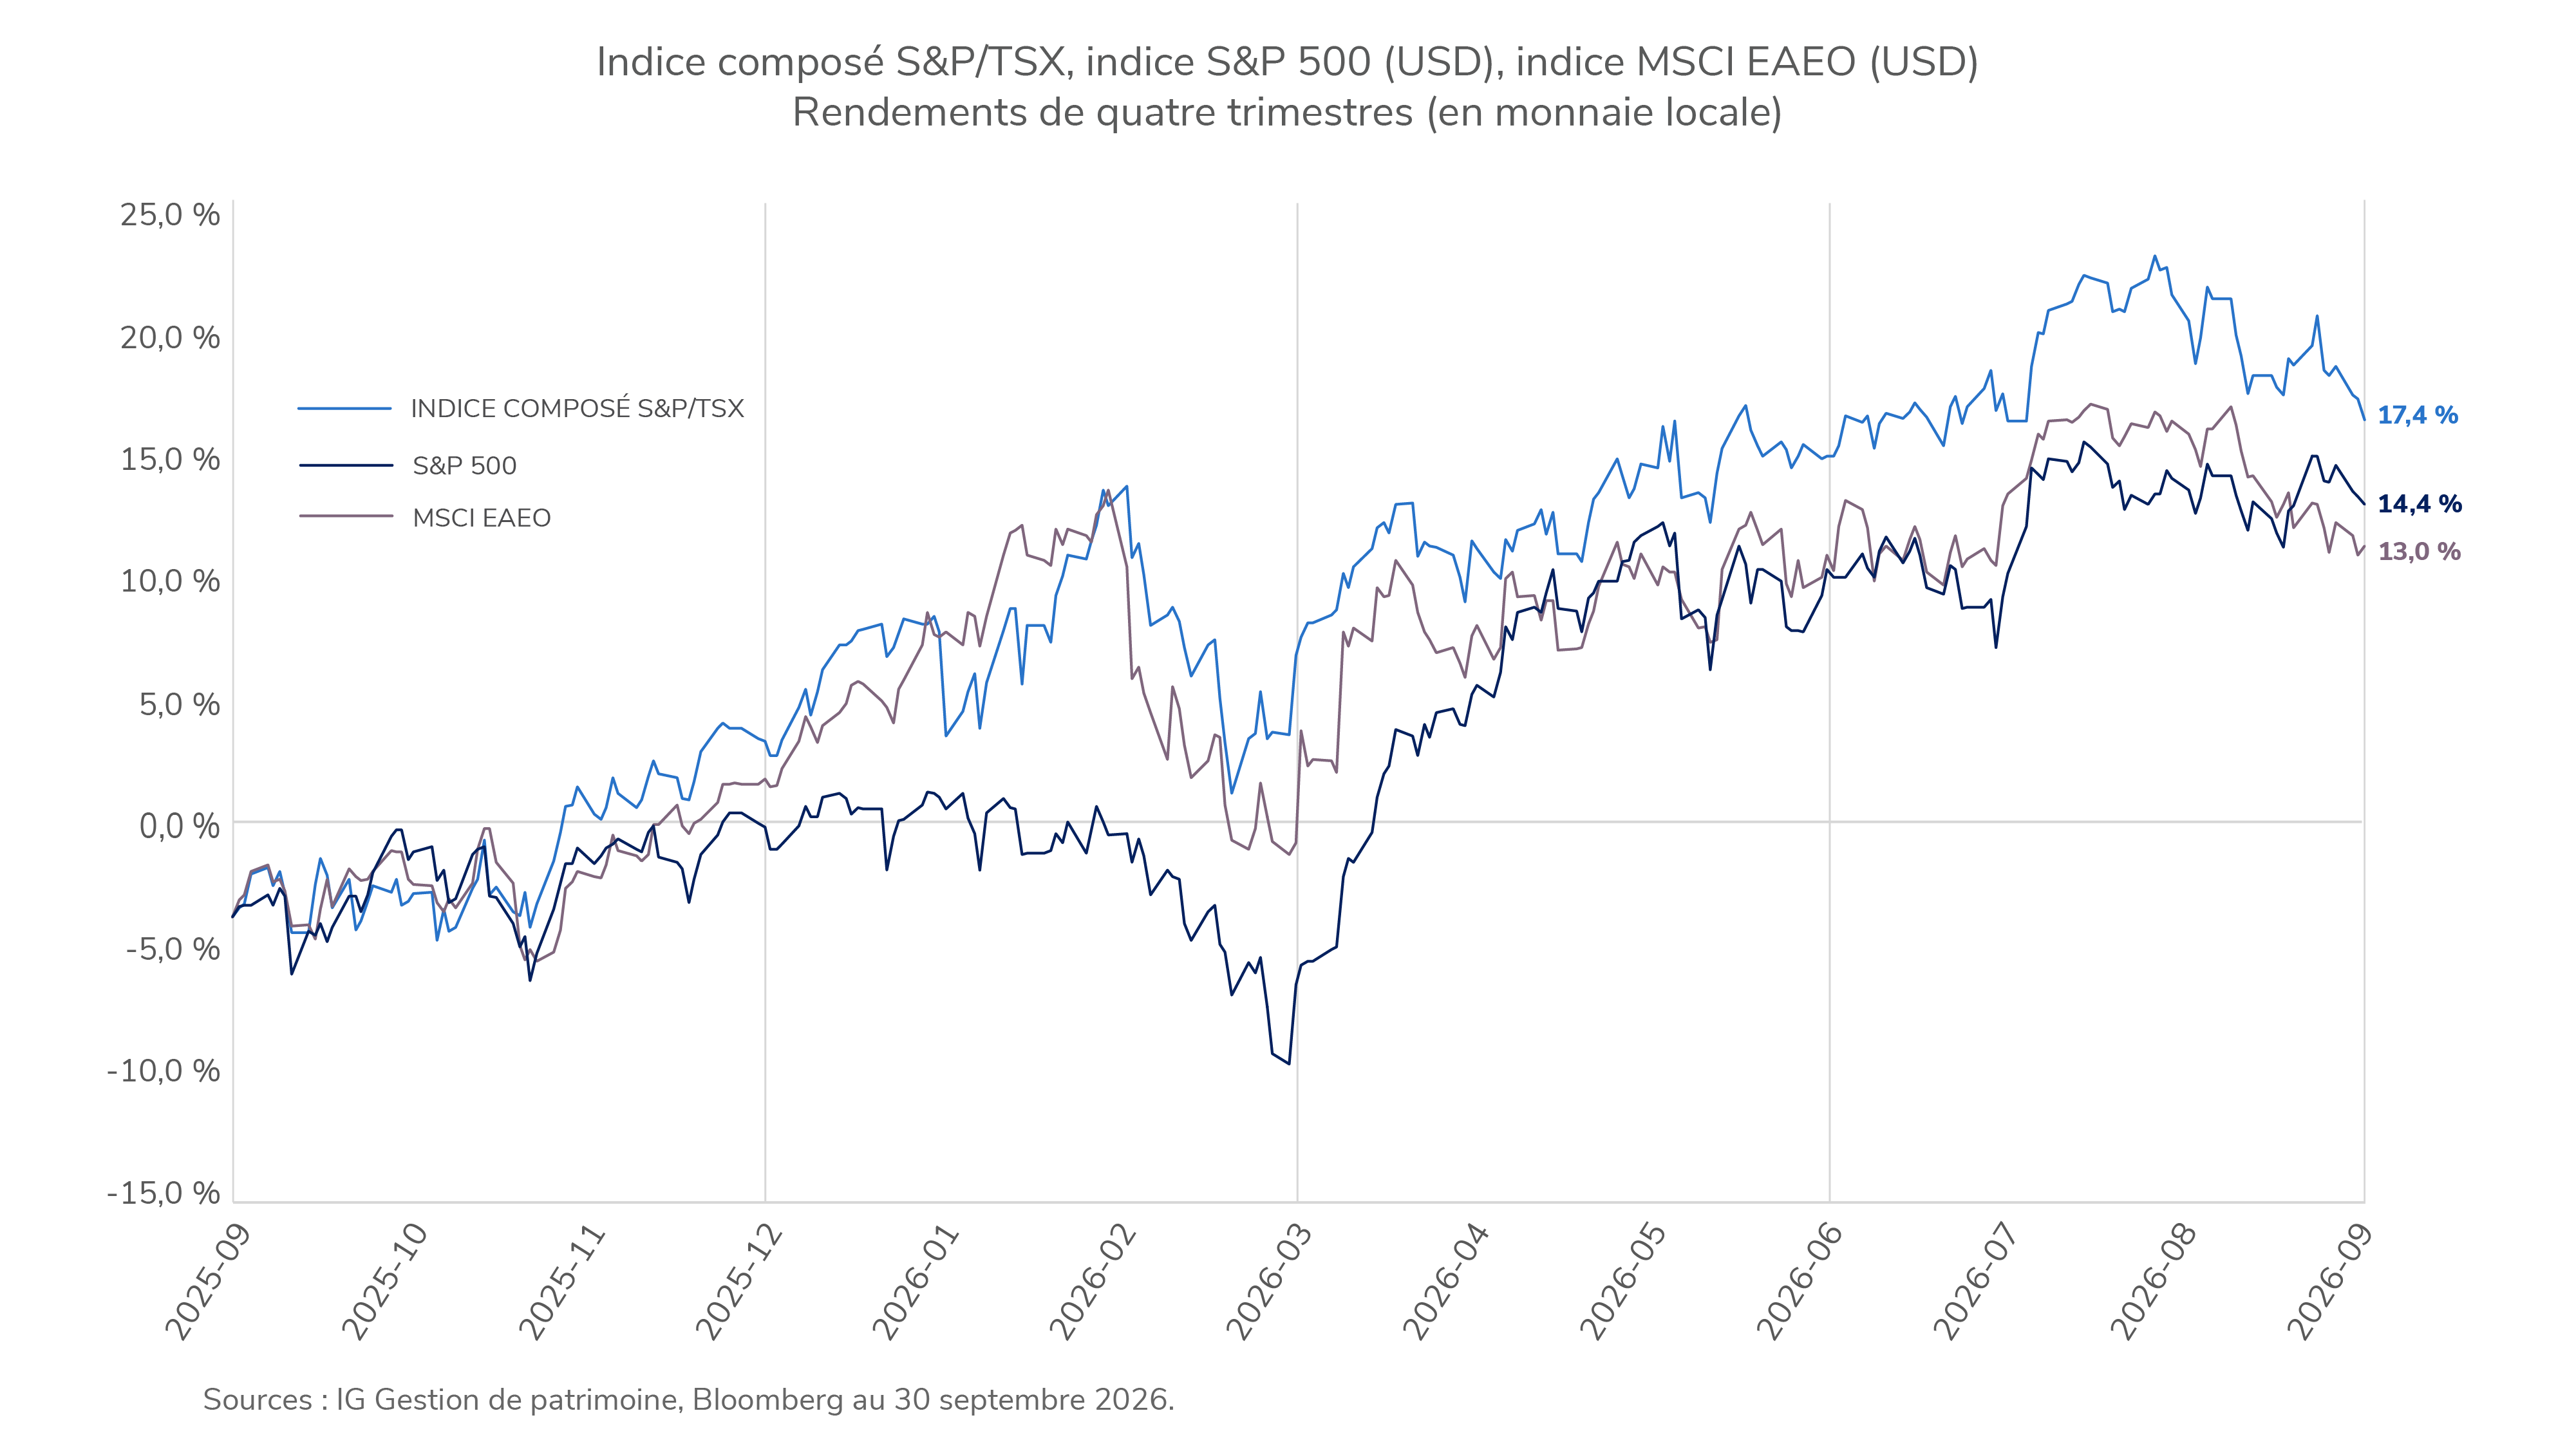
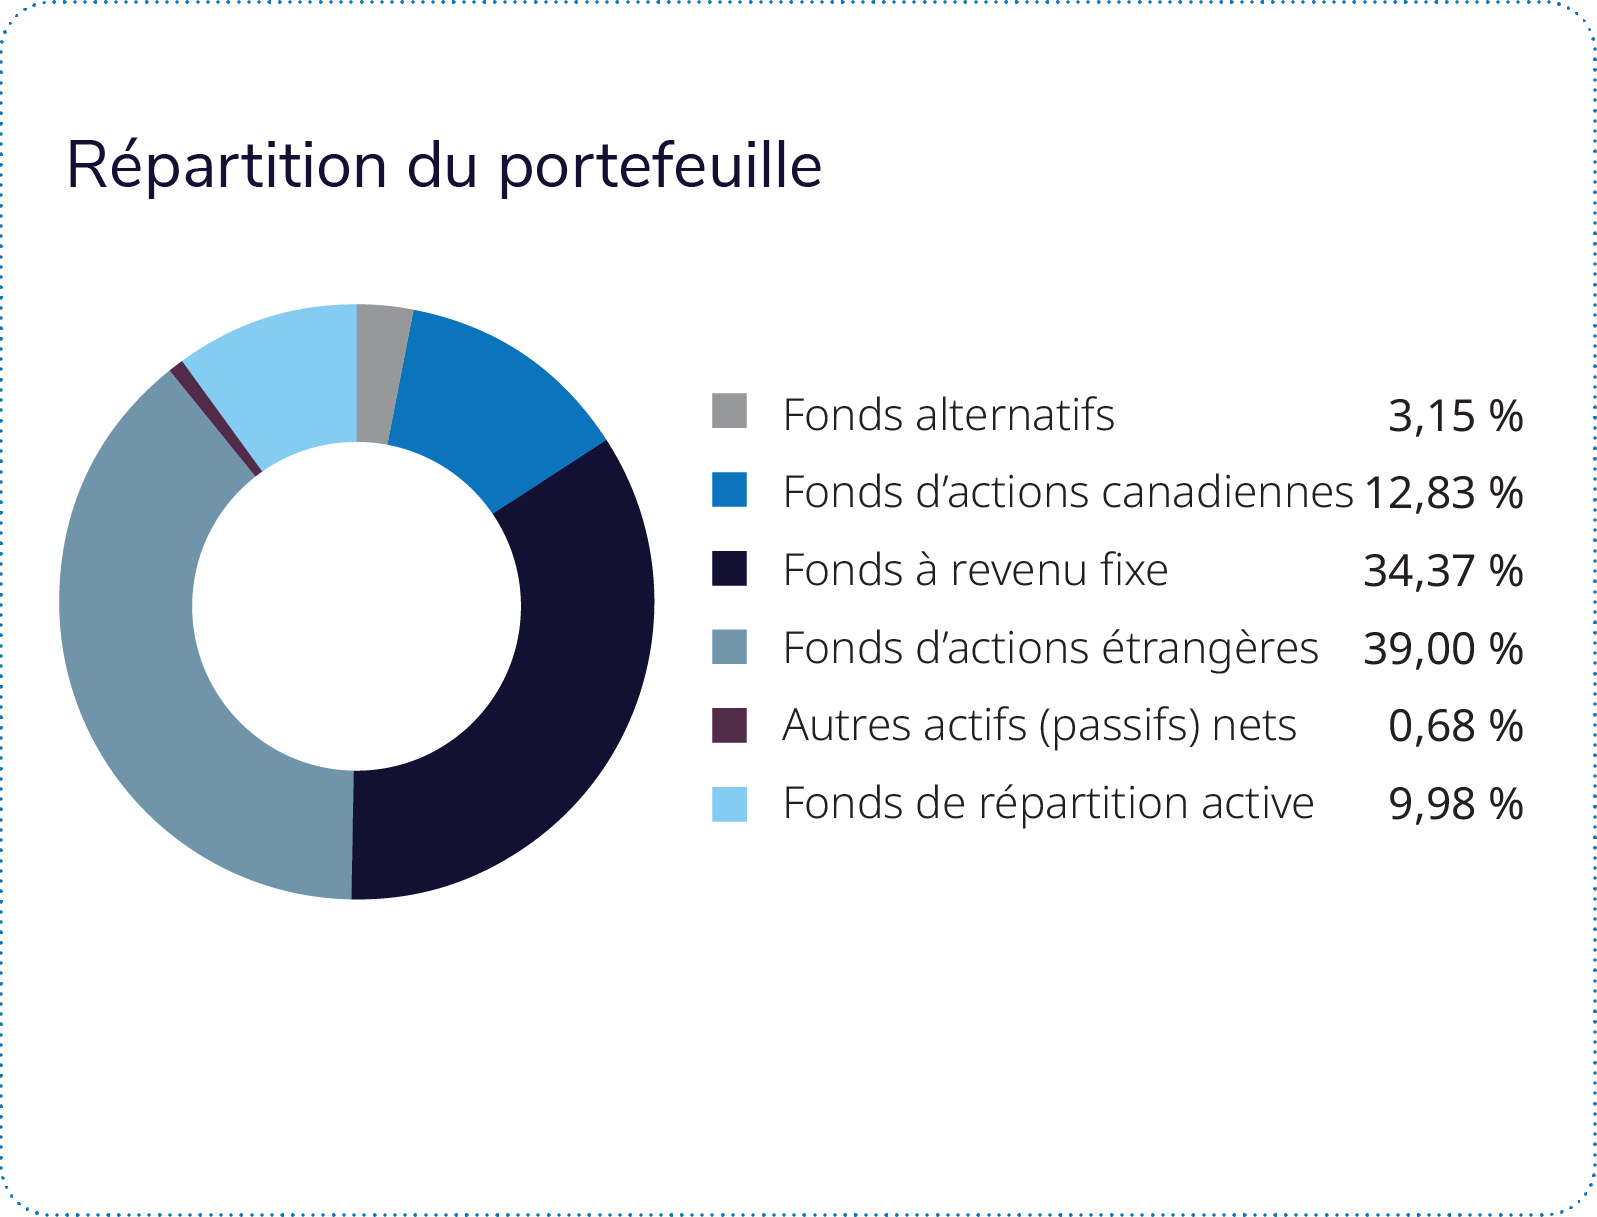
 Le Portefeuille équilibré mondial neutre ProfilMC (série F) a reculé de 0,19 % au cours de la période, mais a enregistré un rendement supérieur à celui de la médiane de son groupe de comparaison Équilibrés mondiaux neutres (-0,73 %). Les marchés boursiers mondiaux ont progressé au cours du trimestre, grâce à la résilience des bénéfices des sociétés et aux investissements continus dans les infrastructures d’intelligence artificielle. La progression du marché n’est plus seulement alimentée par un groupe restreint de sociétés technologiques. Les prix élevés de l’énergie ont toutefois contribué à un retour des pressions inflationnistes, tandis que les taux des obligations gouvernementales à long terme ont augmenté au Canada et aux États-Unis. Les gains des placements en actions du portefeuille ont été en bonne partie effacés par la piètre tenue des titres à revenu fixe.
Les positions en actions ont globalement contribué au rendement, bien que les résultats aient varié d’une région à l’autre. Les actions canadiennes ont été les plus profitables, grâce à une sélection judicieuse des titres dans le secteur de l’énergie. Cenovus Energy et Suncor Énergie figurent parmi les titres qui ont le plus alimenté le rendement, car les prix de l’énergie ont augmenté.
Les actions américaines ont également ajouté de la valeur, en particulier les placements axés sur la croissance. Cloudflare, Lam Research, Amazon et Broadcom sont parmi les titres qui ont été les plus avantageux, en raison de l’intérêt continu des investisseurs pour l’intelligence artificielle et les infrastructures connexes. Les actions des marchés développés internationaux ont apporté une contribution plus modeste. Les actions japonaises ont progressé et ont fait monter les marchés développés, alors que les actions européennes ont reculé. Les actions internationales à faible volatilité ont également eu une incidence positive sur le rendement au cours de la période.
Or, ces gains ont été neutralisés en partie par les actions de marchés émergents. Les placements dans les semi-conducteurs, notamment SK Hynix, Samsung Electronics et Taiwan Semiconductor Manufacturing Company, ont pâti du délestage plus large à l’échelle mondiale. Cette faiblesse a entravé la progression des actions canadiennes, américaines et internationales des marchés développés.
Les titres à revenu fixe ont été les principaux freins au rendement, car la hausse des taux des obligations gouvernementales a fait baisser les cours obligataires. Les obligations du gouvernement canadien ont pâti de leur pondération dans les titres à long terme, qui ont tendance à être plus sensibles aux variations des taux d’intérêt. Les obligations mondiales ont également subi des pressions occasionnées par l’augmentation des taux dans les marchés développés.
Compte tenu de la hausse des taux des obligations gouvernementales, la sensibilité aux taux d’intérêt des titres à revenu fixe mondiaux en portefeuille avait été accrue, car les taux plus élevés présentaient une occasion plus attrayante à long terme. Toutefois, les taux ont continué d’augmenter au cours de la période, ce qui a nui aux résultats à court terme. Les placements axés sur le revenu ont également pesé sur le rendement, mais les placements immobiliers ont compensé en partie l’effet négatif.
Les stratégies alternatives ont également contribué au rendement. Les placements axés sur les données macroéconomiques mondiales ont profité de la hausse des prix du pétrole et de la volatilité élevée dans l’ensemble des catégories d’actif, et les stratégies de couverture d’actions ont été rentables. Dans l’ensemble, les gains des actions mondiales et des stratégies alternatives ont contribué à atténuer l’effet de la hausse des taux obligataires, ce qui a permis au portefeuille d’afficher un rendement supérieur à celui de la médiane de son groupe de comparaison.