 Le portefeuille a généré un rendement négatif au cours du trimestre.
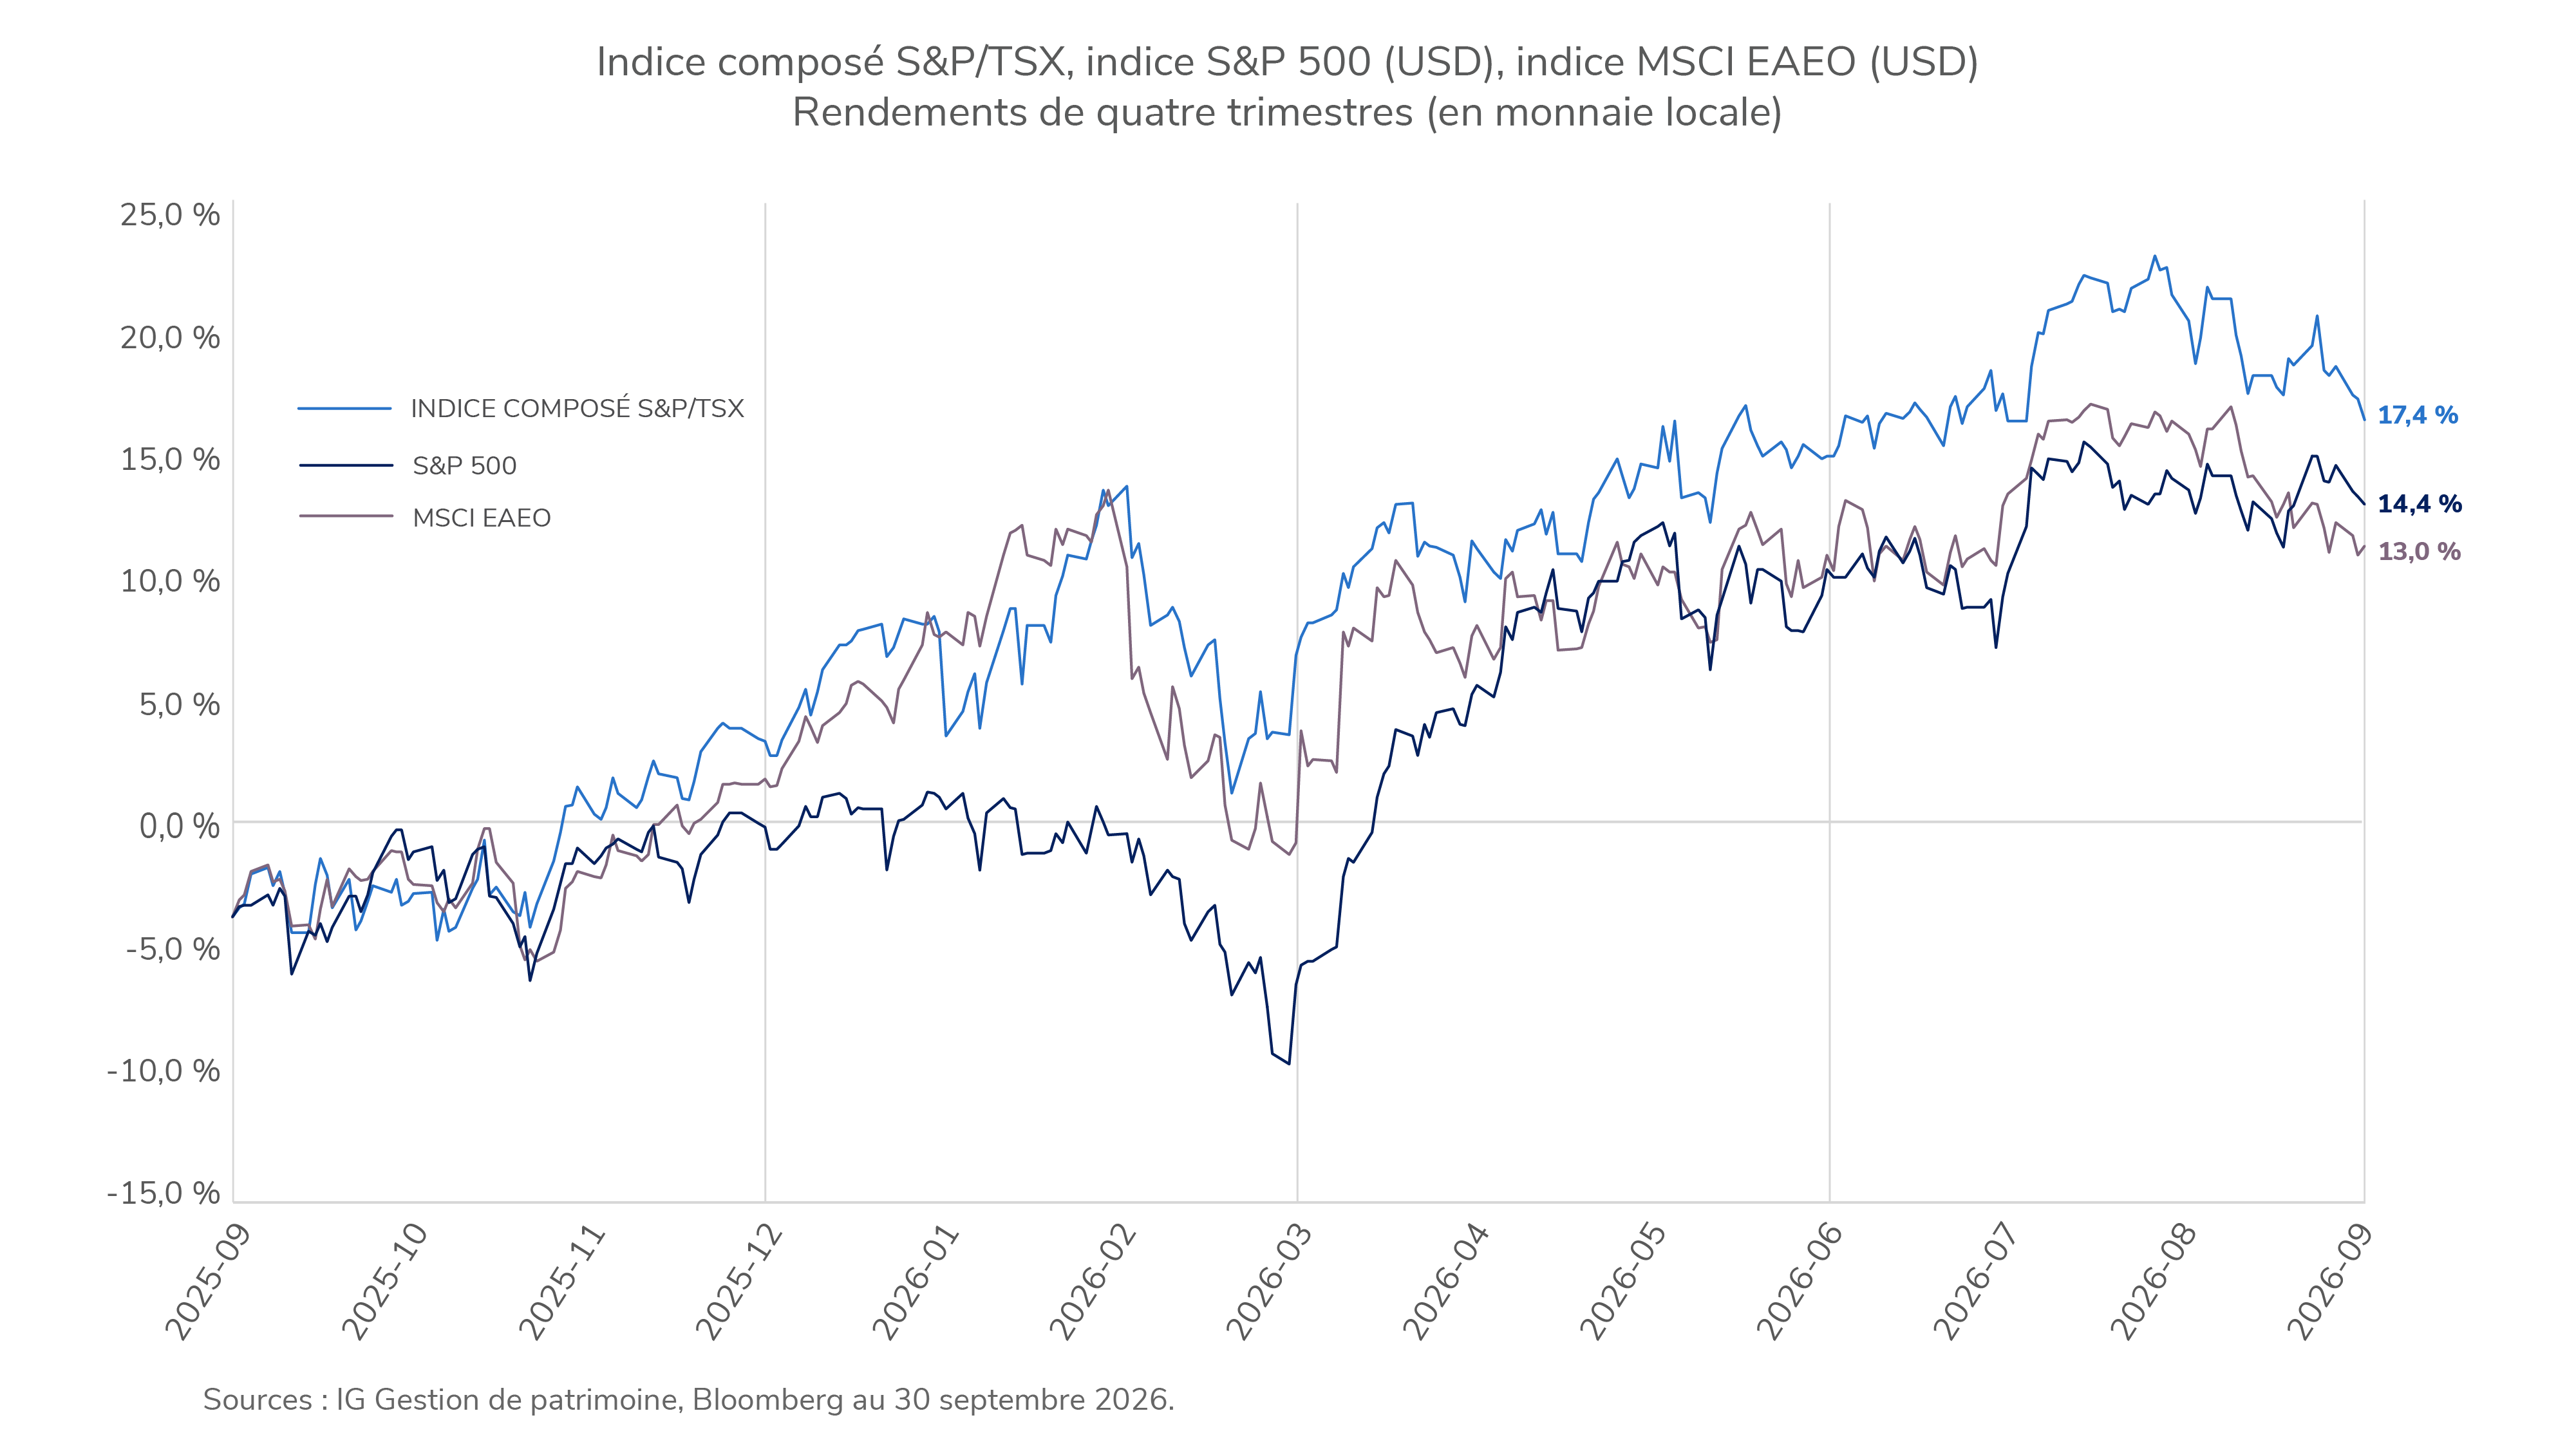
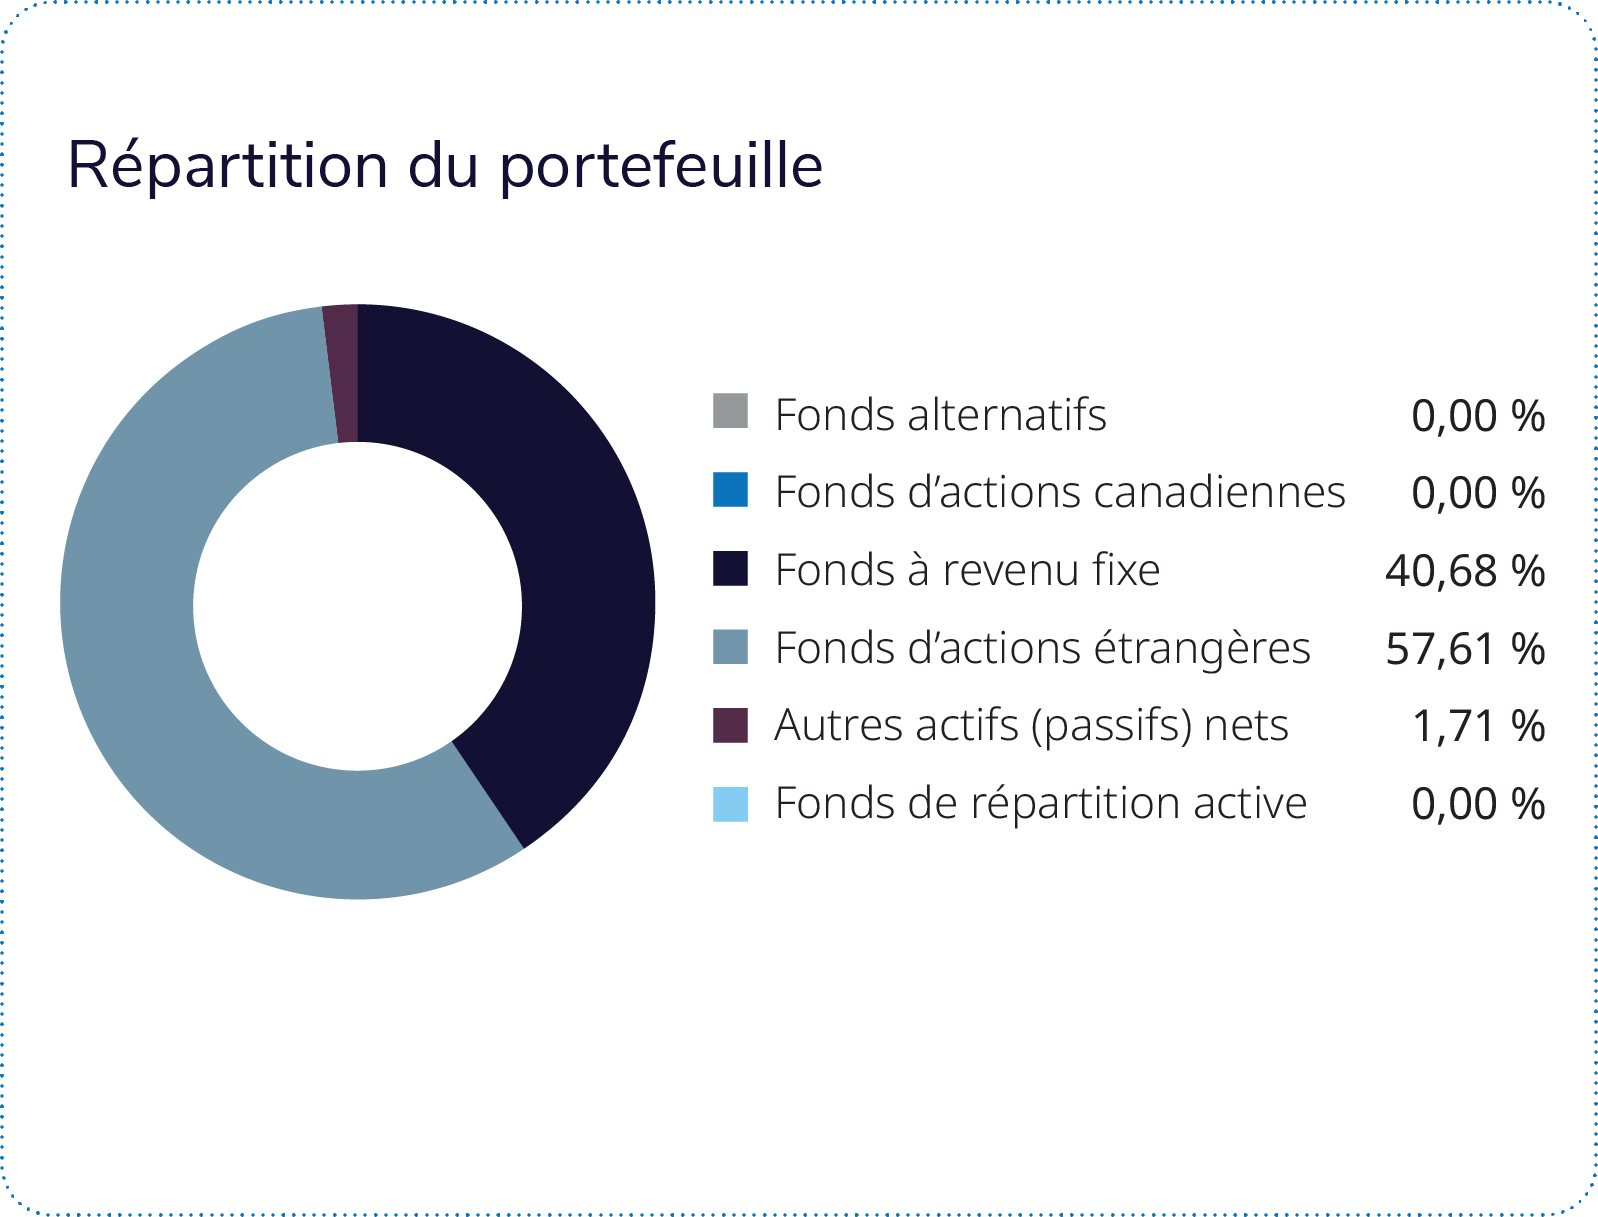
La composante en actions, qui correspond à la pondération d’environ 58 % du Fonds de revenu d’actions mondiales Mackenzie au sein du portefeuille, a le plus contribué au rendement. Le fonds sous-jacent a généré un rendement positif, mais inférieur à celui de son indice de référence mixte. Le secteur de la technologie de l’information est celui qui a le plus contribué au rendement absolu, suivi de l’énergie et de la santé, tandis que la finance et la consommation discrétionnaire ont été défavorables. À l’échelle régionale, ce sont les actions américaines qui ont le plus contribué au rendement, les placements canadiens l’ayant plutôt freiné. La solide performance relative de l’industrie a partiellement compensé la sélection défavorable dans la finance et l’énergie. Les secteurs qui versent des dividendes ont produit des résultats mitigés, l’énergie soutenant le rendement absolu pendant que la finance le tirait vers le bas.
Le Fonds de revenu d’actions mondiales Mackenzie utilise par ailleurs une stratégie d’options sur actions pour préserver le capital en période de forte tension sur les marchés boursiers. Bien que la stratégie puisse nuire lorsque les marchés boursiers progressent et offrir une protection lorsque les marchés reculent, les positions sur options ont apporté une contribution nette positive ce trimestre, les gains sur les options d’achat vendues ayant plus que compensé les pertes sur les options de vente de protection.
Le Fonds d’obligations souveraines Mackenzie, qui représente environ 8 % du portefeuille, a généré un rendement négatif, mais a surpassé son indice de référence. Les obligations gouvernementales, en particulier les titres fédéraux canadiens, ont le plus nui au rendement absolu, car les taux ont augmenté. Le positionnement favorable des obligations gouvernementales a soutenu le rendement relatif, qui a été partiellement contrebalancé par l’effet défavorable des contrats à terme et des contrats de change à terme.
Le Fonds de revenu fixe sans contraintes Mackenzie, qui représente environ 18 % du portefeuille, a généré lui aussi un rendement négatif, mais a surpassé son indice de référence. Les obligations gouvernementales et de sociétés ont pesé sur le rendement absolu, les pertes sur les titres gouvernementaux ayant été particulièrement importantes. La surperformance relative s’explique par le positionnement des taux d’intérêt, l’attribution des obligations de sociétés et l’exposition aux prêts bancaires, tandis que les contrats de change à terme ont nui au rendement.
Le Fonds canadien d’obligations Mackenzie, qui représente environ 13 % du portefeuille, a le plus nui au rendement des titres à revenu fixe et a généré un rendement négatif légèrement inférieur à l’indice de référence. Les obligations du gouvernement fédéral et des gouvernements provinciaux ont été à l’origine de la majeure partie des pertes absolues, car les taux ont augmenté. Quant aux obligations de sociétés, elles ont également nui au rendement. Le positionnement des obligations de gouvernements provinciaux a soutenu le rendement relatif, qui a été partiellement contrebalancé par l’attribution plus faible des obligations de sociétés et le positionnement des obligations fédérales.
Le Fonds de lingots d’or Mackenzie, qui représente environ 2 % du portefeuille, a apporté une contribution positive, l’or ayant progressé au cours du trimestre, ce qui a légèrement compensé la faiblesse des titres à revenu fixe.