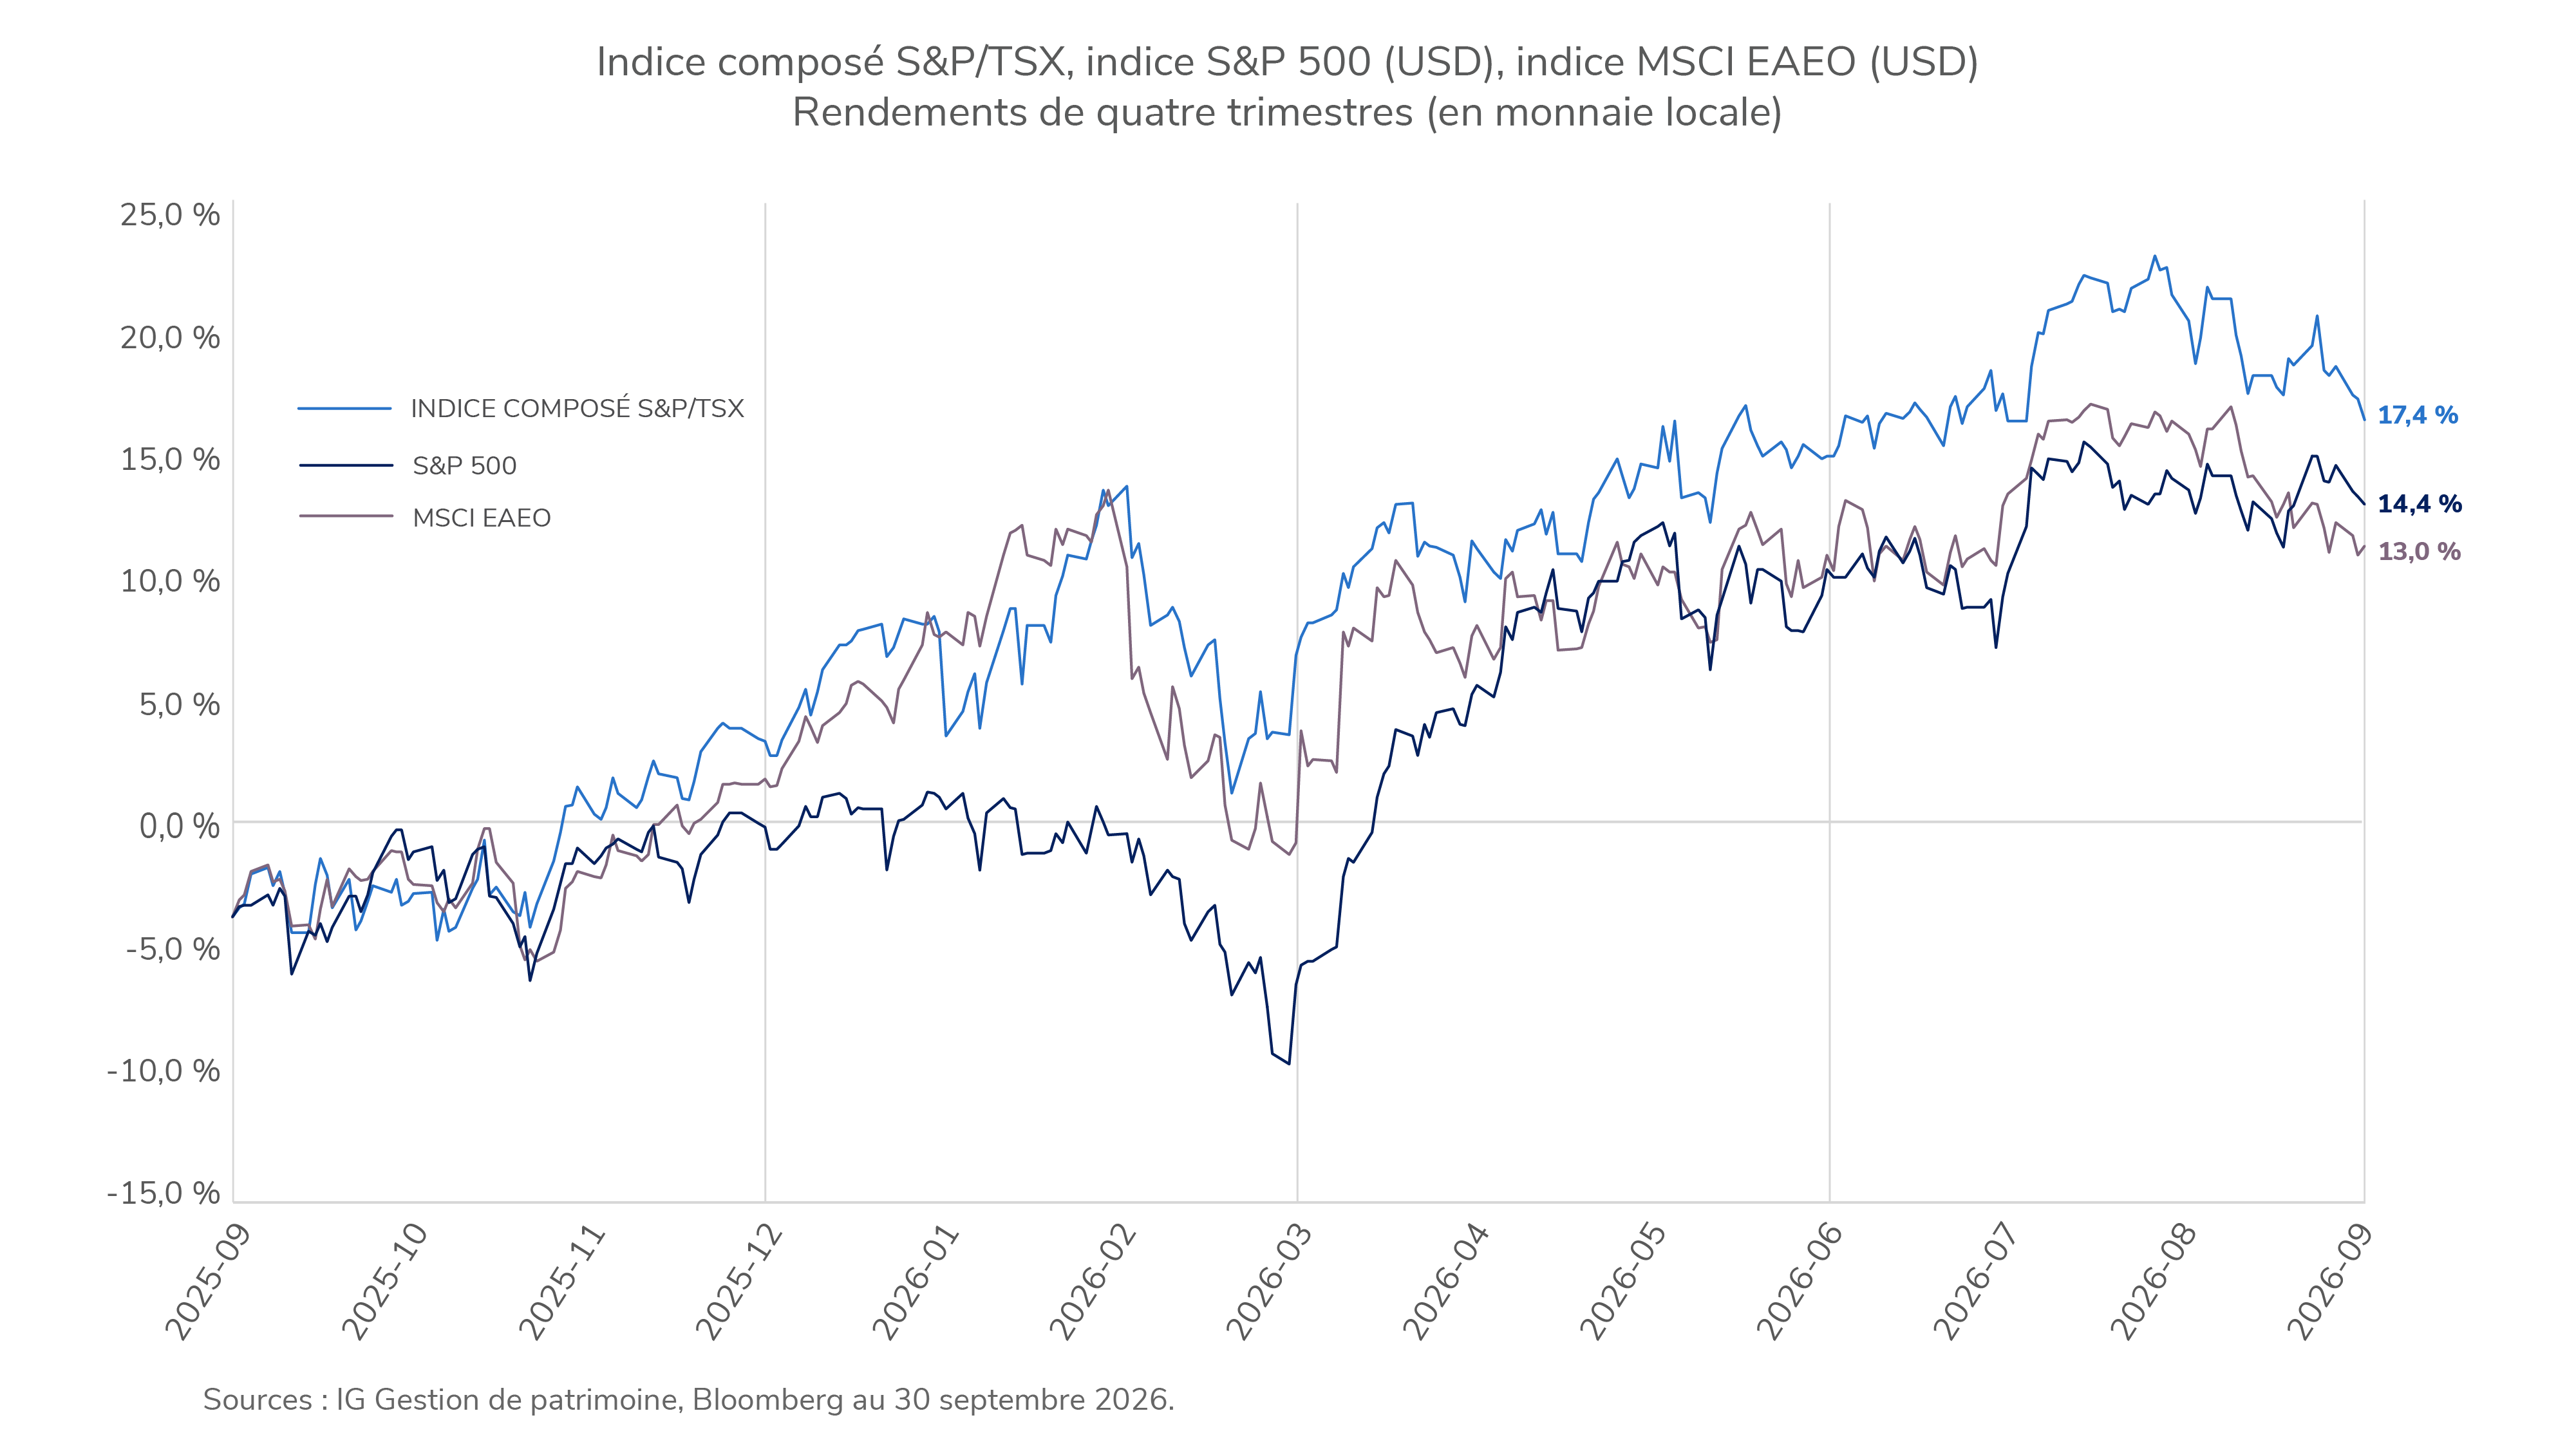
 Les marchés mondiaux ont connu un troisième trimestre volatil, alors que la résilience de l’activité économique et des bénéfices des sociétés faisait concurrence à une inflation persistante et à une incertitude géopolitique. Les dépenses et les investissements aux États-Unis sont restés solides, tandis que l’inflation élevée a incité la Réserve fédérale américaine à relever ses taux de 25 points de base en septembre. Au Canada, l’activité économique a pris du mieux et la Banque du Canada (BdC) a maintenu son taux directeur à 2,25 %.
Les actions ont progressé malgré la hausse des taux, notamment grâce à la résilience des bénéfices qui a soutenu les actions américaines. Les actions canadiennes ont gagné du terrain, propulsées entre autres par le secteur de l’énergie qui a profité de la hausse des prix du pétrole, alors que les résultats ont été mitigés du côté des marchés internationaux. Les rendements ont varié en fonction des styles et des secteurs boursiers, les titres à bêta élevé et cycliques bénéficiant de la vigueur de certaines sociétés.
Les titres à revenu fixe ont subi des pressions, car l’inflation persistante et la hausse des prix de l’énergie ont alimenté la hausse des taux obligataires. Les taux des obligations du Trésor américain et du gouvernement canadien ont augmenté, ce qui a pesé sur les rendements, à commencer par ceux des obligations à long terme. En comparaison, les marchés du crédit se sont montrés plutôt résilients et les titres à revenu fixe à duration plus courte ont été dans l’ensemble moins sensibles à la hausse des taux.
Le Portefeuille de revenu mensuel bonifié ProfilMC – Équilibré canadien neutre (série F) a reculé durant le trimestre, principalement en raison de la faiblesse des titres à revenu fixe. Leur effet négatif a été quelque peu compensé par la contribution des actions canadiennes versant des dividendes et des actions américaines et internationales.
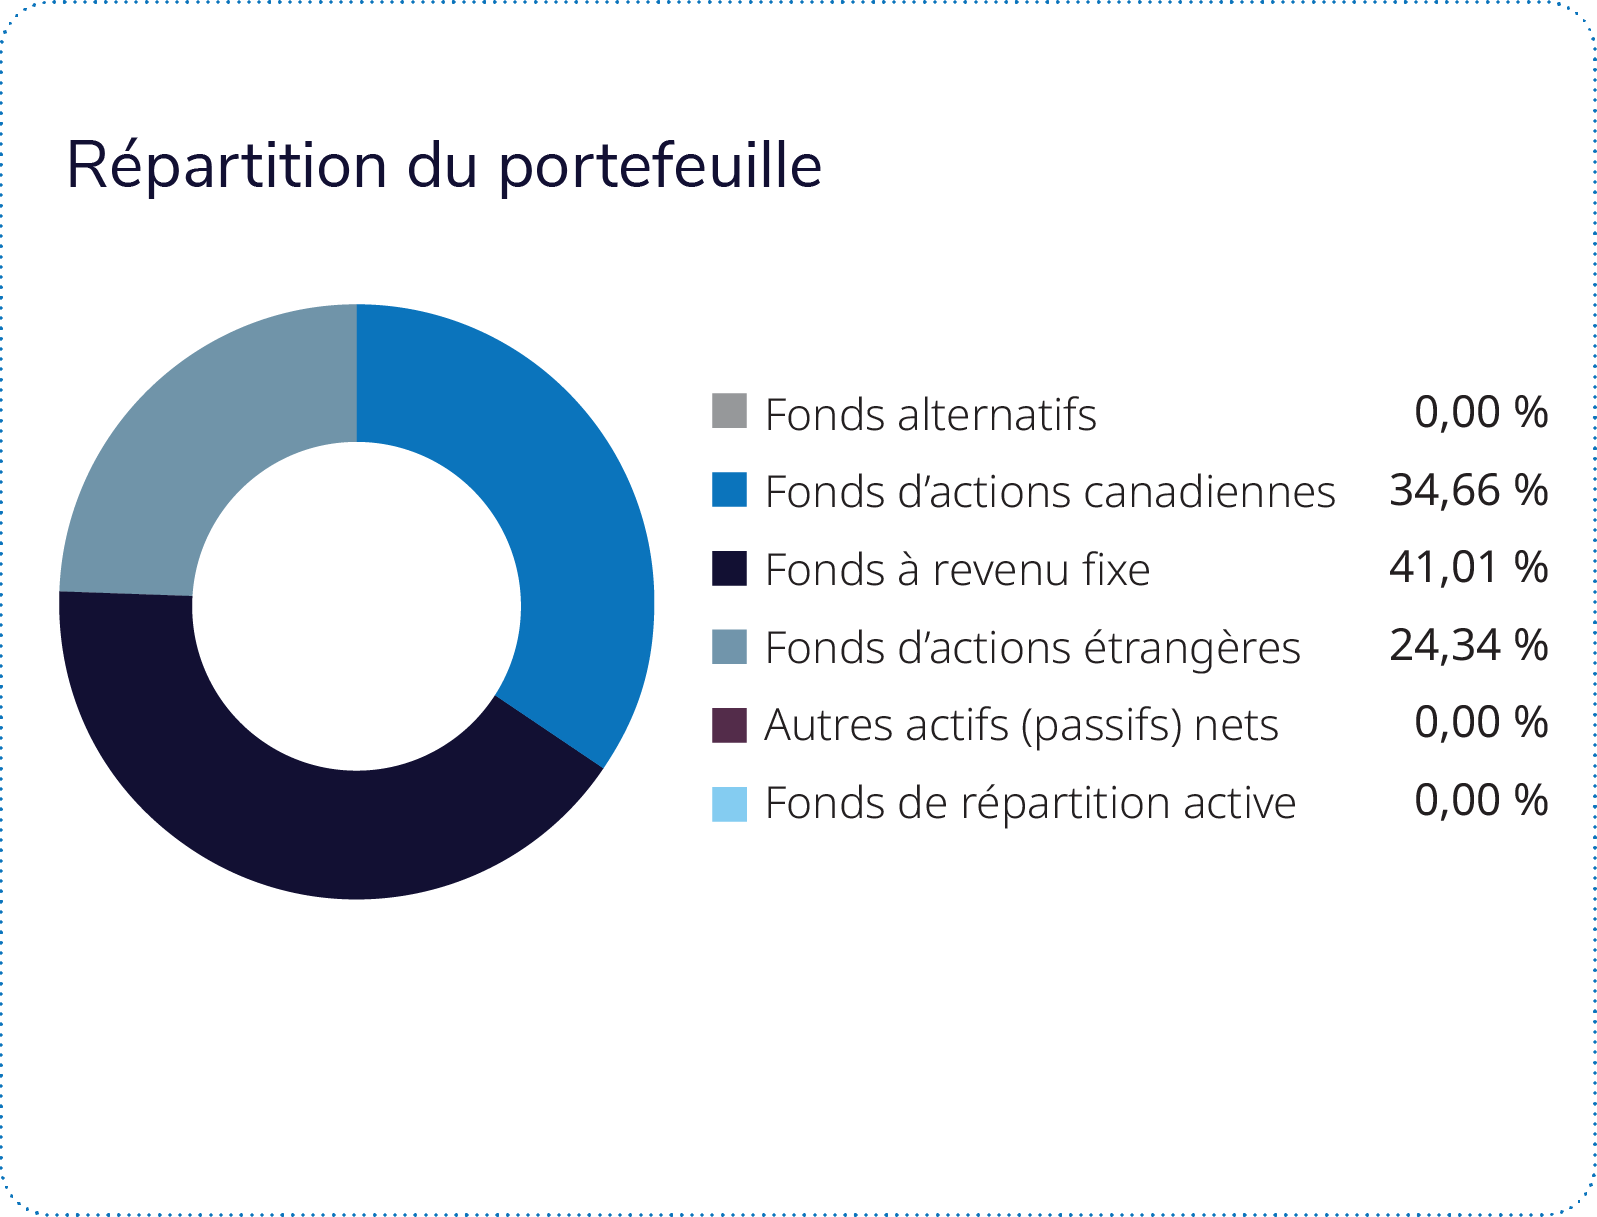
Le Fonds privé d’actions canadiennes de dividendes et de revenu Profil, avec une pondération de 35 %, a été le principal contributeur, mais a accusé du retard sur son indice de référence. Le secteur des matériaux est celui qui a le plus profité au rendement absolu, suivi de ceux de la technologie de l’information et de la santé. La sous-pondération des matériaux et la sélection plus faible des titres dans les secteurs de la technologie de l’information et de l’énergie ont nui au rendement relatif, mais leur effet a été en partie contrebalancé par la sélection judicieuse des titres dans les secteurs de la santé et de la finance.
Le Fonds privé d’actions américaines Profil, avec une pondération de 14 %, a été le deuxième contributeur en importance en plus de surpasser légèrement son indice de référence. Le secteur de la technologie de l’information est celui qui a le plus profité au rendement absolu, suivi de ceux de l’énergie et de la santé. La judicieuse sélection de titres dans les secteurs de l’énergie et de la consommation discrétionnaire a favorisé le rendement relatif, tandis que la sélection dans les secteurs de la finance, de la technologie de l’information et des services aux collectivités a été désavantageuse.
Le Fonds privé d’actions internationales Profil, avec une pondération de 7 %, a eu un effet positif, mais a enregistré un rendement inférieur à celui de son indice de référence. La finance et la consommation discrétionnaire sont au nombre des secteurs qui ont largement contribué au rendement absolu, contrairement à l’énergie qui a été défavorable. La sous-performance relative est attribuable à une sélection de titres plus faible dans les services de communication et la santé, qui a été en partie contrebalancée par un positionnement sectoriel favorable.
Le Fonds privé de marchés émergents Profil, avec une pondération de 3 %, a nui au rendement du portefeuille et a produit un rendement inférieur à celui de son indice de référence. Son rendement négatif et sa sous-performance relative ont été confirmés, bien que les effets sectoriels sous-jacents nécessitent un rapprochement plus approfondi avant d’identifier les principaux facteurs.
Le Fonds en gestion commune d’obligations canadiennes Mackenzie – IG, avec une pondération d’environ 37 %, est celui qui a le plus entravé les résultats. Les obligations des gouvernements fédéral et provinciaux ont pesé sur le rendement absolu, car les taux ont augmenté. Le Fonds a inscrit un rendement légèrement inférieur à celui de son indice de référence, l’attribution des obligations de sociétés et la sélection des titres désavantageuses ayant été en partie contrebalancées par le positionnement favorable des obligations gouvernementales.