Fonds en dollars US IG Mackenzie – Équilibré mondial à revenu fixe (série F)

Commentaires sur les portefeuilles
T3 2026

À retenir

① Le Fonds a généré un rendement négatif, mais supérieur à celui de son indice de référence, la contribution positive des actions ayant partiellement compensé la faiblesse des titres à revenu fixe.

② Les actions mondiales ont contribué au rendement, avec en tête les secteurs de la technologie de l’information et de l’énergie, tandis que la sélection des titres du secteur de la finance a soutenu le rendement relatif.

③ Les deux FNB de revenu fixe ont surpassé leurs indices de référence malgré des rendements absolus négatifs, soutenus par leur positionnement sur la courbe des taux.

Rendement du portefeuille : T3 2026

Rendement total1 MOIS3 MOISDDA1 AN3 ANS5 ANS10 ANSDepuis la création (19 avril 2022)

Fonds en dollars US IG Mackenzie – Équilibré mondial à revenu fixe (série F)

-1,86

-1,59

2,22

3,05

8,95


5,34

Quartile

1

2

1

2

1


Aperçu du portefeuille

Le Fonds en dollars US IG Mackenzie – Équilibré mondial à revenu fixe a généré un rendement négatif au cours du trimestre mais a surpassé son indice de référence.

Les marchés mondiaux ont connu un troisième trimestre volatil, alors que la résilience de l’activité économique et des bénéfices des sociétés faisait concurrence à une inflation persistante et à une incertitude géopolitique. Les dépenses et les investissements aux États-Unis sont restés solides, tandis que l’inflation élevée a incité la Réserve fédérale américaine à relever ses taux de 25 points de base en septembre. Au Canada, l’activité économique a pris du mieux et la Banque du Canada (BdC) a maintenu son taux directeur à 2,25 %.

Les actions ont progressé malgré la hausse des taux, notamment grâce à la résilience des bénéfices qui a soutenu les actions américaines. Les actions canadiennes ont gagné du terrain, propulsées entre autres par le secteur de l’énergie qui a profité de la hausse des prix du pétrole, alors que les résultats ont été mitigés du côté des marchés internationaux. Les rendements ont varié en fonction des styles et des secteurs boursiers, les titres à bêta élevé et cycliques bénéficiant de la vigueur de certaines sociétés.

Les actions à faible volatilité ont tiré de l’arrière par rapport à l’ensemble des marchés aux États-Unis et au Canada, les actions canadiennes à faible volatilité ayant été particulièrement touchées par la faiblesse des secteurs défensifs pendant que le marché favorisait les expositions à des bêta élevés.

Les titres à revenu fixe ont subi des pressions, l’inflation persistante et la hausse des prix de l’énergie ayant contribué à faire grimper les taux obligataires. Les taux des obligations du Trésor américain et du gouvernement canadien ont augmenté, ce qui a pesé sur les rendements, à commencer par ceux des obligations à long terme. En comparaison, les marchés du crédit se sont montrés plutôt résilients et les titres à revenu fixe à duration plus courte ont été dans l’ensemble moins sensibles à la hausse des taux.

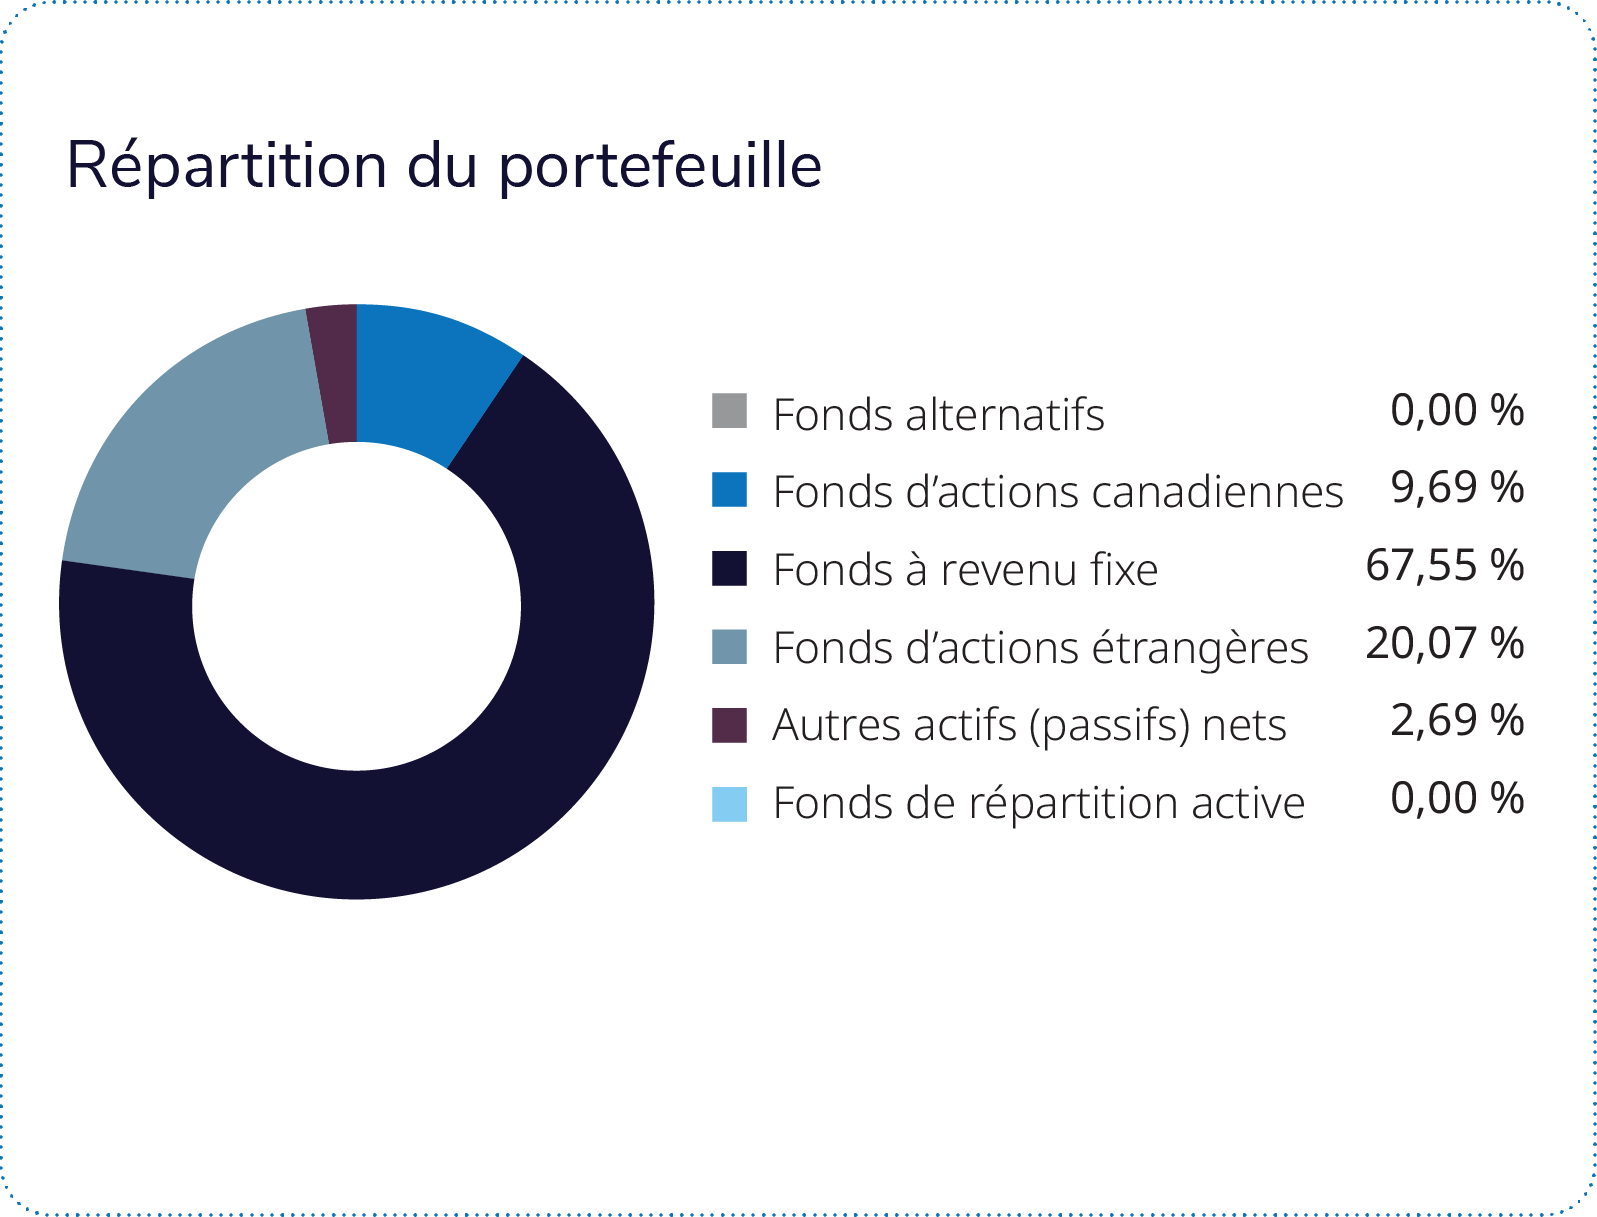
Dans ce contexte économique et boursier, le mandat d’actions mondiales du Fonds, qui représente environ 29 % du portefeuille, a affiché un rendement positif et a légèrement surpassé son indice de référence en actions. Les secteurs de la technologie de l’information, de l’énergie et des matériaux ont le plus contribué au rendement absolu, tandis que les secteurs de l’industrie et de la consommation discrétionnaire ont nui au rendement. La judicieuse sélection de titres dans le secteur de la finance a favorisé le rendement relatif, tandis que la sélection dans les secteurs de la technologie de l’information et des services de communication a été désavantageuse. Sur le plan régional, les actions américaines ont le plus contribué au rendement, suivies des actions canadiennes, japonaises et allemandes, tandis que Taïwan et la Chine ont pesé sur le rendement.

Le FNB de revenu fixe canadien stratégique Mackenzie, qui représente environ 40 % du portefeuille, a généré un rendement négatif, mais a surpassé son indice de référence. Les obligations fédérales et provinciales ont le plus nui au rendement absolu, suivies des obligations de sociétés. La surperformance relative est attribuable au positionnement favorable sur la courbe des taux et à la répartition des obligations gouvernementales, en partie contrebalancés par l’attribution plus faible des obligations de sociétés.

Le FNB de revenu fixe mondial de base plus Mackenzie, dont la pondération s’élève à environ 30 %, a également généré un rendement négatif, surpassant toutefois son indice de référence. Les obligations gouvernementales ont le plus nui au rendement absolu, tandis que les contrats de change à terme ont également pesé sur le rendement. La surperformance relative a été soutenue par un positionnement favorable sur la courbe des taux et par la répartition dans les obligations de sociétés, en partie contrebalancés par un positionnement moins favorable en obligations gouvernementales.

La politique de couverture des devises du Fonds a légèrement contribué au rendement, les contrats de change à terme ayant apporté une contribution positive au cours du trimestre, bien que les contrats de change à terme dans la composante de titres à revenu fixe mondiaux aient pesé sur le rendement.

Revue des marchés : La croissance des bénéfices a eu un effet très positif sur les actions

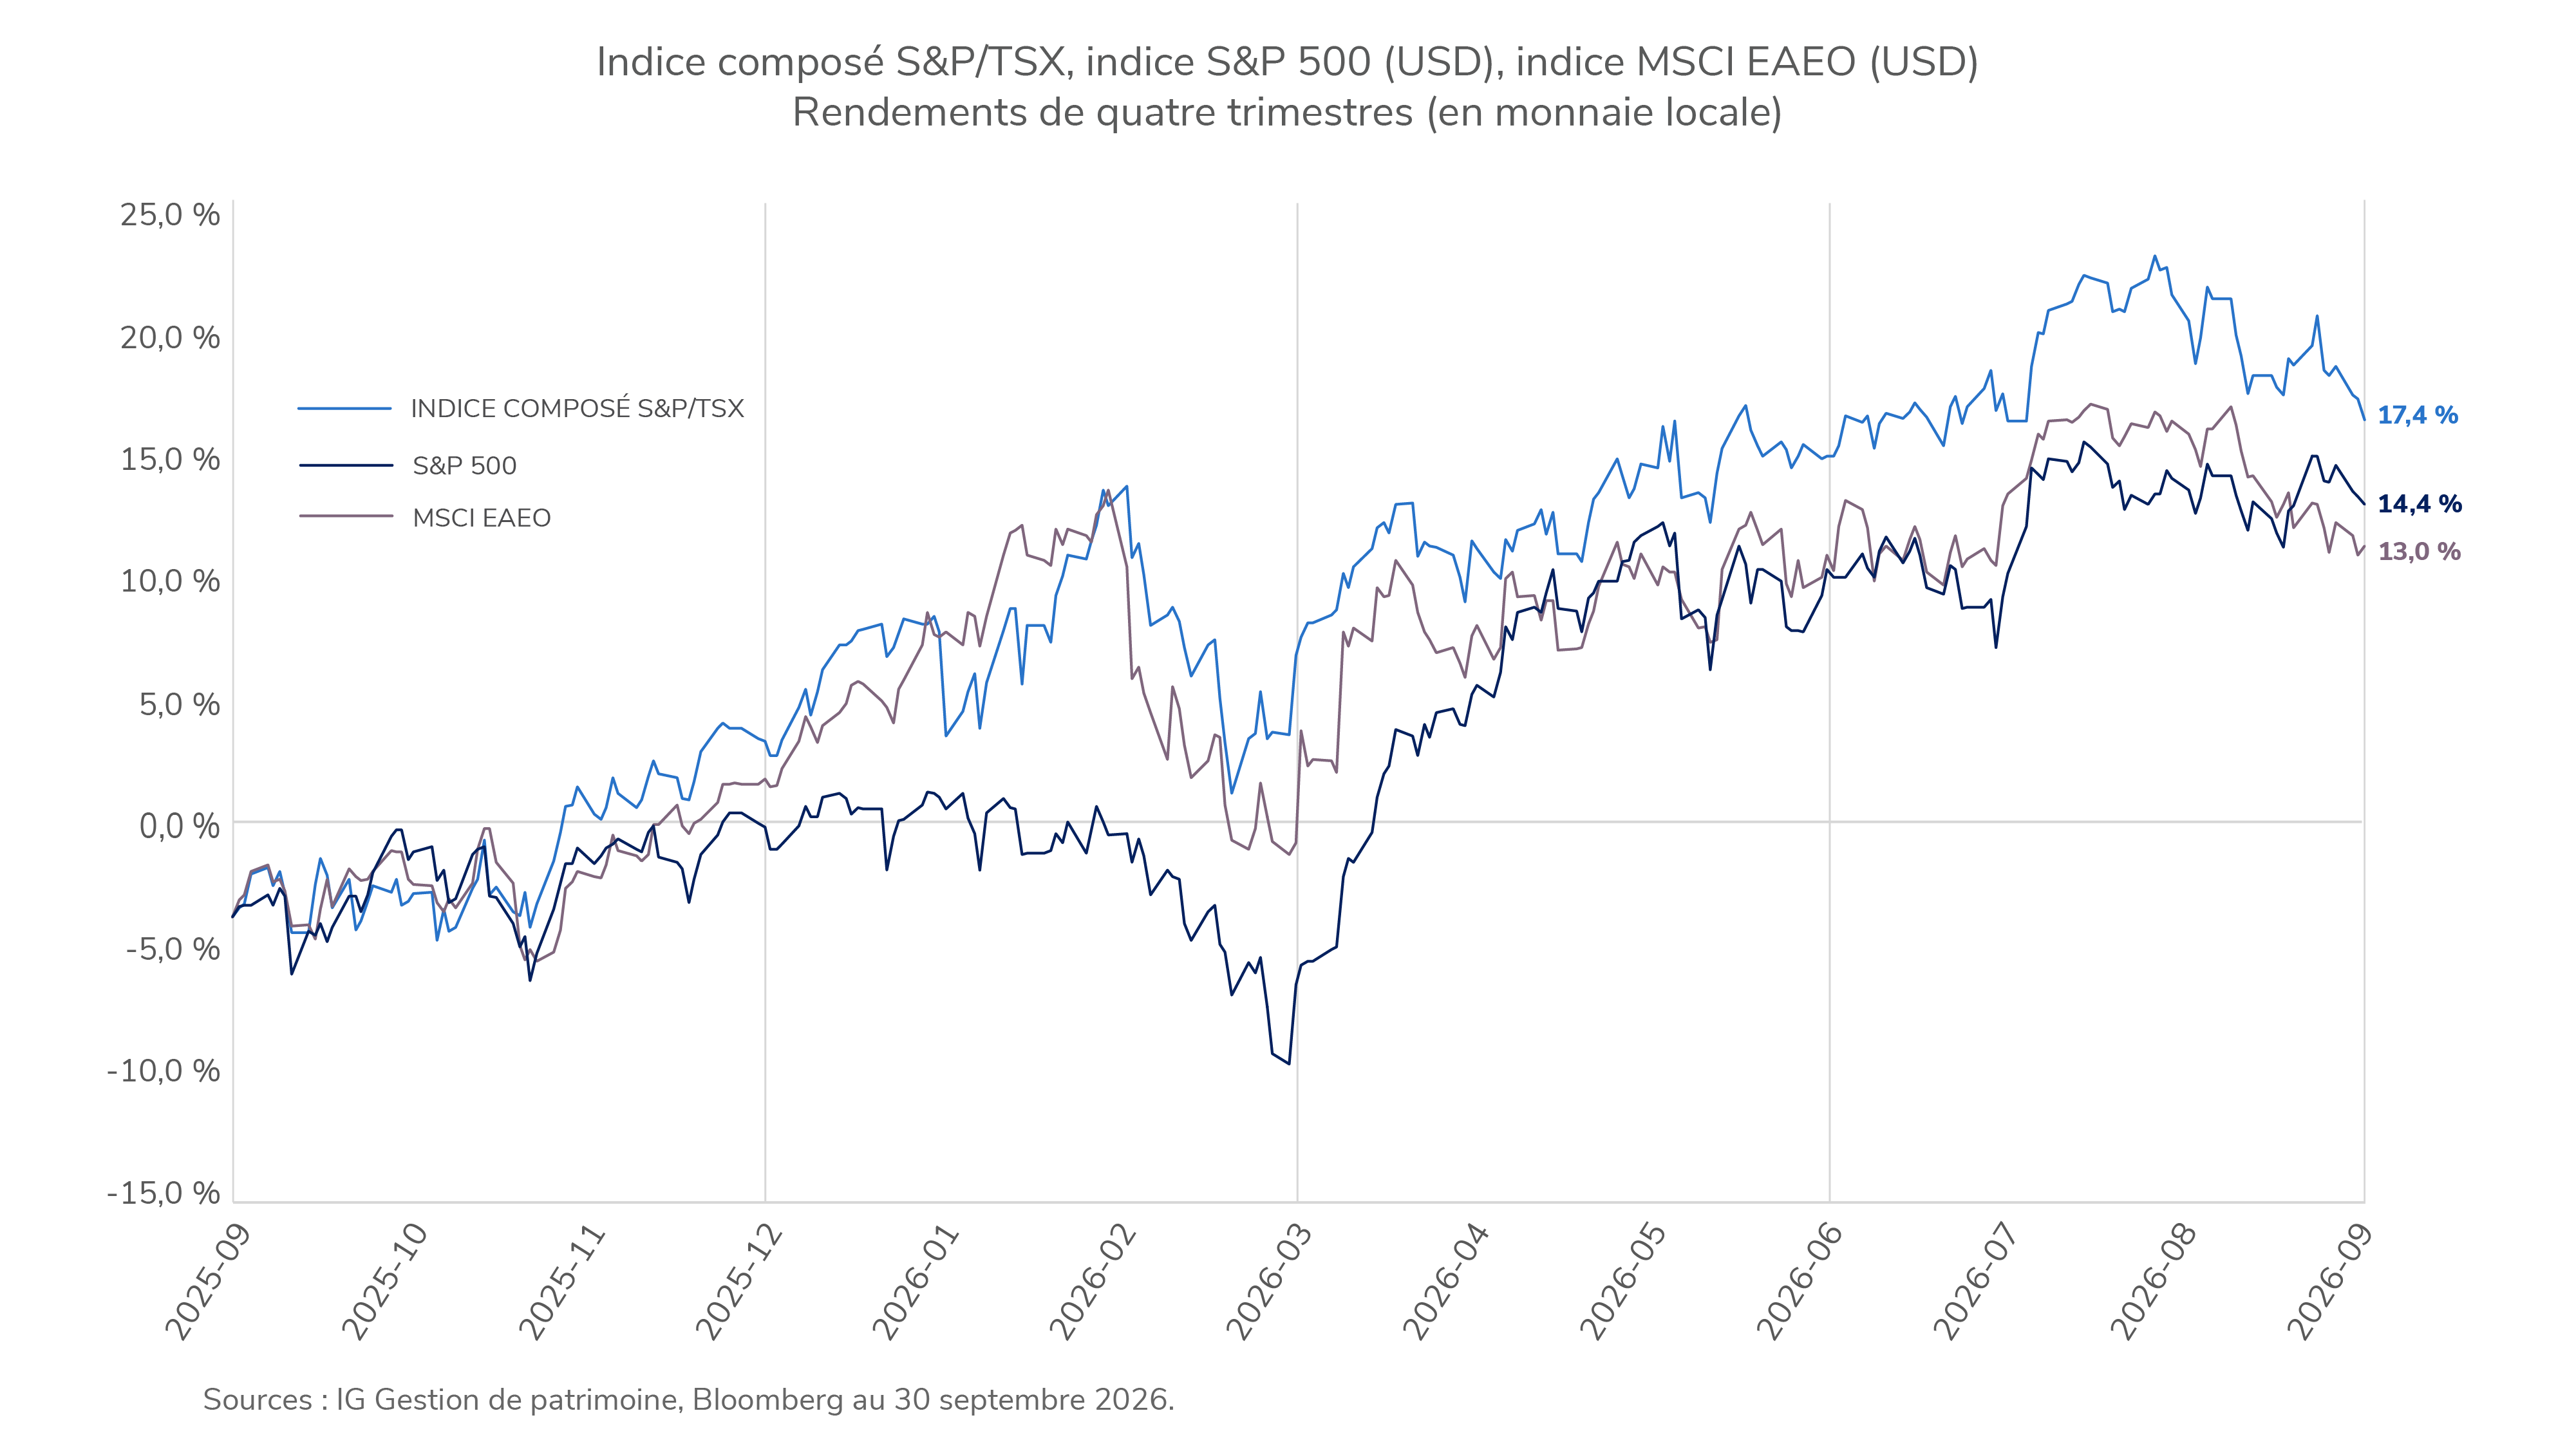
Le troisième trimestre a montré que le cycle économique actuel profite toujours d’un bon soutien, mais que les risques ont changé. La croissance s’est maintenue, les bénéfices se sont améliorés et les investissements des sociétés sont restés solides, mais la hausse des prix du pétrole, l’inflation persistante et l’augmentation des taux à long terme ont rendu la trajectoire plus incertaine. Les actions ont progressé grâce au soutien fondamental des bénéfices, même si les taux plus élevés limitent le potentiel de nouveaux gains.

Les actions canadiennes ont profité des gains dans les secteurs des ressources et de la finance. La hausse des prix du pétrole a soutenu l’énergie, et les sociétés de métaux précieux ont été parmi les plus performantes. Les bénéfices des banques ont tiré parti de l’activité sur les marchés financiers, des revenus des activités de négociation et des coûts modérés du crédit. Les actions américaines ont également progressé, portées par des bénéfices solides et les investissements continus dans la technologie. L’augmentation des taux obligataires a pesé sur les secteurs plus sensibles aux taux d’intérêt.

Les marchés internationaux ont essentiellement fait belle figure, certaines régions de l’Asie bénéficiant de la demande continue dans l’ensemble de la chaîne d’approvisionnement des technologies de l’IA. Les titres à revenu fixe ont subi une pression accrue, car la hausse des taux des obligations gouvernementales a dépassé les taux de coupon, tandis que les titres non gouvernementaux sont demeurés relativement résilients. Dans l’ensemble des marchés, l’opposition entre la vigueur des bénéfices et l’inflation et les taux d’intérêt plus élevés est devenue le principal facteur de tension.

Revue des marchés :  La croissance des bénéfices a eu un effet très positif sur les actions

Perspectives : Les actions demeurent attrayantes, alors que la hausse des taux rend la duration plus intéressante

Nous continuons de surpondérer les actions et la duration des obligations souveraines. Les actions continuent d’offrir les occasions les plus intéressantes parmi les principales catégories d’actif, les niveaux élevés des cours pétroliers et des taux obligataires n’ayant pas encore sensiblement entamé les bénéfices. Par ailleurs, la hausse des taux à l’échelle mondiale, alimentée par l’augmentation des taux réels plutôt que par les attentes d’inflation à long terme, renforce l’attrait de la duration.

Du côté des actions, nous demeurons sous-pondérés au Canada, où l’incertitude entourant les échanges commerciaux avec les États-Unis et les valorisations élevées du secteur financier demeurent défavorables. Nous privilégions les pays développés de l’Asie, en particulier le Japon, où les valorisations attrayantes et les dépenses soutenues en matériel d’IA sont favorables, et nous maintenons une surpondération des petites capitalisations américaines, bien que la conviction ait été réduite à la suite d’une solide performance. En ce qui concerne les devises, le récent délestage du dollar canadien a amélioré sa valorisation par rapport au dollar américain, les prix élevés du pétrole offrant une justification supplémentaire. Nous continuons également de privilégier le yen japonais, qui demeure la monnaie la plus sous-évaluée du G7.

Si vous avez des questions sur votre stratégie de placement,
parlez à votre conseiller ou conseillère IG.