
Dividendes mondiaux Guardian Capital
Commentaires sur les mandats
T3 2026
À retenir
① Les prix de l’énergie et l’inflation ont été les principaux facteurs défavorables, dans un contexte marqué par la reprise des hostilités entre les États-Unis et l’Iran et le durcissement de ton de la part des banques centrales.
② La croissance des bénéfices a eu un effet très positif sur les actions.
③ L’inflation et les coûts de l’énergie ont fait grimper les taux à long terme.
Aperçu du mandat
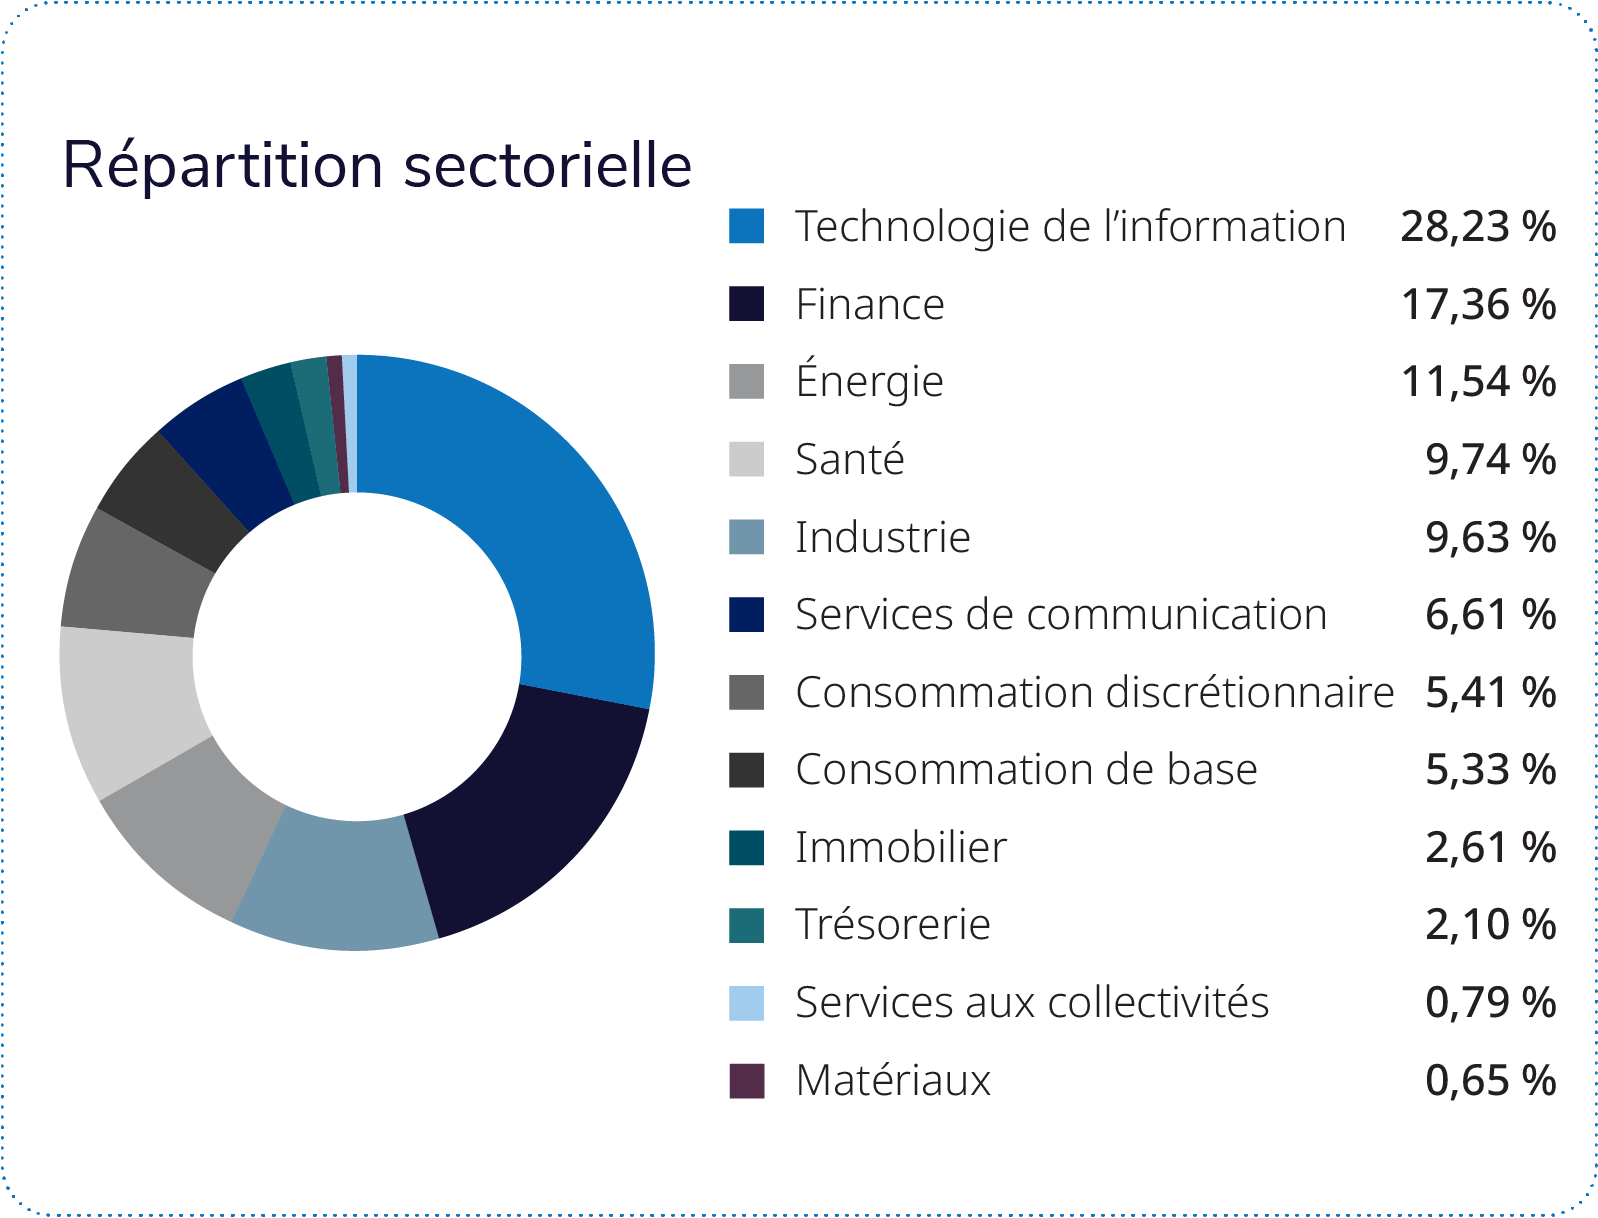 Le mandat a produit pour le trimestre un rendement inférieur à celui de sa référence, l’indice MSCI Monde (net, $ CA), en raison d’une sélection des titres défavorable, dont l’effet a été légèrement contrebalancé par une répartition sectorielle judicieuse.
Le secteur de l’industrie est celui qui a le plus contribué au rendement relatif durant le trimestre, grâce à la sélection des actions de Schneider Electric et de Republic Services. La surpondération du secteur de l’énergie dans le mandat a également généré un apport positif. Dans le secteur de la technologie de l’information, la sélection de Microsoft et d’Apple a également ajouté de la valeur pendant le trimestre.
Par contre, le secteur de la finance est celui qui a le plus nui au rendement, principalement parce que la sélection de la Banque Royale du Canada et d’AXA s’est révélée défavorable. La sélection des titres dans le secteur de l’énergie, notamment Williams Companies, a également plombé le rendement pour ce trimestre.
Mandat : Dividendes mondiaux Guardian Capital – Examen des titres en portefeuille
Contributeurs au rendement
Microsoft est l’une des plus grandes sociétés de technologie au monde. Elle fait figure de chef de file dans l’infonuagique, les logiciels, les outils d’aide à la productivité et l’intelligence artificielle. L’action a stimulé le rendement relatif au cours du trimestre, car la société a produit de solides résultats financiers, soutenus par la croissance rapide des services infonuagiques Azure et l’adoption grandissante de produits d’IA, comme Microsoft 365 Copilot. Pour la première fois, les revenus annuels d’Azure ont dépassé 100 milliards de dollars américains, ce qui témoigne de la vigueur de la demande pour les solutions d’infonuagique et d’IA de la société. Microsoft est particulièrement bien placée pour tirer parti de l’adoption à long terme de l’IA par les entreprises et les consommateurs. De plus, sa position dominante sur le marché, l’essor de l’écosystème de l’IA et sa solide base de revenus récurrents alimentent la croissance des bénéfices et la création de valeur pour les actionnaires.
Apple a fortement contribué au rendement au cours du trimestre. La société a enregistré une forte croissance des bénéfices malgré les contraintes qui continuent d’entraver sa chaîne d’approvisionnement. La confiance des investisseurs a été confortée par un lancement de produits en septembre. Apple a présenté son premier téléphone intelligent pliable ainsi que plusieurs produits innovants phares qui ont renforcé la conviction que la société pourra continuer à stimuler sa croissance. Ces nouveautés, combinées aux résultats robustes de ses segments iPhone et Mac et de la prestation de services, ont contribué à propulser l’action vers des sommets records, portant la capitalisation boursière d’Apple au-delà des 5 000 milliards de dollars américains. Apple dispose d’un écosystème hors du commun, d’une clientèle très fidèle, d’un segment des services en croissance et de l’intégration grandissante de l’intelligence artificielle dans son portefeuille de produits. Selon l’équipe, ces atouts devraient permettre à la société de générer une croissance durable et de la valeur à long terme pour les actionnaires.
Freins au rendement
Williams Companies est une société nord-américaine d’infrastructures énergétiques de premier plan; ses activités consistent à transporter et à traiter du gaz naturel au moyen d’un vaste réseau de pipelines. L’action a nui au rendement relatif au cours des trois derniers mois. Malgré la croissance soutenue de l’entreprise, ses bénéfices et ses revenus ont été légèrement inférieurs aux attentes, ce qui a déplu aux investisseurs. La société a néanmoins annoncé une hausse des bénéfices, relevé ses prévisions pour 2026 et élargi sa présence grâce à l’acquisition de Momentum Midstream. Williams est bien placée pour tirer parti de la hausse de la demande de gaz naturel liée aux exportations de GNL, à la production d’électricité et aux centres de données. De plus, ses actifs de grande qualité, ses projets de croissance visibles et ses flux de trésorerie abondants font de la société une occasion de placement à long terme attrayante.
ASML Holding est une société de technologie néerlandaise qui fabrique les machines de lithographie hautement spécialisées utilisées pour produire les puces de semiconducteurs les plus avancées au monde. Le titre a plombé le rendement au cours du trimestre, alors que les investisseurs ont réévalué les valorisations des sociétés de technologie liées à l’IA, faisant preuve de prudence dans le contexte actuel de contrôle des exportations et d’incertitude géopolitique. Même si son action s’est dépréciée, la société a continué de profiter d’une forte demande de l’équipement nécessaire pour fabriquer des semiconducteurs de pointe. Elle a revu à la hausse ses prévisions de ventes pour 2026 et a maintenu une bonne visibilité des commandes pour 2027 et 2028.
Rendements totaux bruts :
Rendement total ($ US) | DDT | DDA | 1 AN | 3 ANS | 5 ANS | Depuis la création |
DIVIDENDES MONDIAUX GUARDIAN CAPITAL | 0,89
| 10,93
| 12,54
| 12,02
|
Positionnement du mandat
Au cours du trimestre, le gestionnaire a établi des positions dans Analog Devices (ADI) et American Water Works Company (AWK). ADI profite largement de la croissance de l’IA. La société augmente ses dividendes au rythme non négligeable de 8 % et procède à des rachats importants. L’équipe a repéré un point d’entrée intéressant pour AWK, qui devrait connaître une croissance constante du BPA et des dividendes jusqu’en 2030, grâce à un important programme d’investissement dans les infrastructures réglementées.
Pour financer ces achats, le gestionnaire a vendu les placements dans Oracle, Vistra et WEC Energy Group. La position dans Oracle a été liquidée en raison de la hausse des dépenses en immobilisations et de l’endettement de la société, qui découle d’investissements massifs dans les infrastructures d’IA et d’infonuagique. En outre, les indicateurs de durabilité des dividendes ont commencé à donner des signes de détérioration, si bien qu’Oracle ne respectait plus nos critères de croissance, de distribution et de durabilité. La vente du placement dans WEC a été principalement justifiée par la hausse de l’endettement et des charges d’intérêts, qui risquait d’amoindrir les bénéfices. La dette à long terme de WEC est déjà substantielle et la société prévoit émettre d’autres titres de créance pour financer son plan d’immobilisations.
Le mandat surpondère les secteurs de l’énergie et de la finance et sous-pondère les secteurs des matériaux, des services de communication, de la consommation discrétionnaire, des services aux collectivités et de la technologie de l’information. Au niveau régional, la stratégie affichait une pondération d’environ 26 % en Europe, 73 % en Amérique du Nord et 1 % en Inde.
Le gestionnaire continue d’évaluer les occasions de placement selon le cadre structurel fondé sur la croissance, les distributions et la durabilité. D’après les dernières perspectives du modèle propulsé par l’IA du gestionnaire, les secteurs de l’énergie et de la technologie de l’information demeurent ceux pour lesquels les prévisions de croissance des bénéfices et des dividendes sont les meilleures à l’échelle mondiale. Le gestionnaire a également noté les signes précurseurs d’un retour à la normale de la croissance, soit une croissance plus lente, dans son modèle. Le gestionnaire continue d’utiliser l’IA pour optimiser ses capacités, et il recourt à son modèle alimenté par l’IA pour détecter des signes potentiels de croissance, surveiller les valorisations, repérer la qualité et évaluer le risque pour la croissance des bénéfices et la durabilité des dividendes.
Revue des marchés : La croissance des bénéfices a eu un effet très positif sur les actions
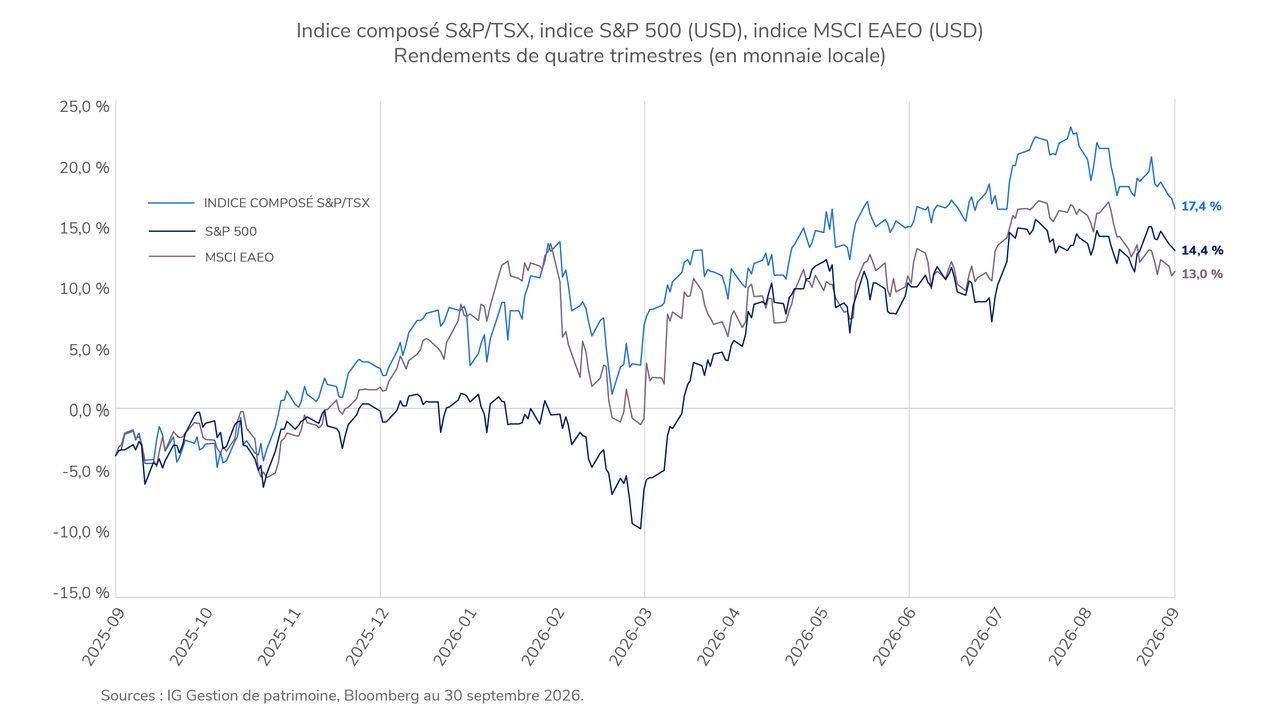
Le troisième trimestre a montré que le cycle économique actuel profite toujours d’un bon soutien, mais que les risques ont changé. La croissance s’est maintenue, les bénéfices se sont améliorés et les investissements des sociétés sont restés solides, mais la hausse des prix du pétrole, l’inflation persistante et l’augmentation des taux à long terme ont rendu la trajectoire plus incertaine. Les actions ont progressé grâce au soutien fondamental des bénéfices, même si les taux plus élevés limitent le potentiel de nouveaux gains.
Les actions canadiennes ont profité des gains dans les secteurs des ressources et de la finance. La hausse des prix du pétrole a soutenu l’énergie, et les sociétés de métaux précieux ont été parmi les plus performantes. Les bénéfices des banques ont tiré parti de l’activité sur les marchés financiers, des revenus des activités de négociation et des coûts modérés du crédit. Les actions américaines ont également progressé, portées par des bénéfices solides et les investissements continus dans la technologie. L’augmentation des taux obligataires a pesé sur les secteurs plus sensibles aux taux d’intérêt.
Les marchés internationaux ont essentiellement fait belle figure, certaines régions de l’Asie bénéficiant de la demande continue dans l’ensemble de la chaîne d’approvisionnement des technologies de l’IA. Les titres à revenu fixe ont subi une pression accrue, car la hausse des taux des obligations gouvernementales a dépassé les taux de coupon, tandis que les titres non gouvernementaux sont demeurés relativement résilients. Dans l’ensemble des marchés, l’opposition entre la vigueur des bénéfices et l’inflation et les taux d’intérêt plus élevés est devenue le principal facteur de tension.
Perspectives : L’inflation et les coûts de l’énergie ont fait grimper les taux à long terme
La récente vigueur des bénéfices a relevé la barre pour la performance future des marchés. Les valorisations des sociétés américaines se situent dans le haut de leur fourchette historique et sont sous pression en raison de la hausse des taux obligataires. Les investisseurs anticipent une forte croissance des bénéfices, ce qui pourrait soutenir les actions à court terme, mais l’ampleur des gains pourrait être limitée.
Il reste deux décisions sur les taux pour la Réserve fédérale américaine et la Banque du Canada d’ici la fin de l’année, et la persistance de l’inflation a poussé les banques centrales à resserrer leur politique. Les taux à long terme continuent de faire pression sur les actions, tout en améliorant le potentiel de revenu des obligations.
Les élections de mi-mandat aux États-Unis pourraient accentuer la volatilité des marchés, mais la période à venir sera façonnée par le cycle économique, l’inflation et les taux d’intérêt.
Si vous avez des questions sur votre stratégie de placement, parlez à votre conseiller ou conseillère IG.
Placements gérés AzurMC fournit des services de gestion discrétionnaire de placements distribués par IG Gestion de patrimoine Inc., courtier en placement (IG Gestion de patrimoine). Nous gérerons vos comptes de Placements gérés Azur de façon distincte, conformément à votre Déclaration de politique de placement et au mandat que vous avez choisi. Les mandats seront gérés par la Société de gestion d’investissement I.G. Ltée et des organisations partenaires. Vous devez faire un placement initial minimum de 150 000 $; veuillez lire la Convention de compte de Placements gérés Azur pour obtenir des renseignements complets, incluant les frais et honoraires.
Ce commentaire pourrait renfermer des renseignements prospectifs qui décrivent nos attentes actuelles ou nos prédictions pour l’avenir, ou celles de tiers. Les renseignements prospectifs sont de par leur nature assujettis, entre autres, à des risques, incertitudes et hypothèses pouvant donner lieu à des écarts significatifs entre les résultats réels et ceux exprimés dans les présentes. Ces risques, incertitudes et hypothèses comprennent, sans s’y limiter, les conditions générales économiques, politiques et des marchés, les taux d’intérêt et de change, la volatilité des marchés boursiers et financiers, la concurrence commerciale, les changements technologiques, les changements sur le plan de la réglementation gouvernementale, les changements au chapitre des lois fiscales, les poursuites judiciaires ou réglementaires inattendues ou les catastrophes. Veuillez soigneusement prendre en compte ces facteurs et d’autres facteurs et ne pas accorder une confiance exagérée aux renseignements prospectifs. Tout renseignement prospectif contenu dans les présentes n’est valable qu’au 30 septembre 2026. Il ne faut pas s’attendre à ce que ces renseignements soient mis à jour, complétés ou révisés par suite de nouveaux renseignements, de circonstances changeantes, d’événements futurs ou pour d’autres raisons.
Le présent commentaire est publié par IG Gestion de patrimoine. Il est offert à titre d’information générale seulement. Il ne vise pas à prodiguer des conseils de placement ni à faire la promotion d’un placement donné. Il se peut qu’IG Gestion de patrimoine ou ses fonds communs de placement, ou encore les portefeuilles gérés par nos conseillers externes, détiennent certains des titres mentionnés dans ce texte. Il peut contenir des énoncés prospectifs portant sur la situation des marchés qui sont fondés sur des hypothèses jugées raisonnables au moment de la publication. Aucun effort n’a été ménagé pour assurer l’exactitude de l’information contenue dans ce commentaire à la date de publication. Toutefois, IG Gestion de patrimoine ne garantit ni l’exactitude ni l’exhaustivité de cette information et décline toute responsabilité relativement à toute perte découlant de cette information.
Le rendement antérieur peut ne pas se reproduire, et n’est pas garant du rendement futur. Le rendement réel pourrait varier en raison de certains facteurs, y compris, mais sans s’y limiter, les conditions actuelles du marché, le moment des dépôts et retraits, les restrictions imposées par le (la) client(e), les frais et charges, les considérations fiscales et d’autres circonstances particulières. Rien ne garantit que les objectifs d’un mandat seront atteints et que toute perte sera évitée.
Les marques de commerce, y compris IG Gestion de patrimoine et IG Gestion privée de patrimoine, sont la propriété de la Société financière IGM Inc. et sont utilisées sous licence par ses filiales.
©IGWM Inc. 2026