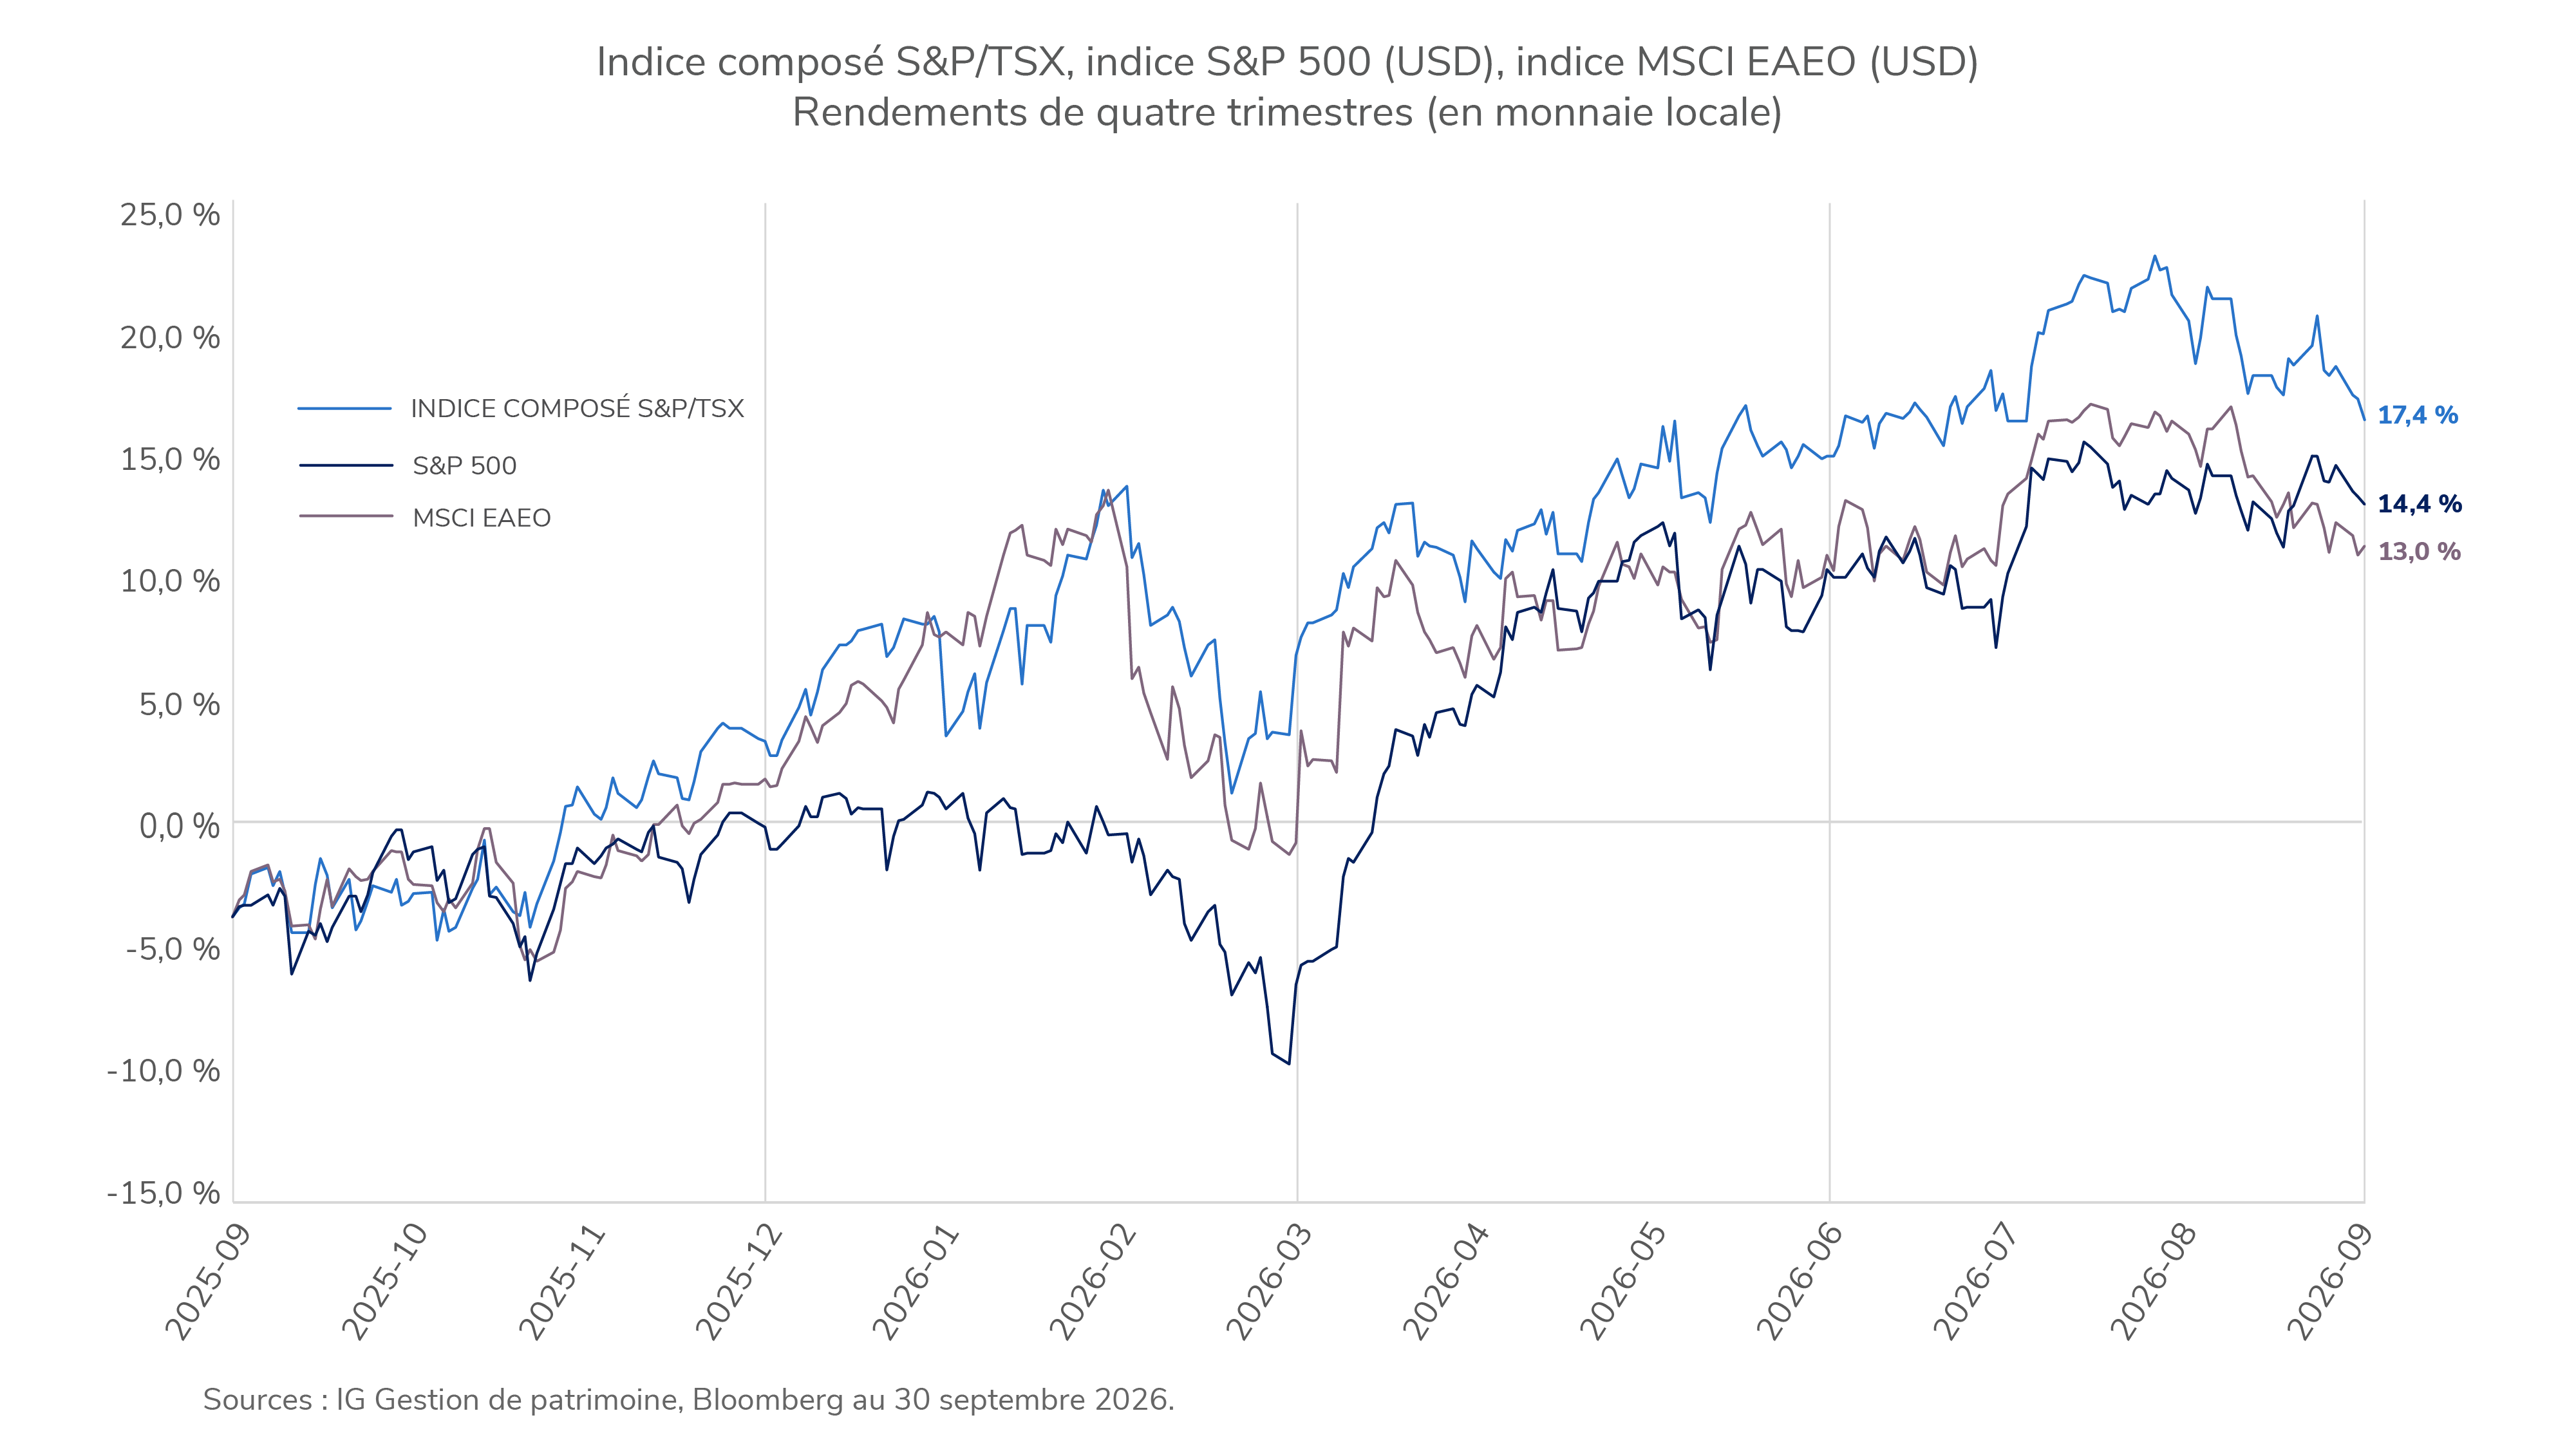
 Les marchés mondiaux ont connu un troisième trimestre volatil, la résilience de l’activité économique et des bénéfices des sociétés rivalisant avec l’inflation persistante, les tensions géopolitiques et l’incertitude commerciale. Les dépenses et les investissements aux États-Unis sont restés solides, tandis que l’inflation élevée a incité la Réserve fédérale américaine à relever son taux directeur de 25 points de base (un quart de point de pourcentage) en septembre. Au Canada, après avoir montré des signes de faiblesse, l’activité économique a pris du mieux et la Banque du Canada (BdC) a maintenu son taux directeur à 2,25 %.
Les actions ont progressé malgré la hausse des taux obligataires. Les actions américaines ont atteint des sommets records, soutenues par la résilience des bénéfices, mais la domination du marché restait circonscrite à une poignée de meneurs. Les actions canadiennes ont aussi fait des gains, portées par la vigueur du secteur de l’énergie et la hausse des prix du pétrole, tandis que la performance des marchés internationaux a été inégale.
Les titres à revenu fixe ont subi des pressions, car l’inflation persistante, la hausse des prix de l’énergie, le resserrement des politiques et les émissions massives de titres de dette souveraine ont fait grimper les taux. Les taux des obligations du Trésor américain ont fortement augmenté, ce qui a pesé sur les obligations gouvernementales. Les obligations canadiennes ont également reculé, les taux des obligations du gouvernement du Canada ayant considérablement augmenté sur l’ensemble de la courbe, malgré un taux directeur inchangé, tandis que les marchés du crédit se sont montrés relativement résilients.
Le Portefeuille de croissance IG – Actions mondiales a généré un rendement positif ce trimestre.
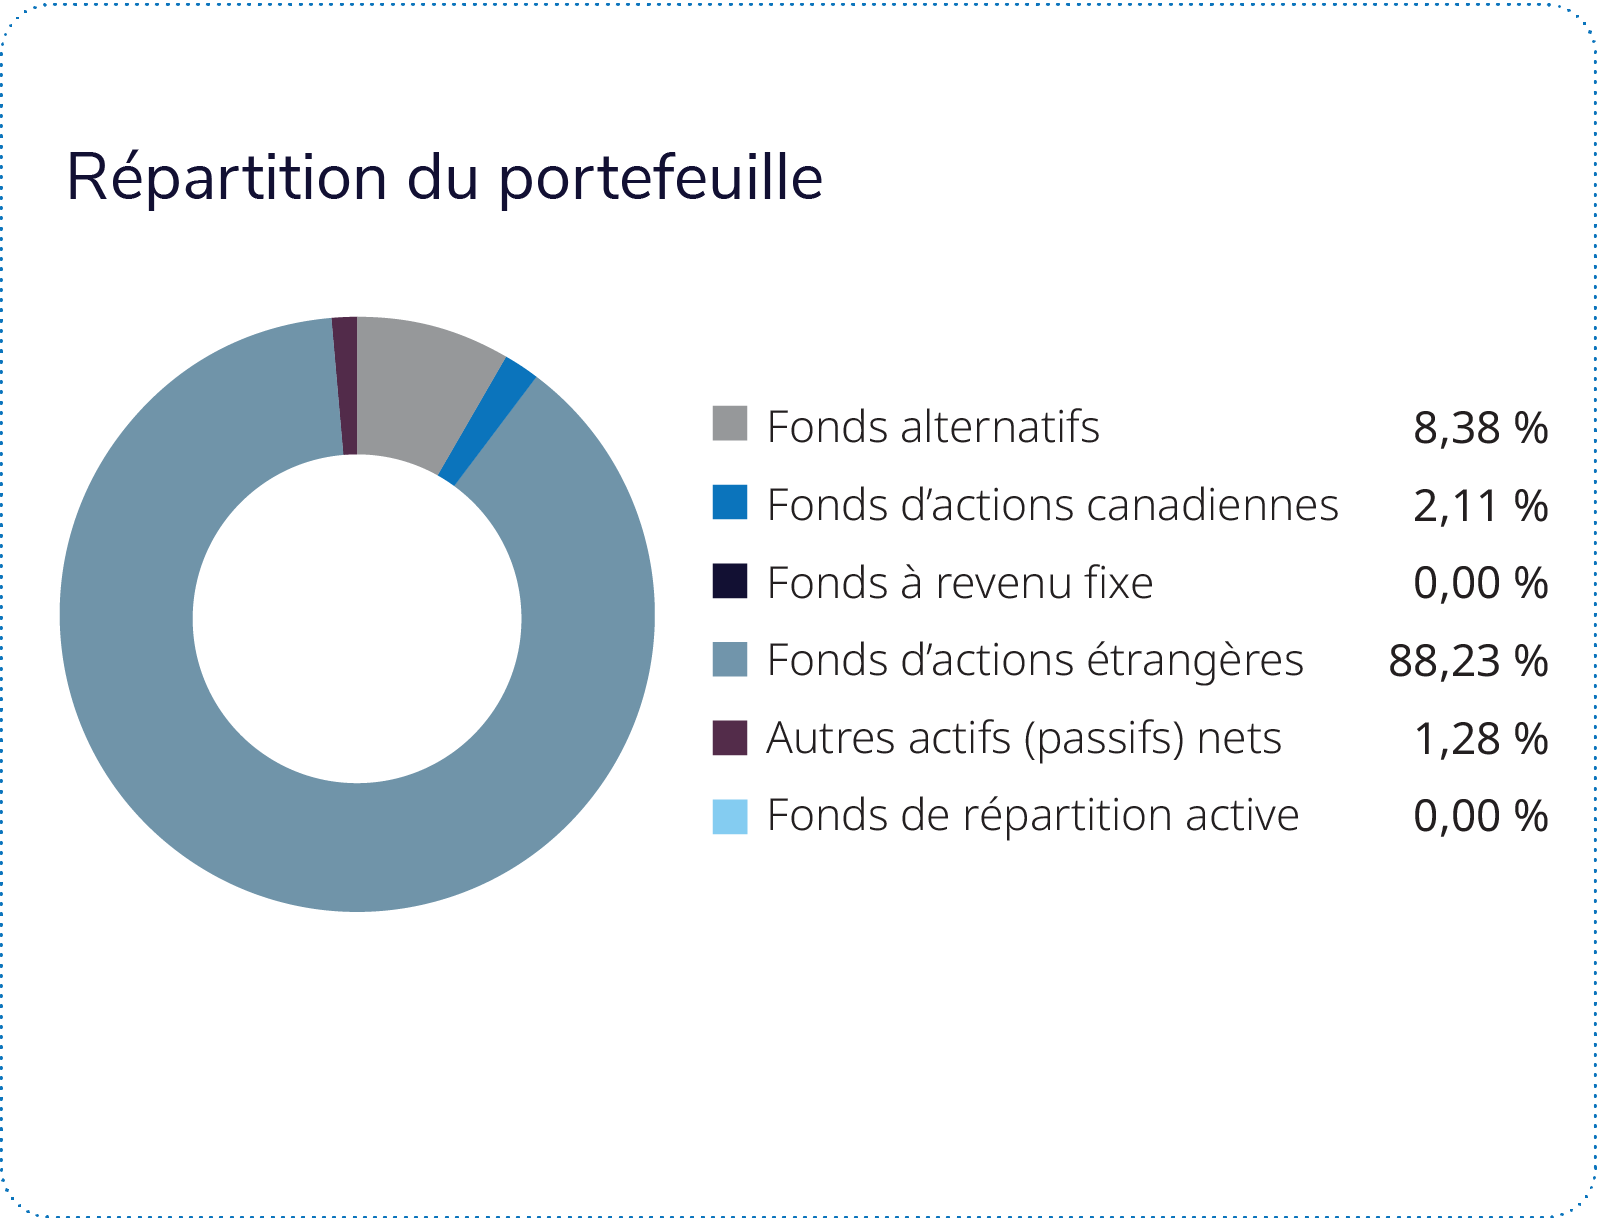
Le Fonds en gestion commune d’actions américaines Mackenzie – IG, le Mandat élargi d’actions Mackenzie et le Fonds de perception de primes de risque diversifiées Mackenzie ont le plus contribué au rendement. Le Fonds en gestion commune d’actions américaines Mackenzie – IG a inscrit un rendement légèrement inférieur à celui de son indice de référence. La sous-pondération et la sélection défavorable des titres du secteur de la technologie de l’information ont nui au rendement relatif, et le choix des titres dans les secteurs de la santé et de la finance a aussi pesé sur les résultats. À l’inverse, la répartition dans les secteurs de l’industrie et des services aux collectivités a eu un effet légèrement positif. Le Mandat élargi d’actions Mackenzie a produit un rendement légèrement inférieur à celui de son indice de référence, principalement en raison d’une sélection de titres moins favorable aux États-Unis et au Canada. La sous-pondération des actions américaines a également nui au rendement, tandis que la surpondération de la Norvège et l’exposition à la Chine ont eu un effet positif. La sélection des titres au Japon a été favorable. Le Fonds de perception de primes de risque diversifiées Mackenzie (une stratégie de placement non traditionnelle combinant une exposition aux actions et de multiples stratégies alternatives de façon efficace sur le plan des capitaux) a contribué au rendement, aidé notamment par la solide performance de ses stratégies transversales en actions et d’anticipation des taux de change.
Le Fonds quantitatif américain de petites capitalisations Mackenzie et le Fonds de primes de risque améliorées sur titres à revenu fixe Mackenzie ont le plus nui au rendement. Le Fonds quantitatif américain de petites capitalisations Mackenzie a produit un rendement inférieur à celui de son indice de référence, principalement en raison de la piètre sélection des titres dans les secteurs de la santé, de la technologie de l’information et de l’industrie. La sélection des titres dans les secteurs de la finance et des matériaux a aussi nui au rendement. À l’inverse, la surpondération de l’énergie a eu un effet positif, grâce à la sélection judicieuse des titres dans ce secteur. Le Fonds de primes de risque améliorées sur titres à revenu fixe Mackenzie (un fonds de titres à revenu fixe alternatif à effet de levier utilisé pour gérer efficacement l’exposition totale du portefeuille) a freiné le rendement, la hausse des taux obligataires ayant entraîné une baisse des prix des obligations qui a exercé des pressions sur le rendement des titres à revenu fixe.