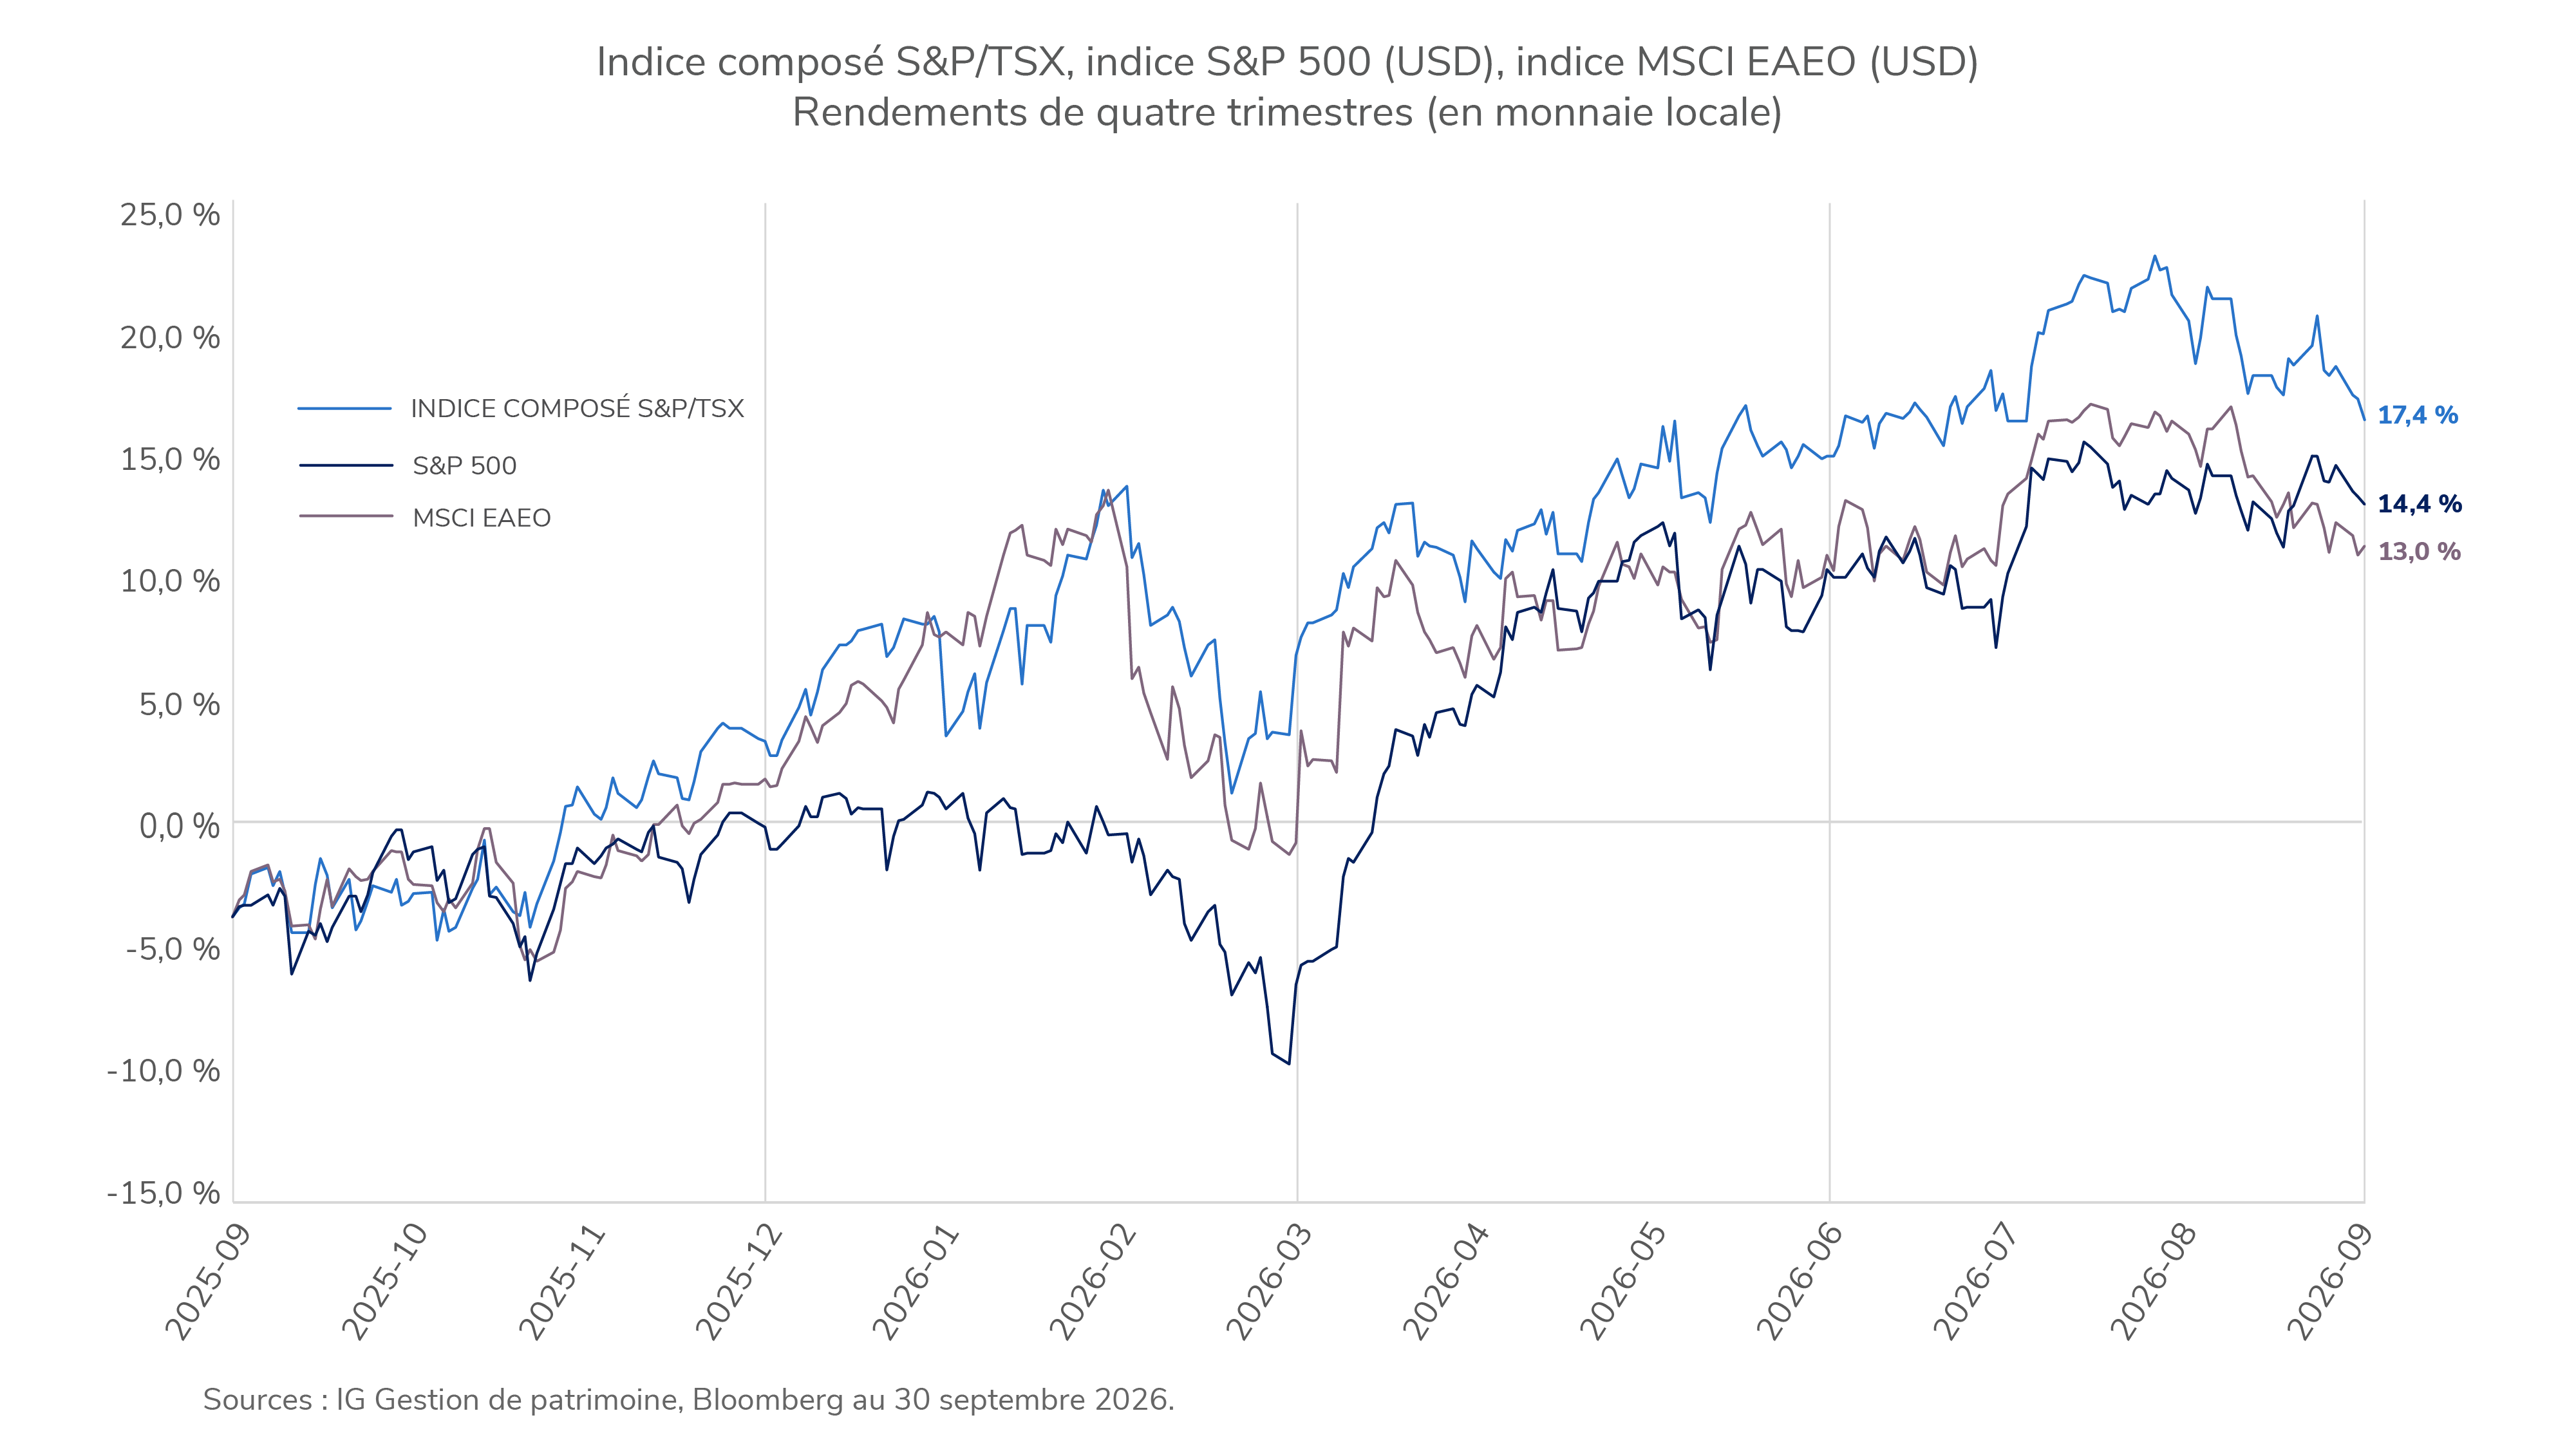
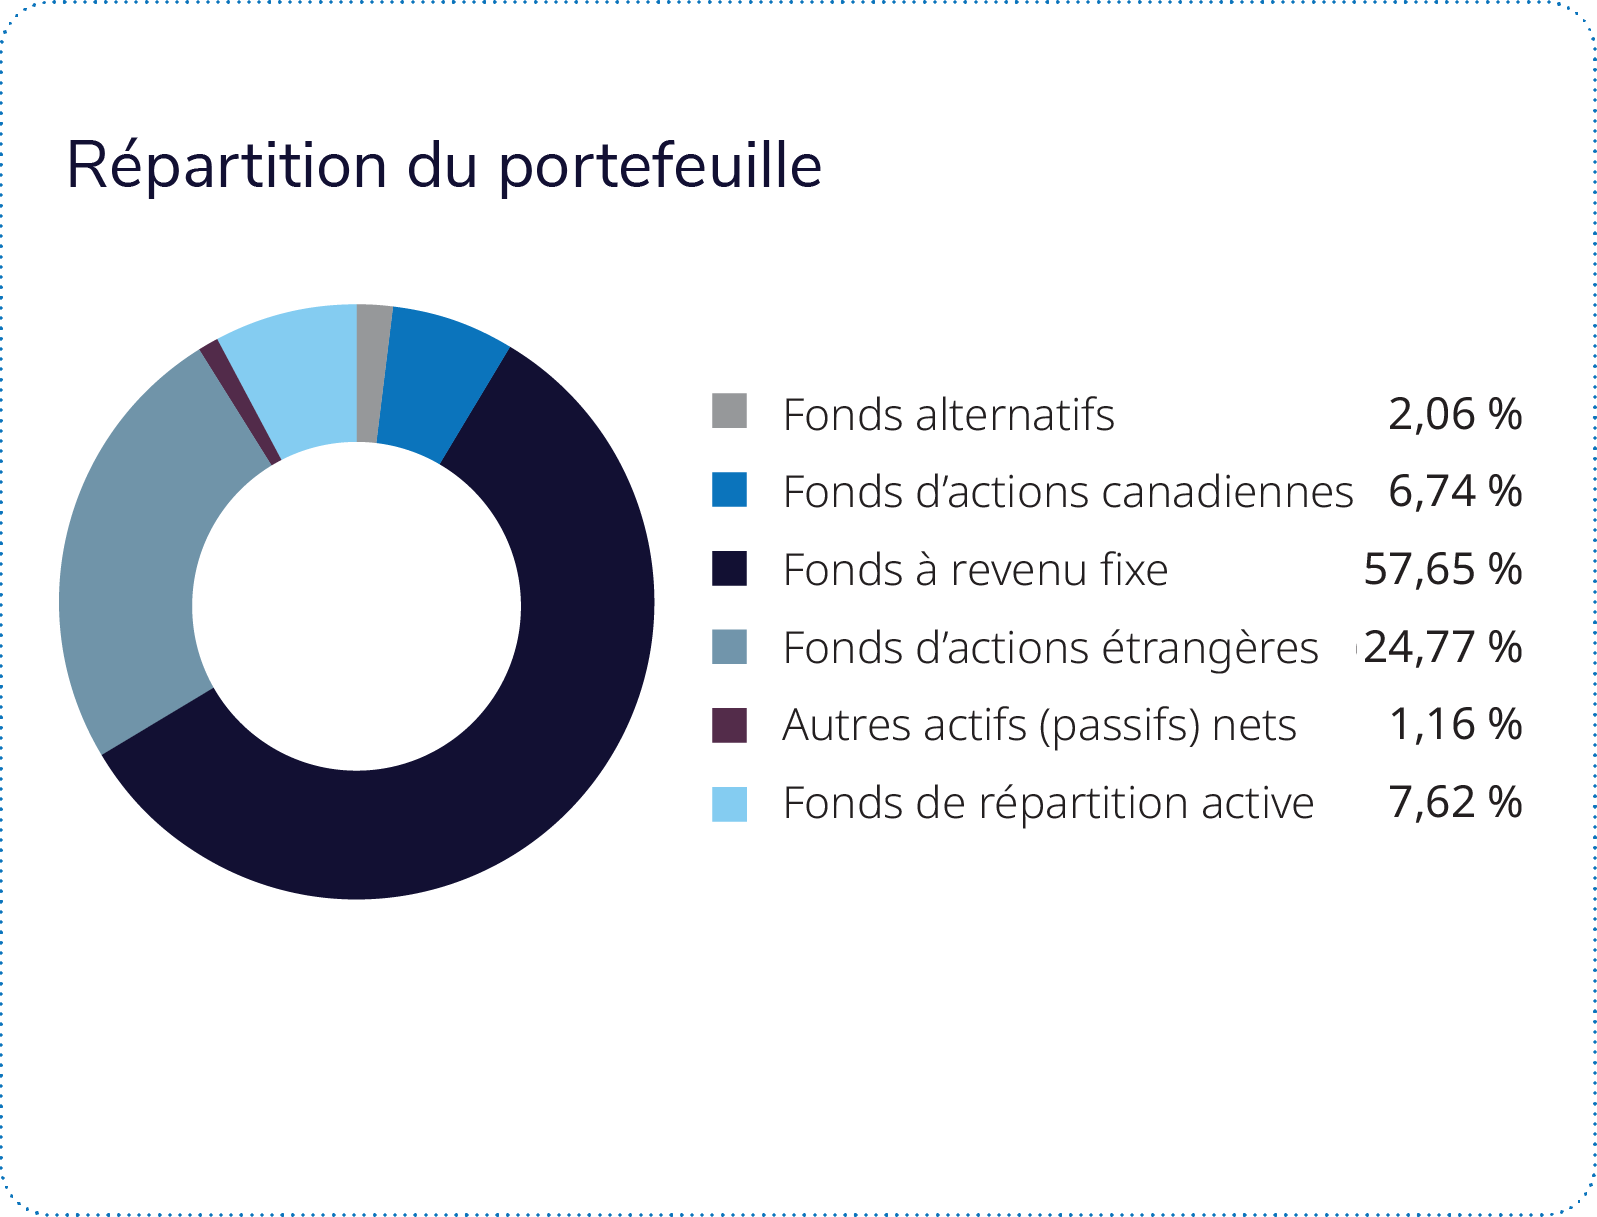
 Le Portefeuille équilibré de revenu fixe mondial ProfilMC (série I) a reculé de 1,24 % au cours de la période, mais a enregistré un rendement supérieur à celui de la médiane de son groupe de comparaison Équilibrés mondiaux à revenu fixe (-1,61 %). Les marchés boursiers mondiaux ont progressé au cours du trimestre, grâce à la résilience des bénéfices des sociétés et aux investissements continus dans les infrastructures d’intelligence artificielle. La progression du marché n’est plus seulement alimentée par un groupe restreint de sociétés technologiques. Les prix élevés de l’énergie ont toutefois contribué à un retour des pressions inflationnistes, tandis que les taux des obligations gouvernementales à long terme ont augmenté au Canada, aux États-Unis et dans les autres marchés développés. L’importante pondération du portefeuille en titres à revenu fixe a limité sa capacité à participer à l’avancée des actions mondiales.
Les titres à revenu fixe ont été les principaux freins au rendement. Les obligations gouvernementales canadiennes et mondiales ont subi des pressions, car la hausse des taux a fait baisser les cours obligataires. Les obligations gouvernementales à plus long terme ont été particulièrement touchées, car elles sont généralement plus sensibles aux variations des taux d’intérêt.
Compte tenu de la hausse des taux des obligations gouvernementales, la sensibilité aux taux d’intérêt des titres à revenu fixe mondiaux en portefeuille avait été accrue, car les taux plus élevés présentaient une occasion plus attrayante à long terme. Toutefois, les taux ont continué d’augmenter au cours de la période, ce qui a pesé sur le rendement à court terme. Les obligations de sociétés et les placements axés sur le revenu ont également nui au rendement. Les placements immobiliers ont en partie compensé, tandis que les placements hypothécaires et axés sur le revenu à court terme ont offert une plus grande stabilité dans les conditions difficiles du marché obligataire.
Les placements en actions mondiales ont contribué au rendement malgré la pression exercée par les taux d’intérêt plus élevés. Grâce à une sélection judicieuse des titres dans le secteur de l’énergie, les actions canadiennes ont été les plus profitables des composantes boursières. Cenovus Energy et Suncor Énergie figurent parmi les titres qui ont le plus alimenté le rendement, car les prix de l’énergie ont augmenté. Les actions américaines et internationales des marchés développés ont également ajouté de la valeur, bien que leur contribution ait été plus modeste.
Parmi les composantes boursières, les actions de marchés émergents ont été les seules à nuire au rendement. Les placements dans les semi-conducteurs, dont SK Hynix et Samsung Electronics, ont pâti du délestage plus large à l’échelle mondiale. Cette faiblesse a entamé en partie les résultats positifs des actions canadiennes, américaines et internationales des marchés développés.
Les stratégies alternatives ont également contribué au rendement. Les placements axés sur les données macroéconomiques mondiales ont profité de la hausse des prix du pétrole, de la vigueur des prix de l’or et de la volatilité élevée dans l’ensemble des catégories d’actif. Les stratégies de couverture d’actions et d’actions à faible volatilité ont également été avantageuses et ont contribué à atténuer l’effet des baisses enregistrées du côté des titres à revenu fixe.
Dans l’ensemble, les rendements positifs des actions mondiales et des stratégies alternatives ont partiellement compensé l’effet de la hausse des taux des obligations gouvernementales. Malgré son léger recul, le portefeuille a inscrit un rendement supérieur à celui de la médiane de son groupe de comparaison, notamment grâce à sa diversification.