Portefeuille fondamental IG – Équilibré Croissance (série F)

Commentaires sur les portefeuilles
T3 2026

À retenir

① Le portefeuille a généré des gains pendant le trimestre, les fonds qui le composent ayant affiché certains résultats mitigés.

② Les rendements des actions ont été contrastés, les composantes d’actions de sociétés à grande capitalisation canadiennes et américaines étant celles qui ont le plus contribué au rendement pendant le trimestre.

③ Les résultats des titres à revenu fixe ont été négatifs au cours du trimestre, les baisses ayant été généralisées dans les divers segments obligataires.

Rendement du portefeuille : T3 2026

Rendement total1 MOIS3 MOISDDA1 AN3 ANS5 ANS10 ANSDepuis la création (12 juill. 2013)

Portefeuille fondamental IG – Équilibré Croissance (série F)

-0,29

0,74

11,06

13,30

16,26

9,24

8,80

9,13

Quartile

3

1

2

2

2

2

1


Aperçu du portefeuille

Le Portefeuille fondamental IG – Équilibré Croissance a progressé de 0,74 % au troisième trimestre de 2026 et a surpassé le rendement médian de son groupe de comparaison Équilibrés mondiaux d’actions (-0,38 %). Les composantes d’actions de sociétés à grande capitalisation canadiennes et américaines sont celles qui ont le plus rapporté au portefeuille, ce qui a contribué au rendement global.

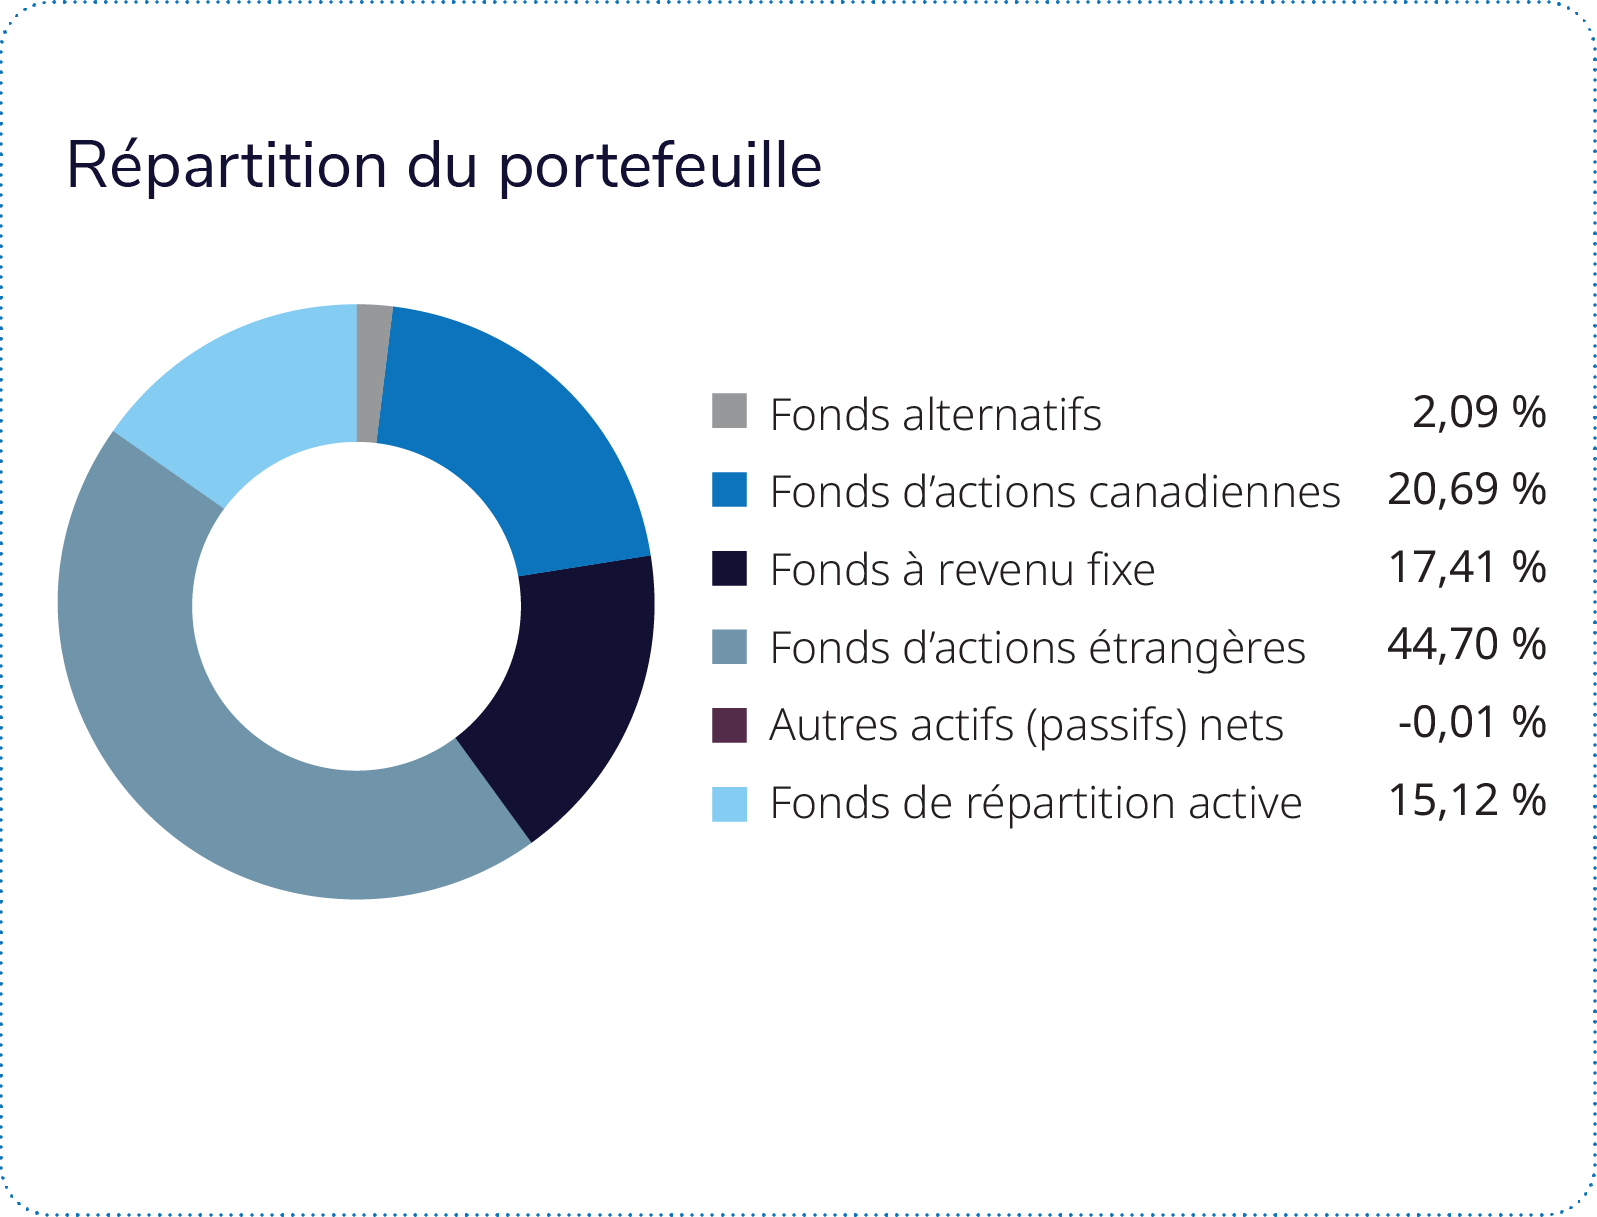
Le Fonds en gestion commune d’actions américaines T. Rowe Price – IG, le Fonds en gestion commune d’actions canadiennes Mackenzie – IG et le Fonds en gestion commune d’actions américaines Mackenzie – IG sont les composantes qui ont le plus contribué au rendement, leurs gains respectifs de 3,91 %, de 3,17 % et de 1,97 % ayant ensemble ajouté à celui-ci environ 1,07 point de pourcentage. Le Fonds en gestion commune de répartition active BlackRock – IG III, qui, avec environ 15,1 % de l’actif, est la composante la plus importante du portefeuille, a généré un rendement de 1,25 % et ajouté quelque 0,19 point de pourcentage au rendement, ce qui en fait la quatrième position ayant le plus contribué au rendement au cours du trimestre. La composante du portefeuille la plus performante sur le plan du rendement total a été le Fonds mondial macro Mackenzie, qui a produit un rendement de 9,12 % pour la période. Son apport au rendement global du portefeuille a toutefois été plus modeste, en raison de sa pondération relativement faible dans le portefeuille (environ 1 %).

Les composantes de titres à revenu fixe ont généralement nui au rendement pendant la période, car les marchés obligataires ont été malmenés. Le Fonds en gestion commune d’obligations canadiennes Mackenzie – IG, la composante de titres à revenu fixe la plus importante du portefeuille, qui représente environ 8,6 % de celui-ci, a perdu 3,06 % et est la position qui a le plus nui au rendement global. Le Fonds d’actions de moyennes capitalisations américaines Mackenzie GQE est le placement en actions qui a affiché le rendement total le plus faible, avec un recul de 3,64 %, et est la deuxième position à avoir le plus pesé sur le rendement du portefeuille.

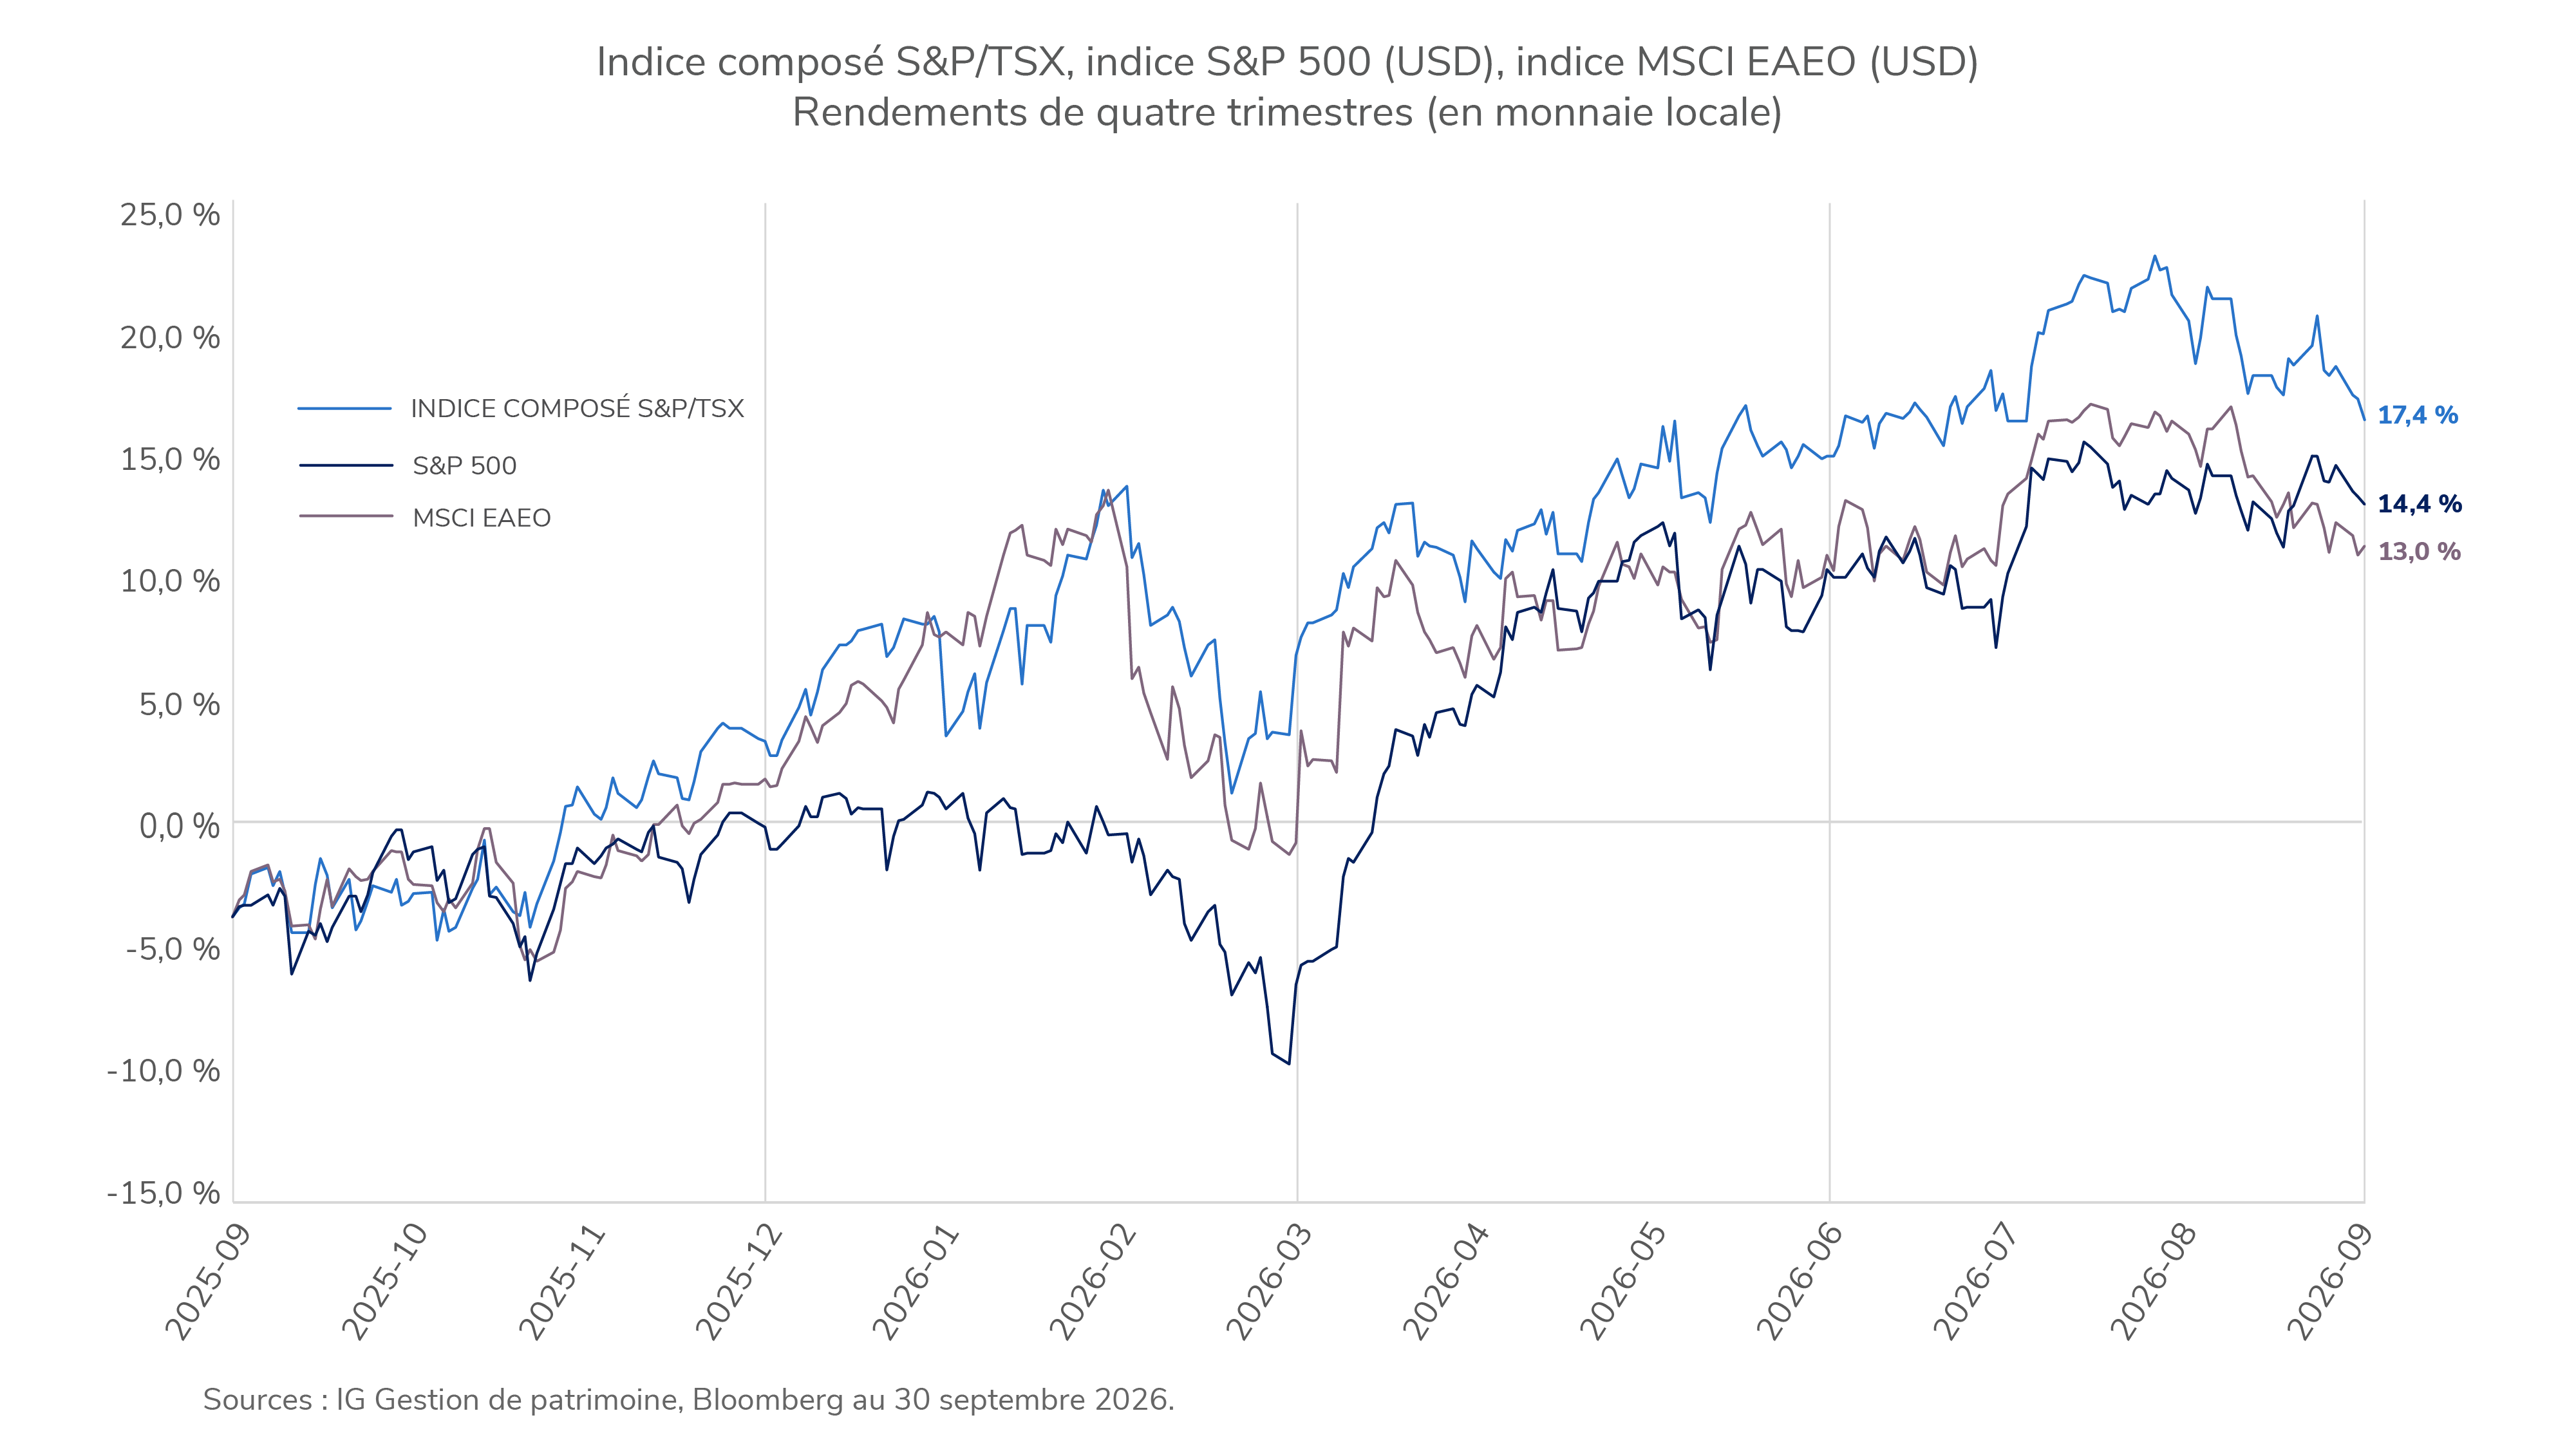
Revue des marchés : La croissance des bénéfices a eu un effet très positif sur les actions

Le troisième trimestre a montré que le cycle économique actuel profite toujours d’un bon soutien, mais que les risques ont changé. La croissance s’est maintenue, les bénéfices se sont améliorés et les investissements des sociétés sont restés solides, mais la hausse des prix du pétrole, l’inflation persistante et l’augmentation des taux à long terme ont rendu la trajectoire plus incertaine. Les actions ont progressé grâce au soutien fondamental des bénéfices, même si les taux plus élevés limitent le potentiel de nouveaux gains.

Les actions canadiennes ont profité des gains dans les secteurs des ressources et de la finance. La hausse des prix du pétrole a soutenu l’énergie, et les sociétés de métaux précieux ont été parmi les plus performantes. Les bénéfices des banques ont tiré parti de l’activité sur les marchés financiers, des revenus des activités de négociation et des coûts modérés du crédit. Les actions américaines ont également progressé, portées par des bénéfices solides et les investissements continus dans la technologie. L’augmentation des taux obligataires a pesé sur les secteurs plus sensibles aux taux d’intérêt.

Les marchés internationaux ont essentiellement fait belle figure, certaines régions de l’Asie bénéficiant de la demande continue dans l’ensemble de la chaîne d’approvisionnement des technologies de l’IA. Les titres à revenu fixe ont subi une pression accrue, car la hausse des taux des obligations gouvernementales a dépassé les taux de coupon, tandis que les titres non gouvernementaux sont demeurés relativement résilients. Dans l’ensemble des marchés, l’opposition entre la vigueur des bénéfices et l’inflation et les taux d’intérêt plus élevés est devenue le principal facteur de tension.

Revue des marchés :  La croissance des bénéfices a eu un effet très positif sur les actions

Perspectives : La résilience des bénéfices mise à l’épreuve par un resserrement des politiques et des valorisations élevées

La solidité et l’étendue des bénéfices de sociétés dernièrement ont placé la barre haut pour l’avenir. Les valorisations des sociétés américaines demeurent dans le haut de leur fourchette historique et ont subi de la pression du fait de la hausse des taux. Les prévisions des analystes, de même que les indicateurs avancés, suggèrent que la forte croissance des bénéfices se poursuivra et devrait en principe entretenir le marché haussier. L’ampleur des gains pourrait toutefois se réduire d’ici à la fin de 2026, comparativement au premier semestre.

La Réserve fédérale américaine (la Fed) et la Banque du Canada (BdC) ont encore chacune deux décisions à prendre d’ici la fin de l’année. La hausse des prix de l’énergie et la persistance de l’inflation poussent les banques centrales vers un resserrement de leurs politiques. Nous nous attendons à voir la BdC commencer à relever ses taux d’intérêt et la Fed continuer d’augmenter les siens au premier semestre de 2027. Les taux obligataires à long terme demeurent le principal facteur de pression sur les valorisations boursières. Les taux obligataires actuels offrent un revenu attrayant, tandis que les obligations commencent globalement à afficher des arguments convaincants pour les investisseurs.

Pour l’instant, nous continuons de privilégier les actions par rapport aux titres à revenu fixe, compte tenu de la vigueur de l’économie et de la solidité des bénéfices. Les élections de mi-mandat aux États-Unis pourraient causer de la volatilité, mais la période à venir sera ultimement façonnée par l’interaction entre le cycle économique, l’inflation et les taux d’intérêt, ce qui devrait persister jusqu’à la fin de 2026 et au début de 2027.

Si vous avez des questions sur votre stratégie de placement,
parlez à votre conseiller ou conseillère IG.